



Global havnebelastning forværres i flere regioner, hvilket belaster forsyningskæder og øger forsendelsesomkostningerne
【Omfattende rapport om det globale netværk】Siden tredje kvartal af 2025 er problemet med overbelastning ved globale skibsterminaler fortsat med at forværres. Store havne i Mellemøsten, Indien, Afrika, Europa og Nordamerika har successivt rapporteret problemer såsom skibe i kø for at lægge til kaj og forlænget lasttilbageholdelse. Kombineret med flere variabler, herunder geopolitiske konflikter og højsæsoner for skibsfart, står stabiliteten i den globale forsyningskæde over for alvorlige udfordringer.
Som centrale knudepunkter for global handel har kendte havne som Shanghai, Ningbo, Singapore, Los Angeles/Long Beach, Antwerpen og Rotterdam været de første, der er blevet berørt, og konsekvenserne af trafiktætheden har spredt sig til en bredere vifte af regioner.
Data viser, at Europa er blevet det hårdest ramte område af havnebelastning. Ved RWG-terminalen i Rotterdam Havn i Holland er ventetiden for nogle skibe ved kaj nået 350,83 timer (ca. 14,6 dage). For knudepunkter som Hamburg Havn i Tyskland og Antwerpen Havn i Belgien overstiger den gennemsnitlige ventetid for skibe ved kaj generelt 40 timer på grund af mangel på arbejdskraft og blokerede evakueringskanaler i indlandshavne, hvor det maksimale daglige demurrage-gebyr overstiger 30.000 amerikanske dollars. Ramt af krisen i Det Røde Hav er et stort antal skibe blevet tvunget til at omdirigere ruten uden om Kap det Gode Håb i Afrika, hvilket forlænger rejsen med 14 dage sammenlignet med den oprindelige rute, hvilket yderligere har øget den operationelle belastning af europæiske havne. Store rederier som Mediterranean Shipping Company (MSC) har pålagt tillæg i højsæsonen på Asien-Europa-ruter, hvor fragtraterne på nogle ruter er steget med så meget som 73 %.
Situationen med trafiktæthed i Nordamerika er lige så dyster. Som centrale knudepunkter på den amerikanske vestkyst ser havnene i Los Angeles og Long Beach ofte skibe, der venter på at lægge til kaj i mere end 7 dage i højsæsonen. Disse to havne, der håndterer over 40 % af USA’s importerede varer, har gentagne gange oplevet problemer med trafiktæthed på grund af utilstrækkelig jernbanekapacitet og dårlig forbindelse til den indre transport. Jernbanetransportens tilbageholdelsestid i havne som Vancouver og Montreal i Canada har nået 9 dage, hvilket alvorligt hæmmer effektiviteten af godsomsætningen.
Havne i Asien, Mellemøsten og Afrika står også over for udfordringer med overbelastning med særlige karakteristika. Havne som Mumbai og Chennai i Indien, der er begrænset af forældet infrastruktur og lav toldbehandlingseffektivitet, oplever stadig skibe, der venter i over 7 dage, selv uden for spidssæsonen. I Durban Havn i Sydafrika og Lagos Havn i Nigeria har utilstrækkelig kapacitet på skibsværftet ført til en gennemsnitlig ventetid på 7 til 17 dage for omladning af gods i afrikanske havne. Den gennemsnitlige ventetid for skibe i Chittagong Havn i Bangladesh er 6 til 9 dage, og eksportlastning er stærkt begrænset af effektivitetsflaskehalse.
Menneskelige faktorer har yderligere forstærket effekten af trafiktætheden. For nylig har havnestrejker i Rotterdam, Portugal og Mexico direkte hindret produktivitetsfrigørelsen, mens den igangværende landsdækkende strejke i Belgien sandsynligvis vil forværre trafiktætheden i Antwerpen Havn.
Usikkerheder i rutevalg har tilføjet variabler til den fremtidige trafikpropper. I øjeblikket er det uklart, om og hvornår rederierne vil opgive ruten omkring Kap det Gode Håb. Branchen mener dog generelt, at hvis et stort antal skibe vender tilbage til den traditionelle Suezkanalrute, selvom det vil forkorte transporttiden og reducere ankomstcyklussen for individuelle skibe, kan det medføre, at skibe, der oprindeligt var spredt, samles i havne, hvilket lægger større pres på de allerede overbelastede terminaler i Europa og Asien.
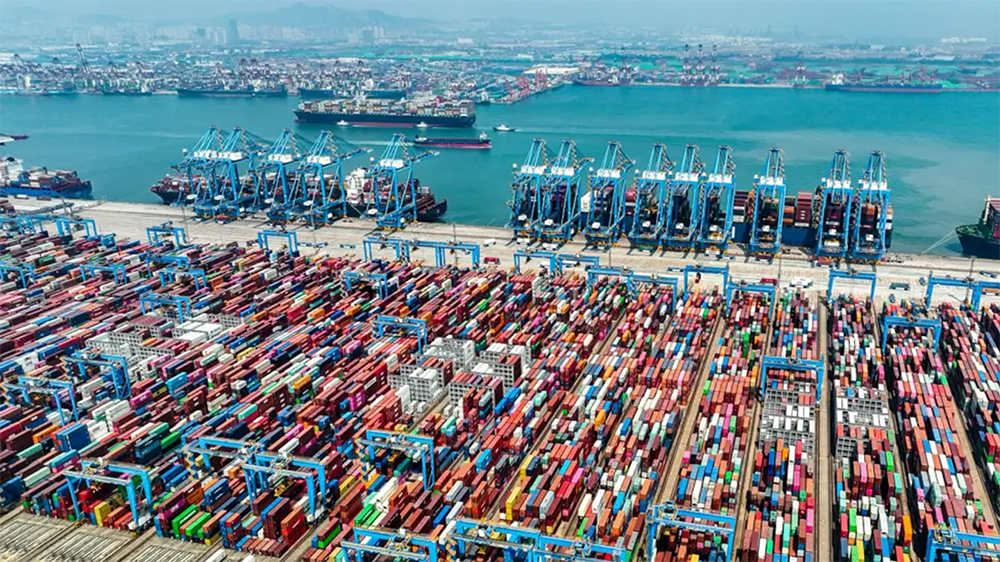
Den globale havnebelastning er resultatet af flere overlappende faktorer: Stigningen i godsmængden drevet af den globale handelshøjsæson har overskredet håndteringskapaciteten i nogle havne; forældet infrastruktur og utilstrækkelig automatisering i nogle havne har ført til lav driftseffektivitet; ruteomlægninger forårsaget af geopolitiske konflikter har sat havne i overbelastet drift; kombineret med virkningen af nødsituationer som mangel på arbejdskraft og ekstremt vejr, danner det i sidste ende en ond cirkel af “skibskø – efterslæb på værfter – effektivitetsfald”.
Det er værd at bemærke, at selvom ventetiden for skibe i nogle havne er blevet kortere i de seneste uger, skyldes dette primært det gradvise fald i efterspørgslen efter skibsfart snarere end den betydelige forbedring af havnenes operationelle effektivitet. Den samlede drift af havne er stadig alvorligt forstyrret. I år har omfanget af skibskøer i mange havne nået et rekordhøjt niveau, og trafikbelastningssituationen kan fortsætte med at forværres næste år, især hvis rederierne kollektivt vender tilbage til Suezkanalruten.
Stillet over for den vedvarende udfordring med trafikpropper justerer rederier og afskibere aktivt deres reaktionsstrategier, herunder at skifte til alternative havne, arrangere forsendelser uden for spidsbelastningsperioder, implementere oversøiske lagre og anvende multimodale transportmetoder såsom “intermodal sø-jernbanetransport” for at reducere risici. Branchen forudsiger, at med den kontinuerlige frigivelse af skibsefterspørgslen i løbet af den europæiske og amerikanske julesæson, kombineret med kapacitetstilpasning af nogle havne i automatiseringstransformationsperioden, kan presset fra global havnepropper vare indtil begyndelsen af 2026, og forsendelsesomkostningerne vil forblive på et højt niveau. Havnepropper er utvivlsomt blevet en af de mest vedvarende udfordringer i driften af den globale forsyningskæde.
PaperjoysDet professionelle udenrigshandelsteam vil fortsat nøje overvåge udviklingen af globale havne- og skibsfartssituationer og yde stabile og pålidelige forsyningskædesupporttjenester til kunder, der køber Paperjoys råvarer til papkrus og hvidt papprodukter.
Ring til os: 0086-15240655820
WhatsApp:0086-15240655820
WeChat:0086-15240655820
E-mail: sales3@nnpaperjoy.com