









Fase 3 van het plasticverbod in Maleisië: FBB-karton, papier en bekermateriaal.
De Maleisische deelstaat Penang heeft sinds 1 september 2025 het initiatief ‘Geen plastic voor eenmalig gebruik’ ingevoerd. Dit initiatief geldt voor hypermarkten, warenhuizen, buurtwinkels, fastfoodrestaurants, benzinestations, drogisterijen en klinieken. De deelstaat heeft 55.000 herbruikbare tassen uitgedeeld en drie inzamel- en herdistributiestations voor herbruikbare tassen opgezet. Straatverkopers en markten met verse producten zijn in de eerste fase uitgezonderd. De handhaving wordt in de loop van 2026 steeds verder uitgebreid (volgens openbare informatie van de deelstaatregering van Penang en berichtgeving van The Star in januari 2026). In maart 2026 verbood de deelstaat Perak plastic draagtassen voor eenmalig gebruik. Op federaal niveau is de Maleisische routekaart naar nul plastic voor eenmalig gebruik 2018-2030 in 2026 de derde fase ingegaan, waarbij het zwaartepunt van het beleid verschuift van het heffen van kosten naar het verbieden van plastic (volgens de routekaart gepubliceerd door het Ministerie van Natuurlijke Hulpbronnen en Milieuduurzaamheid (NRES) en openbare verklaringen van het Ministerie van Huisvesting en Lokale Overheid (KPKT)). Voor horecaketens, verpakkingsimporteurs en bekerfabrikanten in Maleisië wordt de lijst met acceptabele plastic verpakkingen steeds korter. Tegelijkertijd voegen een voorgestelde importheffing op kunststoffen en de geplande koolstofheffing nieuwe variabelen toe aan de kosten van plastic. Vezelvervanging verandert van een merkstrategie in een kwestie van planning. Dit artikel behandelt de regelgevingstermijn, de kostendruk en de marktstructuur, en brengt in kaart hoe FBB-kartonpapier En grondstoffen voor papieren bekers — PE-gecoat papier papieren beker ventilatoren papier Bekerbodem Roll — passen binnen het inkoopvenster van Maleisië voor 2026.
1. Maleisië in 2026: De routekaart verschuift van het invoeren van kosten naar een verbod.
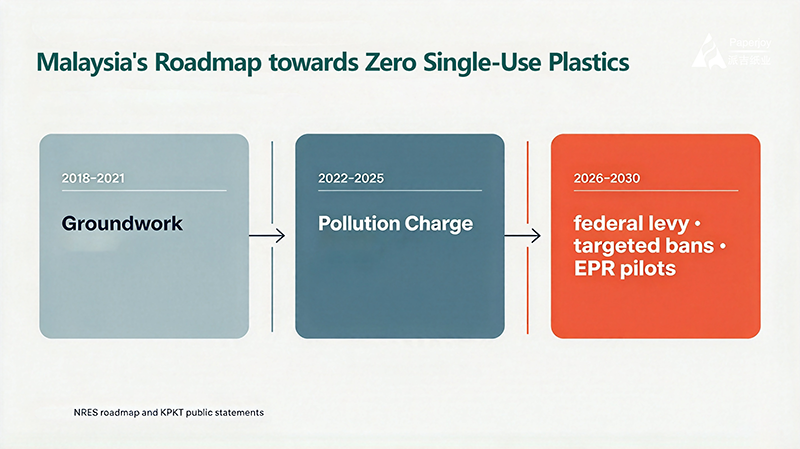
De eerste stap om de verschuiving in Maleisië te begrijpen, is weten waar het land zich bevindt op de nationale routekaart. De routekaart naar nul plastic voor eenmalig gebruik 2018-2030, opgesteld door het Ministerie van Natuurlijke Hulpbronnen en Milieuduurzaamheid (NRES, voorheen MESTECC), verloopt in fasen: tot 2021, voorbereidend werk en de campagne ‘Geen gratis plastic tas’; 2022-2025, fase 2, gericht op het uitbreiden van de vervuilingsheffing (de heffing van 20 sen op plastic tassen) en het handhaven van normen voor biologisch afbreekbare tassen; en 2026-2030, fase 3, met een gestandaardiseerde federale vervuilingsheffing, verboden op specifieke producten en proefprojecten voor uitgebreide producentenverantwoordelijkheid (EPR) voor verpakkingsfabrikanten (conform de routekaart van NRES en openbare verklaringen van KPKT).
Fase Periode Beleidsfocus Bron Fase 1 2018-2021 Campagne ‘Geen gratis plastic tas’, voorbereiding volgens NRES-routekaart Fase 2 2022-2025 Uitgebreide milieuheffing (20 sen heffing), normen voor bio-tassen volgens NRES-routekaart Fase 3 2026-2030 Federale milieuheffing, gerichte verboden, proefprojecten voor producentenverantwoordelijkheid van verpakkingen volgens NRES-routekaart en openbare verklaringen van KPKT De richting van de derde fase is expliciet: volledig verbod op specifieke artikelen zoals PVC-voedselverpakkingen, polystyreenverpakkingen en niet-composteerbare rietjes (conform de NRES-routekaart en openbare verklaringen van KPKT). Actie op staatsniveau begon eerder dan het federale tijdschema. Penang heeft zijn ‘Geen plastic voor eenmalig gebruik’-initiatief sinds 1 september 2025 gehandhaafd in hypermarkten, warenhuizen, buurtwinkels, fastfoodrestaurants, benzinestationwinkels, ketenapotheken en klinieken; Tot en met 2026 blijft de staat steeds meer categorieën plastic wegwerpproducten invoeren, terwijl straatverkopers en natte markten in de eerste fase vrijgesteld blijven totdat alternatieven ontwikkeld zijn (volgens openbare informatie van de deelstaatregering van Penang en berichtgeving van The Star in januari 2026). Perak verbood plastic draagtassen voor eenmalig gebruik vanaf 1 maart 2026, waarbij de deelstaatregering openlijk erkende dat de eerdere heffing van 20 sen er niet in was geslaagd het gebruikspatroon te veranderen (volgens berichtgeving van Malay Mail in november 2025 en berichtgeving van The Star in januari 2026). Samengevat is 2026 het jaar waarin de controle op plastic wegwerpproducten in Maleisië verandert van lokale proefprojecten en prijssignalen naar een nationale basislijn die wordt afgedwongen door verboden.
Wat betekent dit voor kopers? Plastic wegwerpverpakkingen in de horeca en detailhandel verdwijnen geleidelijk, categorie voor categorie: eerst de plastic zakken, daarna de schuimverpakkingen, bestek en rietjes. Handhaving berust niet langer alleen op milieu-inspecties. Volgens observaties uit de sector kan de druk op de naleving van de plasticregelgeving op distributieniveau verder reiken dan milieu-inspecties en ook van invloed zijn op bedrijfsvergunningen en andere operationele vereisten (een aanname vanuit de sector – er is geen federale of staatsregelgeving die dit expliciet vermeldt, en de praktijk verschilt per lokale overheid). Met andere woorden, overschakelen op vezelgebaseerde verpakkingen in Maleisië is niet langer alleen een kwestie van marketingvoorkeur; de naleving van de regelgeving speelt nu een steeds grotere rol in de beslissing. Voor toeleveranciers van materialen betekent dit dat Maleisische kopers twee prioriteiten moeten stellen bij de beoordeling van een vezelprogramma: continuïteit van de levering en volledigheid van de documentatie.
2. De drievoudige kostendruk: een importheffing op harsen, inflatie van grondstoffen en de CO2-belasting
Als de verboden bepalen of plastic überhaupt nog gebruikt mag worden, bepalen drie fiscale veranderingen of het gebruik van plastic financieel nog steeds zinvol is. De eerste is de voorgestelde invoerheffing van 10% op plastic hars (volgens de openbare verklaringen van de Malaysian Plastics Manufacturers’ Association (MPMA), zoals gerapporteerd door Kwong Wah Yit Poh, augustus 2026). Volgens openbare verklaringen van de MPMA (Kwong Wah Yit Poh, augustus 2026) bereidt het Ministerie van Financiën een invoerheffing van 10% op plastic hars voor, en de industrie heeft om een uitstel van zes maanden gevraagd; het ministerie heeft aangegeven dat het feedback van het Ministerie van Investeringen, Handel en Industrie (MITI) afwacht alvorens een besluit te nemen. Eén punt moet benadrukt worden: de heffing is nog steeds een voorstel. Er is nog geen wet aangenomen en er is nog geen officiële kennisgeving, en het voorstel kan nog steeds worden ingetrokken of aangepast. Beschouw het als een scenario-variabele in modellen voor de totale kosten, niet als een vaststaand kostenpunt.
De tweede factor is de inflatie van grondstoffen. Volgens dezelfde MPMA-publicatie hebben de verstoorde petrochemische toeleveringsketens als gevolg van het conflict in het Midden-Oosten de prijzen van sommige kunststoffen opgedreven van ongeveer 930 dollar per ton tot bijna 2.000 dollar. Hoewel de prijzen recentelijk zijn gedaald tot ongeveer 1.450 dollar, liggen ze nog steeds ver boven het normale niveau (volgens MPMA-cijfers gerapporteerd door Kwong Wah Yit Poh, augustus 2026; exacte cijfers volgens de oorspronkelijke verklaringen van MPMA). De kosten van kunststoffen vormen de bodem voor de prijsvorming van plastic producten. Als de importheffing wordt ingevoerd en blijft oplopen door de gestegen kunststoffenprijzen, zullen de prijzen voor lokaal geproduceerde plastic containers en bekers in Maleisië als geheel stijgen; zelfs als de heffing niet wordt ingevoerd, zorgt de inflatie van grondstoffen op zich al voor een opwaartse druk op de plasticprijzen in 2026.
Het derde punt betreft de koolstofbelasting. Volgens de belangrijkste punten van de Maleisische begroting voor 2026 (zoals samengevat in MPMA-circulaire nr. 153/2025) is er een koolstofbelasting gepland voor 2026, die in eerste instantie gericht zal zijn op energie-intensieve sectoren zoals de staal- en energiesector. Twee zaken zijn hierbij van belang. Ten eerste is de koolstofbelasting nog steeds een verwachting in de begroting en is deze nog niet wettelijk vastgelegd, dus moet deze niet worden beschouwd als een reeds geldende belasting. Ten tweede, volgens de openbare verklaringen van de minister van Natuurlijke Hulpbronnen en Milieuduurzaamheid in april en juni 2026 (op 21 april zei de minister dat het implementatieplan opnieuw zou worden bekeken, en op 16 juni dat de implementatie nog werd afgerond en mogelijk zou worden uitgesteld) is het tijdschema voor de koolstofbelasting nog steeds onderhevig aan wijzigingen. Als de invoering volgens schema verloopt, zullen de kosten indirect worden doorberekend in de energie- en grondstofprijzen; het tijdschema moet de huidige officiële aankondigingen volgen. Marktgegevens wijzen in dezelfde richting: volgens het rapport “Malaysia Plastics Market” van Mordor Intelligence (juli 2026, SKU MOI21507801) wordt de Maleisische kunststofmarkt geschat op 4,19 miljard dollar in 2026, met een verwachte groei van 5,07 miljard dollar in 2031 en een samengestelde jaarlijkse groei van 3,86% tussen 2026 en 2031. Het rapport wijst expliciet op de gefaseerde beperkingen van de routekaart voor nul wegwerpplastics (2025-2030) en de aangescherpte importcontroles op plasticafval als variabele factoren voor de sector. Een kanttekening met betrekking tot de reikwijdte: dit zijn marktcijfers voor alle kunststoffen in Maleisië, niet specifiek voor de foodservice-sector. Papieren verpakkingen cijfers, en die twee mogen niet door elkaar gehaald worden.
Breng de drie drukfactoren samen in één inkoopoverzicht: plastic verpakkingen in Maleisië worden geconfronteerd met stijgende materiaalprijzen, een dreigende invoerbelasting en een verwachte CO2-uitstoot, terwijl de kostenopbouw van vezelgebaseerde materialen – FBB-karton, PE-gecoat papier, papieren bekers – niet onderhevig is aan een harsbelasting of de volatiliteit van petrochemische prijzen, met pulp en transport als belangrijkste schommelende factoren. Wanneer het prijsverschil tussen plastic en papier binnen een acceptabel bereik valt, hangt substitutie niet langer af van milieuvriendelijkheid, maar van productieplanning en de gereedheid van de documentatie. Daarom beschouwen we de tweede helft van 2026 tot en met 2027 als het moment waarop Maleisië kan overschakelen op vezelgebaseerde materialen: het tijdschema voor het verbod is openbaar, de kostencurves convergeren en de kopers die als eerste hun selectie- en proefbestellingen afronden, zullen zekerheid en prioritaire productieslots hebben.
3. Waar substitutie toe leidt: FBB-karton, papier en grondstoffen voor bekers in de Maleisische horeca.
De Maleisische horeca is divers, warm en vochtig: straatvoedsel, Maleisische, Chinese, Indiase en westerse fastfoodrestaurants bestaan naast elkaar, en bezorgplatforms en ketens van thee- en drankenbedrijven blijven zich uitbreiden. Daarom moeten verpakkingen bestand zijn tegen vetrijke producten, sterke kruiden, hete vullingen en afhaalbestellingen. Vezelvervanging in deze markt volgt twee sporen.
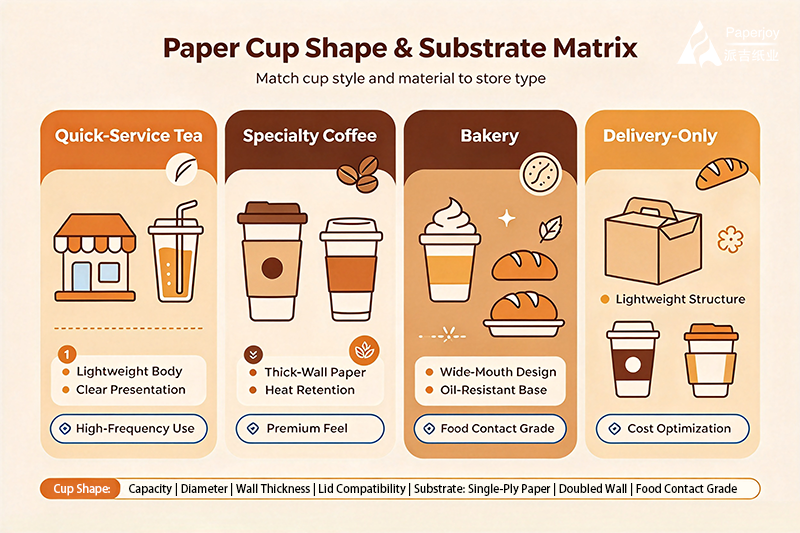
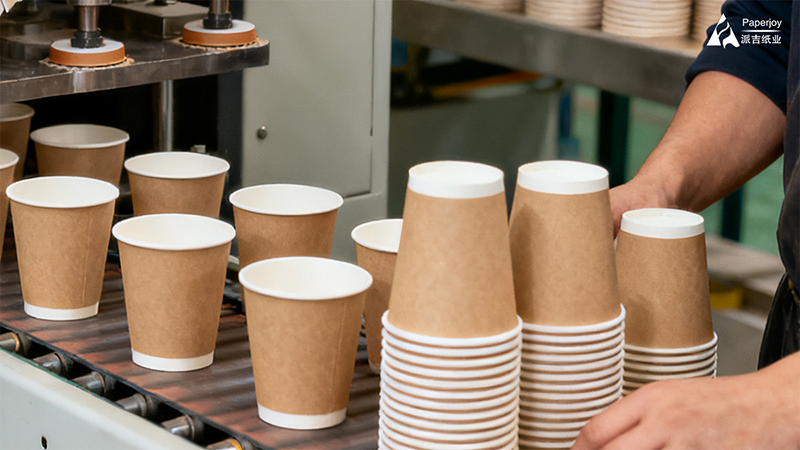
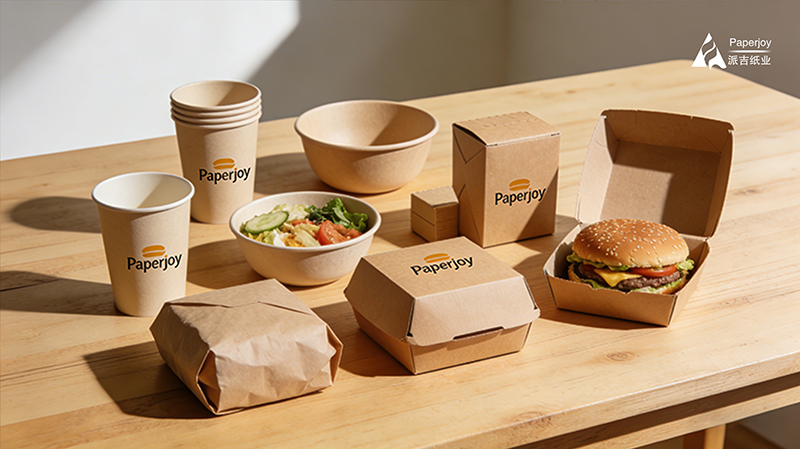
Het eerste onderdeel zijn de bekers. De structuur van de toeleveringsketen voor een papieren beker is eenvoudig. De wand bestaat uit PE-gecoat papier, gelamineerd in jumbo rollen en vervolgens gesneden. De beker zelf wordt gevormd uit een papieren bekerwaaier, gestanst volgens de hoeken en afmetingen van de bekermachine van de klant, met ondersteuning voor flexodruk in 1 tot 6 kleuren. De bodem wordt afgestemd op… Papieren beker bodem rol Op maat gesneden tot de breedte van de bodem van de beker. Temperatuurclassificatie is nog steeds het uitgangspunt van de specificatie: in de standaard leveringsspecificatie van Paperjoy is de enkelvoudig gecoate PE-kwaliteit geschikt voor warme dranken en warme afhaalmaaltijden bij 80-95 °C, terwijl de dubbel gecoate PE-kwaliteit, gewaardeerd om de condensatiebestendigheid van de buitenwand, geschikt is voor koude dranken, ijs en bevroren producten tot 60 °C; de praktische temperatuurlimiet van de PE-coating moet worden bevestigd aan de hand van testrapporten van derden (bijv. SGS) voor de specifieke batch (conform de huidige leveringsvoorwaarden van Paperjoy). Temperatuur is echter niet de enige variabele. De rijke, vette en sausrijke gerechten van Maleisië – kokosmelk, curry’s, sambal – stellen hoge eisen aan vetbestendigheid en structurele stijfheid van bekers en kommen. Het veranderen van materiaal betekent dat de sealtemperatuur, de sterkte van de zijnaad en de stapelstijfheid op de bekermachine van de klant opnieuw moeten worden gevalideerd. Een kleine proefserie moet daarom voorafgaan aan massaproductie (conform de huidige leveringsvoorwaarden van Paperjoy).
Het tweede product is karton. FBB (folding boxboard) speelt een dubbele rol in deze markt. Structureel gezien vormt het het skelet van verpakkingen voor de horeca – bekerhoezen en -omslagen, voedseldozen, trays en deksels worden gestanst uit FBB-karton. Grafisch gezien zijn hoezen en doosdeksels van ketenmerken veelgebruikte contactpunten met het merk, en de helderheid, stijfheid en bedrukbaarheid van FBB-karton bepalen de visuele consistentie. Voor kopers is de kern van de FBB-kartonselectie het afstemmen van het gramgewicht op de coatingconfiguratie: het gramgewicht bepaalt de stijfheid en vormbaarheid, en een enkelzijdig gecoate (C1S) structuur, afgestemd op flexo- of offsetdruk, verhoogt de drukefficiëntie. Onder de steeds strengere plasticverboden heeft FBB nog een onderschatte eigenschap. Als substraat van één vezel heeft het een duidelijkere route in papierrecyclingstromen dan kunststofcomposietstructuren, wat direct van invloed is op de ecologische voetafdruk van verpakkingen van Maleisische merkeigenaren die nu deelnemen aan EPR-pilots voor verpakkingen (volgens brancheanalyses, niet op officiële statistieken).
Maleisië heeft geen gebrek aan verwerkingscapaciteit – integendeel, het lokale ecosysteem voor de productie van papieren bekers is volwassen. Malex Paper Products in Johor produceert al sinds 1976 papieren bekers en papieren verpakkingen voor fastfood; Asia Papercup in Selangor is gespecialiseerd in kleine proefbekers en sausbekers; Eco Carton in Balakong produceert geribbelde en dubbelwandige bekers voor warme en koude dranken; en Tiger Green Resources in Kulim verkreeg in 2026 een MIDA-productievergunning voor papieren voedselverpakkingen en levert landelijk vanuit een eigen fabriek (volgens de openbare informatie van de bedrijven; licentiegegevens volgens officiële MIDA-documenten). Wat het lokale ecosysteem gemeen heeft, is een afhankelijkheid aan de grondstoffenkant: het basispapier, de lamineerrollen en de waaiervellen die nodig zijn voor de bekerproductie worden grotendeels uit het buitenland geïmporteerd. Uit observaties in de sector blijkt dat lokale verwerkers voedselveilige gecoate substraten voornamelijk importeren, waaruit een tekort op de lokale markt kan worden afgeleid – een conclusie gebaseerd op waargenomen inkoopgedrag, niet op statistische gegevens, en die geen specifieke omvang van het tekort aangeeft. Dat is precies waar een Chinese grondstoffenfabriek van pas komt: niet door te concurreren met lokale verwerkers op het gebied van afgewerkte bekers, maar door hen te ondersteunen met capaciteit voor de productie van grondstoffen.
4. De marktstructuur: Bekers geëxporteerd naar Amerika, grondstoffen uit China.
De Maleisische markt voor papieren bekers kent een dubbele identiteit die gemakkelijk over het hoofd gezien kan worden. Enerzijds is Maleisië een belangrijke exporthub in de wereldwijde handel in papieren serviesgoed. Volgens de openbare handelsgegevens van de OEC (Observatory of Economic Complexity) voor 2024 (HS 4823.60, dienbladen, schalen, borden en bekers van papier; geraadpleegd op 28 september 2026 en samengesteld door de auteur, geen officiële statistiek) exporteerde Maleisië voor USD 64,7 miljoen aan deze categorie. De Verenigde Staten waren de belangrijkste bestemming met USD 40,5 miljoen (volgens de openbare handelsgegevens van de OEC), Singapore de tweede met USD 18,1 miljoen, en de export naar de VS groeide met USD 32,1 miljoen tussen 2023 en 2024, waarmee Maleisië de 11e grootste exporteur van deze categorie ter wereld werd. Anderzijds is de markt sterk afhankelijk van geïmporteerde producten. De import van dezelfde categorie bereikte in 2024 een waarde van 50,2 miljoen dollar, waarvan 47,4 miljoen dollar – zo’n 94% – uit China kwam. China is tevens de snelstgroeiende bron, met een stijging van 32,3 miljoen dollar tussen 2023 en 2024 (volgens de openbare handelsgegevens van de OESO).
Metriek (HS 4823.60, 2024) Waarde Opmerking Maleisië exporteert USD 64,7 miljoen VS koploper met USD 40,5 miljoen (volgens OEC) Maleisië importeert USD 50,2 miljoen China USD 47,4 miljoen, ongeveer 94% (volgens OEC) Importgroei uit China (2023-2024) +USD 32,3 miljoen Snelstgroeiende herkomst (volgens OEC) Een opmerking over de reikwijdte: HS 4823.60 heeft betrekking op verwerkte papierproducten (dienbladen, schalen, bekers), niet op gecoat basispapier onder HS 4811 — dit betekent dat deze cijfers de handelsstromen van afgewerkte bekers beschrijven, terwijl het in dit artikel besproken PE-gecoate papier en de waaiervelsubstraten zich een niveau hoger in HS 4811 bevinden. Als we de twee datasets combineren, is de conclusie duidelijk: Maleisië verkoopt papieren bekers aan de Verenigde Staten (OEM en merklevering) en koopt afgewerkte bekers en grondstoffen in grote hoeveelheden uit China (lokale consumptie en aanvulling van tekorten). Chinese fabrieken vervullen daarom in Maleisië twee rollen tegelijk: leverancier van eindproducten en leverancier van grondstoffen. Naarmate fase 3 van het plasticverbod de kosten en risico’s van lokale plastic verpakkingen verhoogt, zullen beide kanalen aan volume winnen. Het kanaal voor grondstoffen (FBB-karton, lamineerrollen, waaiervellen), met zijn hogere eisen aan documentatie en specificatiestabiliteit, is het kanaal waar marktaandeel op de lange termijn wordt opgebouwd.
De praktische implicaties voor kopers werken in twee richtingen. Importeurs die de lokale detailhandel en horeca bedienen, moeten de overstap van vezelvarianten terugrekenen op basis van het verbodsschema en de kostencurve van kunststoffen, waarbij prioriteit moet worden gegeven aan categorieën die al verboden zijn (plastic zakken, schuimverpakkingen) en categorieën die in 2026-2027 verboden worden (plastic bestek, rietjes, voedselverpakkingen). Exportgerichte bekerfabrikanten die Amerikaanse merken bedienen, moeten de nalevingsvragen van Amerikaanse kopers naar voren schuiven: de Noord-Amerikaanse eisen met betrekking tot migratiegegevens van voedselcontactpapier en de herkomst van vezels nemen jaarlijks toe, en de volledigheid van de substraatdocumentatie bepaalt direct of een OEM-order überhaupt kan worden geaccepteerd (volgens brancheanalyses, niet op basis van officiële statistieken).
5. Van de Chinese fabriek naar Port Klang: Tarieven, oorsprongscertificaten en de checklist voor de uitvoering
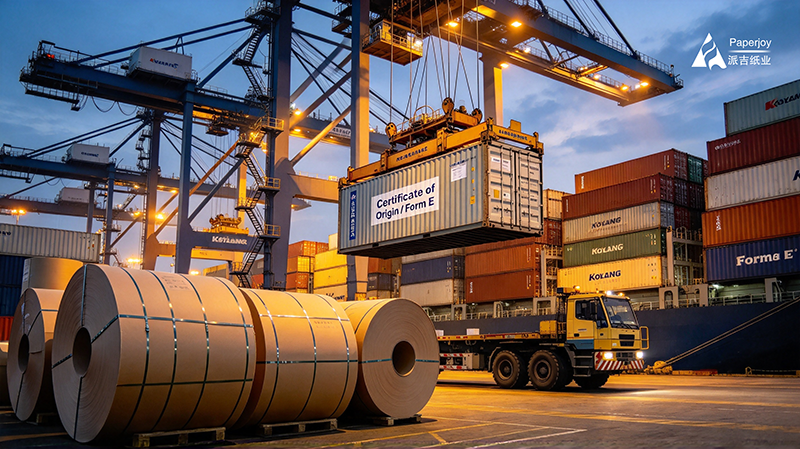
Dan komt het geld. De tarieflijnen van Maleisië binnen HS 4811 (gecoat, geïmpregneerd of bedekt papier en karton) verschillen sterk per subrubriek. Volgens het tariefschema van de Koninklijke Maleisische Douane (JKDM ezHS), gecontroleerd aan de hand van openbare tariefdatabases, geldt voor HS 4811.49.00 (ander gecoat papier en karton) een invoertarief van 20% plus 10% omzetbelasting (SST) op basis van de meestbegunstigde natie (MFN). Binnen dezelfde rubriek geldt voor HS 4811.60.99 (de subrubriek “overig” met was/olie/glycerolcoating) een MFN-tarief van 0% met 10% SST (volgens hetzelfde douaneschema). Aan de preferentiële kant wordt HS 4811.49.00 ingevoerd tegen 0% onder ACFTA (de vrijhandelszone tussen ASEAN en China, met een oorsprongscertificaat Formulier E), en ook tegen 0% onder ATIGA en CPTPP (conform het tariefschema van de Koninklijke Maleisische Douane en openbare preferentiële tarievenlijsten in tariefdatabases). Het verschil tussen 20% en 0% is de eerste kostenfactor. Dit wordt mede bepaald door de nauwkeurigheid van de classificatie en de tijdigheid van het oorsprongscertificaat. Een onjuiste onderverdeling of een ontbrekend certificaat in het invoerdossier betekent dat de goederen worden ingevoerd tegen het MFN-tarief.
Tariefartikel HS 4811.49.00 HS 4811.60.99 Bron MFN-invoerrechten 20% 0% volgens het schema van de Koninklijke Maleisische Douane (JKDM ezHS-basis) SST-omzetbelasting 10% 10% volgens het openbare schema van de Maleisische omzetbelasting ASEAN-China FTA (met formulier E) 0% 0% volgens preferentiële lijsten in de tariefdatabase Regionale overeenkomsten (RCEP, ATIGA, CPTPP) 0% 0% volgens preferentiële lijsten in de tariefdatabase De tweede laag is het omzetbelastingmechanisme. Volgens de openbare basis van de Wet op de Omzetbelasting 2018 wordt SST op invoer berekend over de CIF-waarde plus invoerrechten, is er geen aftrek van voorbelasting mogelijk en is het een verzonken kostenpost die moet worden opgenomen in de prijsbepaling inclusief alle kosten. Een vaak over het hoofd geziene mogelijkheid: erkende fabrikanten die grondstoffen importeren voor eigen gebruik kunnen een vrijstelling van omzetbelasting aanvragen via schema C. Dit is de standaardroute voor de in Maleisië gelicentieerde fabrikanten van papieren verpakkingen, en de reden waarom offertes van een Chinese grondstoffenfabriek onderscheid moeten maken tussen directe kopers en handelaren (conform de openbare basis van het Maleisische Schedule C-mechanisme). Wat de inklaring betreft, dient een Formulier E-certificaat van oorsprong onder ACFTA in principe vóór verzending te worden afgegeven en bij de invoerdocumenten te worden gevoegd; volgens de ACFTA-regels kan het in specifieke omstandigheden met terugwerkende kracht worden afgegeven, maar in de praktijk is het het beste om het vóór verzending te verkrijgen om vertragingen bij de inklaring te voorkomen. De RCEP-vereiste voor regionale waarde-inhoud (doorgaans 40%) betekent dat de waardeketen van grondstoffen en verwerkingsstappen vooraf moet worden gedocumenteerd (conform de openbare basis van de ACFTA- en RCEP-oorsprongsregels).
Wat de naleving van de regelgeving betreft, is de Maleisische route minder streng dan die van de Golfstaten, maar er zijn twee aspecten waar vroegtijdig aandacht aan besteed moet worden. Ten eerste, de documentatie voor materialen die met voedsel in contact komen: de Maleisische voedselregelgeving is gebaseerd op de Food Act 1983 en de Food Regulations 1985, waarbij het Ministerie van Volksgezondheid toezicht houdt op de veiligheidsbeoordeling van materialen die met voedsel in contact komen. Op 30 januari 2026 publiceerde Maleisië de Food (Amendment) Regulations 2026 (PU (A) 48), waarmee de migratielimieten voor lood en cadmium in keramisch kookgerei werden bijgewerkt (conform de gewijzigde regelgeving en de officiële analyse van SGS), een aanscherping die consistent is met de wereldwijde praktijk. Voor papieren substraten vereisen kopers doorgaans SGS-testrapporten, conformiteitsverklaringen van de leverancier van coatings en inkten en traceerbaarheidsgegevens (COA) als onderdeel van hun voedselveiligheidsdocumentatie (conform de huidige leveringsvoorwaarden van Paperjoy). Ten tweede, de grenzen van het halal-systeem: Maleisië is een belangrijke exporteur van halalvoedsel. Volgens de openbare eisen van het JAKIM halal-systeem moeten verpakkingsmaterialen die in contact komen met voedsel voldoen aan MS 2565:2014 en mogen ze geen Najs (onzuivere stoffen) bevatten. Een belangrijke kanttekening: MS 2565:2014 is op 27 augustus 2024 vervangen door MS 2738:2023, maar blijft in gebruik als referentiekader voor halal-verpakkingen in Maleisië. De gebruikelijke werkwijze voor een substraatfabrikant is om verklaringen van hulpstoffen en procesbeschrijvingen te verstrekken waaruit blijkt dat aan deze eisen wordt voldaan. Deze verklaringen ondersteunen de aanvraag van de koper, in plaats van een halal-certificaat voor het substraat zelf te claimen (conform de openbare eisen van JAKIM/MS 2565:2014 en de huidige leveringsvoorwaarden van Paperjoy).
Samengevat in een checklist voorafgaand aan een aanvraag, adviseert Paperjoy Maleisische kopers om vijf punten te bevestigen: ① de HS-subrubriek en het bruikbare certificaat van oorsprong (Formulier E of RCEP) bevestigen, en het verschil tussen het 20% MFN-tarief en het 0% preferentiële tarief in de landed cost verwerken; ② het gramgewicht, de coatingconfiguratie en de snijspecificaties voor FBB-karton en lamineersubstraten bevestigen, en proefdraaien met waaiervellen plannen voor de bekermachine-hoek voor bekerprogramma’s; ③ SGS-rapporten, plus verklaringen van conformiteit met coating en inkt, plus een COA verkrijgen om het voedselveiligheidsdossier compleet te maken; ④ de traceerbaarheid van batches bevestigen ter ondersteuning van de verpakkingsvoetafdrukberekening in het kader van de EPR-pilots; ⑤ tijdens schommelingen in hars- en pulpprijzen, de geldigheid van offertes en prijsaanpassingstriggers in het contract opnemen (conform de huidige leveringsvoorwaarden van Paperjoy). Het verbodsschema is openbaar en de kostencurves convergeren; Voor Maleisische kopers is de doorslaggevende factor bij vezelvervanging niet de prijs zelf, maar wie als eerste de benodigde documentatie, specificaties en proefproducties uitvoert. Bronnen: Maleisië’s routekaart naar nul plastic voor eenmalig gebruik 2018-2030 en openbare verklaringen van KPKT; openbare informatie van de deelstaatregering van Penang en berichtgeving in The Star en Malay Mail; de Malaysian Plastics Manufacturers’ Association (MPMA) via Kwong Wah Yit Poh (augustus 2026) en MPMA-circulaire nr. 153/2025; Mordor Intelligence’s “Malaysia Plastics Market” (juli 2026, SKU MOI21507801); openbare handelsgegevens van OEC (2024); het tariefschema van de Koninklijke Maleisische Douane (JKDM ezHS-basis) en openbare tariefdatabases; de openbare basis van de Sales Tax Act 2018 en het Schedule C-mechanisme; de Maleisische Food (Amendment) Regulations 2026 (PU (A) 48) met de officiële lezing van SGS; JAKIM/MS 2565:2014 openbare vereisten; openbare bedrijfsinformatie en brancheobservaties (geen officiële statistieken); raadpleeg altijd de meest recente officiële aankondigingen.
Laatst bijgewerkt: 29 september 2026
Contactgegevens
E-mail: info@nnpaperjoy.com
Tel: 0086-0771-4925950 WhatsApp/WeChat: 0086-14795799575
Website: www.paperjoypaper.com