









Fase 3 del divieto di utilizzo della plastica in Malesia: finestra temporale per i materiali di cartone, carta e bicchieri FBB
Lo stato malese di Penang ha implementato la sua iniziativa “Niente plastica monouso” a partire dal 1° settembre 2025, estendendola a ipermercati, grandi magazzini, minimarket, fast food, minimarket presso le stazioni di servizio, farmacie di catena e cliniche. Lo stato ha distribuito 55.000 borse riutilizzabili e ha istituito tre punti di raccolta e ridistribuzione ReBag, mentre venditori ambulanti e mercati tradizionali sono esentati nella prima fase; nel corso del 2026, l’applicazione del divieto si è progressivamente ampliata (secondo le informazioni pubbliche del governo dello stato di Penang e i reportage del quotidiano The Star del gennaio 2026). Nel marzo 2026, lo stato di Perak ha vietato i sacchetti di plastica monouso. A livello federale, la Roadmap malese verso l’eliminazione della plastica monouso 2018-2030 è entrata nella sua terza fase nel 2026, spostando il centro di gravità della politica dall’imposizione di tasse al divieto (secondo la roadmap pubblicata dal Ministero delle Risorse Naturali e della Sostenibilità Ambientale (NRES) e le dichiarazioni pubbliche del Ministero dell’Edilizia Abitativa e del Governo Locale (KPKT)). Per le catene di ristorazione, gli importatori di imballaggi e i trasformatori di bicchieri in Malesia, l’elenco degli imballaggi in plastica accettabili si sta riducendo. Allo stesso tempo, una proposta di tassa sull’importazione di resine e la prevista tassa sul carbonio aggiungono nuove variabili ai costi della plastica. La sostituzione delle fibre si sta trasformando da una narrativa di marketing in una questione di programmazione. Questo articolo analizza la tempistica normativa, la pressione sui costi e la struttura del mercato, e delinea come Carta da gioco FBB E materia prima per bicchieri di carta — Carta rivestita in PE ventaglio di bicchieri di cartae carta Fondo a tazza Roll — rientra nella finestra di approvvigionamento della Malesia del 2026.
1. La Malesia nel 2026: la tabella di marcia passa dall’addebito al divieto
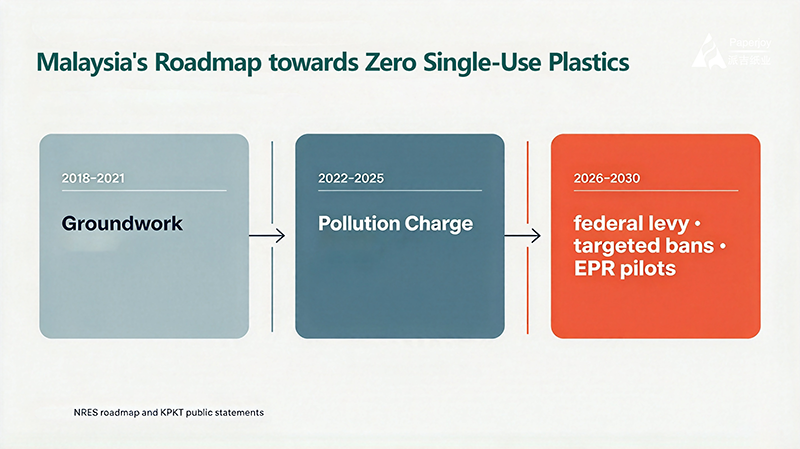
Il primo passo per comprendere il cambiamento in atto in Malesia è capire a che punto si trova nella tabella di marcia nazionale. La tabella di marcia verso l’eliminazione della plastica monouso 2018-2030, redatta dal Ministero delle Risorse Naturali e della Sostenibilità Ambientale (NRES, precedentemente MESTECC), si articola in fasi: fino al 2021, lavori preparatori e la campagna “No Free Plastic Bag”; 2022-2025, Fase 2, incentrata sull’estensione della tassa sull’inquinamento (l’imposta di 20 sen sui sacchetti di plastica) e sull’applicazione degli standard per i sacchetti biodegradabili; e 2026-2030, Fase 3, che prevede una tassa federale standardizzata sull’inquinamento, il divieto di determinati articoli e progetti pilota di Responsabilità Estesa del Produttore (EPR) per i produttori di imballaggi (secondo la tabella di marcia NRES e le dichiarazioni pubbliche del KPKT).
Fase Periodo Focus politico Fonte Fase 1 2018-2021 Campagna No Free Plastic Bag, preparazione secondo la roadmap NRES Fase 2 2022-2025 Tassa sull’inquinamento estesa (tassa di 20 sen), standard per sacchetti biologici secondo la roadmap NRES Fase 3 2026-2030 Tassa federale sull’inquinamento, divieti mirati, progetti pilota di responsabilità del produttore di imballaggi secondo la roadmap NRES e le dichiarazioni pubbliche del KPKT La direzione della terza fase è esplicita: divieto completo di articoli mirati come contenitori alimentari in PVC, contenitori in polistirolo e cannucce non compostabili (secondo la roadmap NRES e le dichiarazioni pubbliche del KPKT). L’azione a livello statale è iniziata prima del calendario federale. Penang ha applicato la sua iniziativa No Single-Use Plastic dal 1 settembre 2025 in ipermercati, grandi magazzini, minimarket, punti vendita di fast food, minimarket delle stazioni di servizio, farmacie di catena e cliniche; Nel corso del 2026, lo stato ha continuato a introdurre gradualmente ulteriori categorie, mentre i venditori ambulanti e i mercati tradizionali sono rimasti esentati nella prima fase, in attesa che le alternative si sviluppassero (secondo le informazioni pubbliche del governo dello stato di Penang e un articolo del quotidiano The Star del gennaio 2026). Il Perak ha vietato i sacchetti di plastica monouso a partire dal 1° marzo 2026, con il governo statale che ha apertamente riconosciuto come la precedente tassa di 20 sen non fosse riuscita a modificare le abitudini di consumo (secondo un articolo del Malay Mail del novembre 2025 e un articolo del quotidiano The Star del gennaio 2026). Nel complesso, il 2026 segna l’anno in cui il controllo della plastica monouso in Malesia è passato da progetti pilota locali e segnali di prezzo a una linea guida nazionale imposta da divieti.
Cosa significa questo per gli acquirenti? Gli imballaggi in plastica monouso, sia nel settore della ristorazione che in quello della vendita al dettaglio, stanno scomparendo gradualmente, categoria per categoria: prima i sacchetti, poi i contenitori in polistirolo, le posate e le cannucce. L’applicazione delle normative non si basa più solo sulle ispezioni ambientali. Secondo le osservazioni del settore, la pressione per la conformità in materia di plastica a livello di canale di distribuzione potrebbe estendersi oltre le ispezioni ambientali, arrivando a riguardare le licenze commerciali e altri requisiti operativi (un’inferenza del settore: nessuna disposizione federale o statale lo afferma esplicitamente e la prassi effettiva varia a seconda delle autorità locali). In altre parole, il passaggio a imballaggi a base di fibre in Malesia non è più solo una questione di preferenze di marketing; la conformità normativa sta diventando un fattore determinante nella decisione. Per i fornitori di materie prime a monte, questo determina due priorità nella valutazione di un programma di utilizzo delle fibre da parte degli acquirenti malesi: la continuità della fornitura e la completezza della documentazione.
2. La triplice pressione sui costi: una tassa sull’importazione di resine, l’inflazione delle materie prime e la tassa sul carbonio.
Se i divieti dovessero determinare se la plastica potrà essere utilizzata o meno, tre cambiamenti fiscali determineranno se il suo utilizzo sia ancora economicamente vantaggioso. Il primo è la proposta di una tassa di importazione del 10% sulla resina plastica (secondo le dichiarazioni pubbliche della Malaysian Plastics Manufacturers’ Association (MPMA) riportate da Kwong Wah Yit Poh, agosto 2026). Secondo le dichiarazioni pubbliche della MPMA (Kwong Wah Yit Poh, agosto 2026), il Ministero delle Finanze sta preparando una tassa di importazione del 10% sulla resina plastica e l’industria ha chiesto un rinvio di sei mesi; il ministero ha affermato di attendere un riscontro dal Ministero degli Investimenti, del Commercio e dell’Industria (MITI) prima di prendere una decisione. Un punto merita di essere sottolineato: la tassa rimane una proposta. Non esiste ancora una legge promulgata né un avviso effettivo, e potrebbe ancora essere accantonata o modificata. Trattatela come una variabile di scenario nei modelli di costo di sbarco, non come un costo fisso.
Il secondo fattore è l’inflazione delle materie prime. Secondo quanto riportato dalla stessa MPMA, l’interruzione delle catene di approvvigionamento petrolchimiche dovuta al conflitto in Medio Oriente ha spinto alcuni prezzi delle resine da circa 930 dollari a tonnellata a quasi 2.000 dollari e, sebbene i prezzi siano recentemente scesi a circa 1.450 dollari, rimangono ben al di sopra dei livelli normali (secondo i dati MPMA riportati da Kwong Wah Yit Poh, agosto 2026; i dati esatti sono quelli riportati nelle dichiarazioni originali della MPMA). Il costo della resina rappresenta il prezzo minimo per i prodotti in plastica. Se la tassa di importazione venisse introdotta e si accumulasse sul prezzo gonfiato della resina, le quotazioni per i contenitori e i bicchieri di plastica prodotti localmente in Malesia aumenterebbero nel complesso; anche se la tassa non venisse applicata, la sola inflazione delle materie prime esercita già una pressione al rialzo sulle quotazioni della plastica per il 2026.
Il terzo punto riguarda la tassa sul carbonio. Secondo quanto riportato nel Bilancio malese 2026 (riassunto nella Circolare MPMA n. 153/2025), è prevista l’introduzione di una tassa sul carbonio per il 2026, inizialmente destinata ai settori ad alta intensità energetica come quello siderurgico ed energetico. A tal proposito, è necessario fare due precisazioni. In primo luogo, la tassa sul carbonio rimane una previsione di bilancio e non è ancora stata promulgata, pertanto non deve essere considerata una tassa già in vigore. In secondo luogo, secondo le dichiarazioni pubbliche del Ministro delle Risorse Naturali e della Sostenibilità Ambientale di aprile e giugno 2026 (il 21 aprile il ministro ha affermato che il piano di attuazione sarebbe stato riesaminato e il 16 giugno che l’attuazione era ancora in fase di definizione e poteva essere posticipata), la tempistica per l’introduzione della tassa sul carbonio è soggetta a modifiche. Se verrà attuata nei tempi previsti, il suo costo si ripercuoterà indirettamente sui prezzi dell’energia e delle materie prime; la tempistica dovrebbe essere aggiornata in base agli annunci ufficiali. I dati di mercato confermano questa tendenza: secondo il rapporto “Malaysia Plastics Market” di Mordor Intelligence (luglio 2026, SKU MOI21507801), il mercato malese della plastica è stimato a 4,19 miliardi di dollari nel 2026, con una proiezione di 5,07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3,86% nel periodo 2026-2031. Il rapporto evidenzia esplicitamente le restrizioni graduali previste dalla roadmap per l’eliminazione della plastica monouso (2025-2030) e i controlli più severi sull’importazione di rifiuti plastici come variabili di settore. Un’avvertenza sull’ambito di applicazione: si tratta di dati relativi al mercato della plastica in Malesia, non al settore della ristorazione. Imballaggio in carta cifre, e le due cose non devono essere mescolate.
Mettiamo insieme le tre pressioni in un unico registro degli acquisti: gli imballaggi in plastica in Malesia devono affrontare contemporaneamente l’aumento dei prezzi delle materie prime, una tassa di importazione imminente e le aspettative sui costi del carbonio, mentre l’aumento dei costi dei materiali a base di fibre – cartone FBB, carta rivestita in PE, ventaglio di carta per bicchieri – non è soggetto né a tasse sulle resine né alla volatilità dei prodotti petrolchimici, con la cellulosa e il trasporto come principali fattori di oscillazione. Quando il divario di prezzo tra plastica e carta si riduce a un livello gestibile, la sostituzione non dipende più dalla volontà ecologica, ma dalla pianificazione della produzione e dalla disponibilità della documentazione. Ecco perché consideriamo la seconda metà del 2026 e il 2027 come la finestra di approvvigionamento per la transizione alle fibre in Malesia: il calendario del divieto è pubblico, le curve dei costi stanno convergendo e gli acquirenti che completeranno per primi la selezione e gli ordini di prova saranno quelli che avranno la certezza e le priorità negli slot di produzione.
3. Dove si colloca la sostituzione: la carta e le materie prime per bicchieri FBB nel settore della ristorazione malese
Il settore della ristorazione in Malesia è variegato, caratterizzato da caldo e umidità: coesistono la cultura dello street food, la cucina malese, cinese, indiana e occidentale con servizio rapido, e le piattaforme di consegna a domicilio e le catene di bevande a base di tè continuano ad espandersi, pertanto gli imballaggi devono essere in grado di gestire alimenti ad alto contenuto di grassi, spezie intense, ripieni caldi e la consegna a domicilio. La sostituzione delle fibre in questo mercato si articola su due fronti.
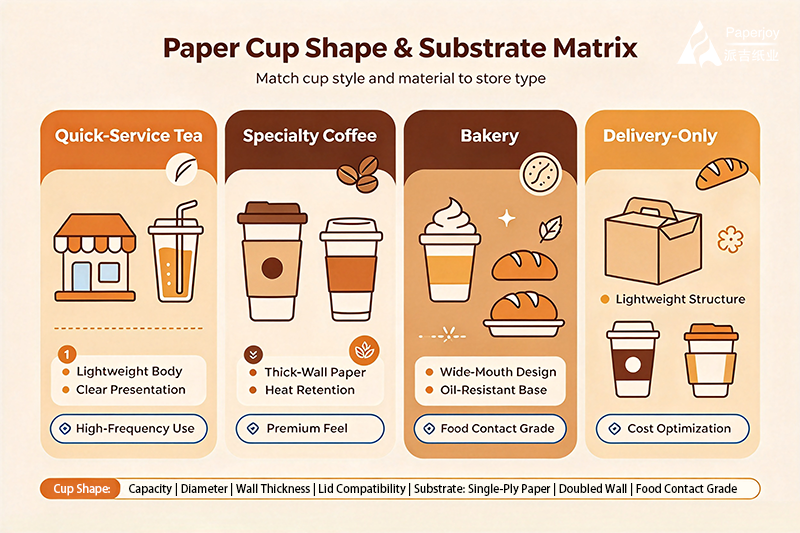
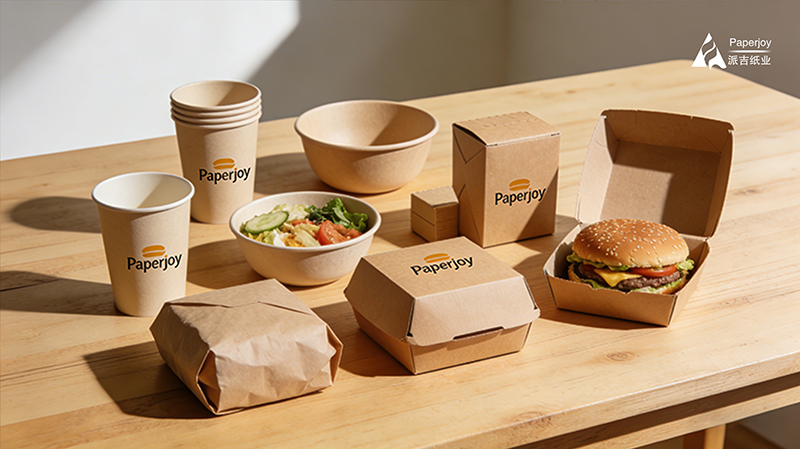
La prima traccia è quella dei bicchieri. La struttura della catena di fornitura di un bicchiere di carta è semplice. La parete è di carta rivestita in PE, laminata in rotoli jumbo e poi tagliata. Il corpo è formato da un ventaglio di bicchieri di carta, fustellato secondo l’angolo e le dimensioni della macchina per bicchieri del cliente con supporto per la stampa flessografica da 1 a 6 colori. La base è abbinata con Rotolo di fondo del bicchiere di carta , fessura personalizzata per la larghezza del fondo della tazza. La stratificazione della temperatura rimane il punto di partenza della specifica: nelle specifiche di fornitura standard di Paperjoy, il PE a rivestimento singolo è adatto per bevande calde e ripieni caldi da asporto a 80-95 °C, mentre il PE a doppio rivestimento, apprezzato per la resistenza alla condensa sulla parete esterna, è adatto per bevande fredde, gelati e applicazioni surgelate fino a 60 °C; il limite di temperatura pratico del rivestimento in PE deve essere confermato da rapporti di prova di terze parti (ad esempio SGS) per il lotto specifico (secondo le attuali condizioni di fornitura di Paperjoy). La temperatura, tuttavia, non è l’unica variabile. I piatti ricchi, oleosi e con salse della Malesia — latte di cocco, curry, sambal — alzano l’asticella per la resistenza al grasso e la rigidità strutturale di tazze e ciotole. Cambiare materiale significa riconvalidare la temperatura di sigillatura, la resistenza della cucitura laterale e la rigidità dell’impilamento sulla macchina per tazze del cliente. Pertanto, è necessario effettuare una piccola serie di prova prima della produzione in serie (secondo le attuali condizioni di fornitura di Paperjoy).
Il secondo settore riguarda il cartone. Il cartone per imballaggi pieghevoli (FBB, Folding Boxboard) svolge un duplice ruolo in questo mercato. Strutturalmente, costituisce lo scheletro degli imballaggi per il settore della ristorazione: fascette e involucri per bicchieri, scatole per alimenti, vassoi e coperchi sono fustellati in cartone FBB. Dal punto di vista grafico, le fascette e i coperchi delle scatole dei marchi più noti rappresentano punti di contatto con il marchio ad alta frequenza, e la luminosità, la rigidità e la stampabilità del cartone FBB determinano la coerenza visiva. Per gli acquirenti, il fulcro della scelta del cartone FBB è l’abbinamento della grammatura alla configurazione del rivestimento: la grammatura determina la rigidità e le prestazioni di formatura, mentre una struttura con rivestimento su un solo lato (C1S) adatta alla stampa flessografica o offset aumenta l’efficienza di stampa. Con le normative sempre più stringenti sull’uso della plastica, il cartone FBB possiede un ulteriore attributo spesso sottovalutato. Essendo un substrato monofibra, ha un percorso più chiaro nei flussi di riciclo della carta rispetto alle strutture composite in plastica, il che incide direttamente sull’impatto ambientale degli imballaggi dei proprietari di marchi malesi, ora coinvolti in progetti pilota di responsabilità estesa del produttore (EPR) per gli imballaggi (secondo un’analisi di settore, non statistiche ufficiali).
La Malesia non è a corto di capacità di trasformazione, anzi, l’ecosistema locale per la produzione di bicchieri è maturo. Malex Paper Products a Johor produce bicchieri di carta e imballaggi di carta per fast food dal 1976; Asia Papercup a Selangor è specializzata in piccoli bicchieri per assaggi e salse; Eco Carton a Balakong produce bicchieri a parete ondulata, a doppia parete per alimenti caldi e freddi; e Tiger Green Resources a Kulim ha ottenuto una licenza di produzione MIDA per imballaggi di carta per alimenti nel 2026, rifornendo tutto il paese dal proprio stabilimento (secondo le informazioni pubbliche delle aziende; dettagli della licenza secondo i registri ufficiali MIDA). Ciò che accomuna l’ecosistema locale è una dipendenza a livello di materie prime: la carta di base, i rotoli di laminazione e i substrati a foglio singolo necessari alla trasformazione dei bicchieri vengono in gran parte acquistati dall’estero. Secondo le osservazioni del settore, i trasformatori locali si riforniscono di substrati rivestiti per alimenti principalmente tramite importazioni, da cui si può dedurre una carenza di offerta sul mercato locale – una deduzione tratta dal comportamento di acquisto osservato, non da dati statistici, e che non indica una dimensione specifica del divario. È proprio in questo contesto che si inserisce un impianto cinese per la lavorazione delle materie prime: non in concorrenza con i trasformatori locali nella produzione di tazze finite, ma supportandoli con la capacità di lavorazione dei substrati.
4. Struttura del mercato: tazze esportate in America, materia prima proveniente dalla Cina
Il mercato malese dei bicchieri di carta ha una duplice identità, facile da non notare. Da un lato, la Malesia è un importante snodo di esportazione nel commercio globale di articoli per la tavola in carta. Secondo i dati commerciali pubblici dell’OEC (Osservatorio della Complessità Economica) relativi al 2024 (HS 4823.60, vassoi, piatti, bicchieri e tazze di carta; dati raccolti il 28 settembre 2026 e compilati dall’autore, non si tratta di una statistica ufficiale), la Malesia ha esportato 64,7 milioni di dollari in questa categoria. Gli Stati Uniti sono stati la principale destinazione con 40,5 milioni di dollari (secondo i dati commerciali pubblici dell’OEC), seguiti da Singapore con 18,1 milioni di dollari, e le esportazioni verso gli Stati Uniti sono cresciute di 32,1 milioni di dollari tra il 2023 e il 2024, posizionando la Malesia all’undicesimo posto tra i maggiori esportatori mondiali di questa categoria. Dall’altro lato, il mercato dipende fortemente dai prodotti importati. Nel 2024, le importazioni della stessa categoria hanno raggiunto i 50,2 milioni di dollari, di cui 47,4 milioni di dollari, pari a circa il 94%, provenivano dalla Cina. La Cina si conferma anche il paese di origine con la crescita più rapida, con un aumento di 32,3 milioni di dollari nel periodo 2023-2024 (secondo i dati commerciali pubblici dell’OEC).
Metrica (HS 4823.60, 2024) Nota sul valore Esportazioni malesi 64,7 milioni di dollari USA, massimo USA 40,5 milioni di dollari (secondo OEC) Importazioni malesi 50,2 milioni di dollari Cina 47,4 milioni di dollari, circa il 94% (secondo OEC) Crescita delle importazioni dalla Cina (2023-2024) +32,3 milioni di dollari Origine in più rapida crescita (secondo OEC) Una nota sull’ambito: HS 4823.60 copre i prodotti di carta trasformati (vassoi, piatti, bicchieri), non la carta base patinata secondo HS 4811, il che significa che queste cifre descrivono i flussi commerciali di bicchieri finiti, mentre la carta patinata in PE e i substrati a foglio a ventaglio discussi in questo articolo si trovano un livello più a monte in HS 4811. Mettendo insieme i due set di dati, la conclusione è chiara: la Malesia vende bicchieri di carta agli Stati Uniti (fornitura OEM e di marca) e acquista bicchieri finiti e materie prime dalla Cina in grandi quantità (consumo locale e riempimento del divario). Le cartiere cinesi svolgono quindi un duplice ruolo in Malesia: fornitore di prodotti finiti e fornitore di substrati. Poiché la Fase 3 del divieto della plastica aumenta i costi e i rischi degli imballaggi in plastica locali, entrambi i canali aumenteranno i volumi. Il canale dei substrati (carta per cartone FBB, rotoli per laminazione, fogli per ventilatori), con le sue maggiori esigenze in termini di documentazione e stabilità delle specifiche, è quello in cui si costruisce la quota di mercato a lungo termine.
Le implicazioni pratiche per gli acquirenti vanno in due direzioni. Gli importatori che riforniscono la vendita al dettaglio e la ristorazione locali dovrebbero pianificare a ritroso il passaggio alle nuove referenze in fibra, tenendo conto della tempistica del divieto e della curva dei costi della resina, dando priorità alle categorie già vietate (sacchetti di plastica, contenitori in schiuma) e a quelle che saranno vietate nel 2026-2027 (posate di plastica, cannucce, contenitori per alimenti). I trasformatori di bicchieri orientati all’esportazione che servono marchi statunitensi dovrebbero anticipare le domande degli acquirenti americani in merito alla conformità: i requisiti nordamericani sui dati relativi alla migrazione della carta a contatto con gli alimenti e all’approvvigionamento delle fibre aumentano di anno in anno e la completezza della documentazione relativa al substrato determina direttamente se un ordine OEM può essere accettato o meno (secondo un’analisi di settore, non statistiche ufficiali).
5. Dal mulino cinese a Port Klang: tariffe, certificati di origine e lista di controllo per l’esecuzione.
Poi c’è la questione dei soldi. Le voci tariffarie malesi all’interno della voce HS 4811 (carta e cartone patinati, impregnati o rivestiti) differiscono notevolmente tra le sottovoci. Secondo il tariffario doganale reale malese (JKDM ezHS), verificato incrociandolo con i database tariffari pubblici, la voce HS 4811.49.00 (altra carta e cartone patinati) prevede un dazio all’importazione per la clausola della nazione più favorita (MFN) del 20% più un’imposta sulle vendite (SST) del 10%. Nella stessa voce, la voce HS 4811.60.99 (la sottovoce “altri” rivestiti con cera/olio/glicerolo) prevede un dazio MFN dello 0% con un’imposta sulle vendite del 10% (secondo lo stesso tariffario doganale). Sul versante preferenziale, il codice HS 4811.49.00 è soggetto a un’aliquota dello 0% nell’ambito dell’ACFTA (Area di libero scambio ASEAN-Cina, con certificato di origine modulo E), e anche allo 0% nell’ambito dell’ATIGA e del CPTPP (secondo il tariffario doganale reale malese e gli elenchi pubblici di aliquote preferenziali nei database tariffari). La differenza tra il 20% e lo 0% rappresenta il primo fattore determinante dei costi. Tale differenza è calcolata congiuntamente in base all’accuratezza della classificazione e alla tempestività del certificato di origine. Una sottovoce errata o la mancanza di un certificato nel fascicolo di importazione comportano lo sdoganamento delle merci con l’aliquota MFN (Most Favored Nation).
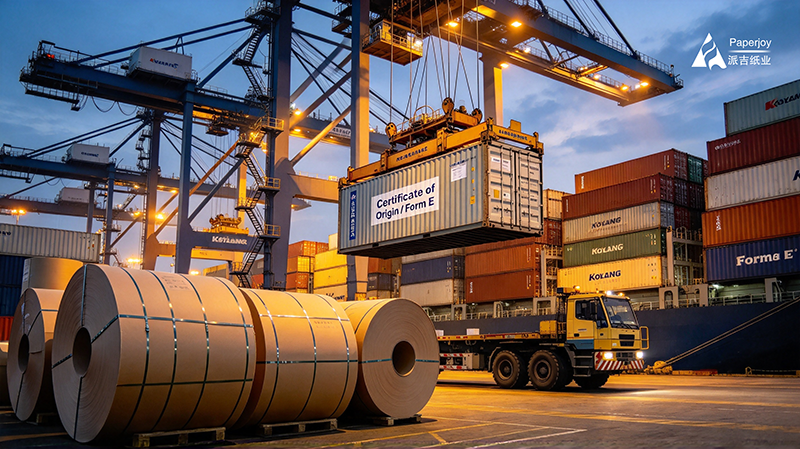
Voce tariffaria HS 4811.49.00 HS 4811.60.99 Fonte Dazio all’importazione MFN 20% 0% secondo il tariffario della dogana reale malese (base JKDM ezHS) Imposta sulle vendite SST 10% 10% secondo il tariffario pubblico dell’imposta sulle vendite malese Accordo di libero scambio ASEAN-Cina (con modulo E) 0% 0% secondo gli elenchi preferenziali del database tariffario Accordi regionali (RCEP, ATIGA, CPTPP) 0% 0% secondo gli elenchi preferenziali del database tariffario Il secondo livello è il meccanismo dell’imposta sulle vendite. Secondo la base pubblica della legge sull’imposta sulle vendite del 2018, l’SST sulle importazioni viene addebitata sul valore CIF più il dazio, non prevede alcun credito d’imposta a monte ed è un costo irrecuperabile che deve essere incorporato nel prezzo di sbarco. Un canale spesso trascurato: i produttori autorizzati che importano materie prime per uso proprio possono richiedere un’esenzione dall’imposta sulle vendite di cui all’Allegato C. Questa è la procedura standard per i produttori di imballaggi di carta autorizzati in Malesia, ed è il motivo per cui i preventivi di una cartiera cinese dovrebbero distinguere tra acquirenti diretti e commercianti (secondo le disposizioni pubbliche del meccanismo dell’Allegato C della Malesia). Per quanto riguarda gli aspetti pratici dello sdoganamento, un certificato di origine Modulo E ai sensi dell’ACFTA dovrebbe in linea di principio essere rilasciato prima della spedizione e allegato ai documenti di importazione; secondo le norme ACFTA può essere rilasciato retroattivamente in circostanze specifiche, ma in pratica è preferibile ottenerlo prima della spedizione per evitare ritardi nello sdoganamento. Il requisito del contenuto di valore regionale RCEP (generalmente 40%) implica che la catena del valore delle materie prime e delle fasi di lavorazione debba essere documentata in anticipo (secondo le disposizioni pubbliche dell’ACFTA e le norme di origine RCEP).
Sul fronte della conformità, il percorso della Malesia è più agevole rispetto ai sistemi del Golfo, ma è necessario prepararsi per tempo su due fronti. In primo luogo, la documentazione relativa al contatto con gli alimenti: la normativa alimentare malese si basa sul Food Act del 1983 e sul Food Regulations del 1985, con il Ministero della Salute che sovrintende alla valutazione della sicurezza dei materiali a contatto con gli alimenti. Il 30 gennaio 2026, la Malesia ha pubblicato nella Gazzetta Ufficiale il Food (Amendment) Regulations 2026 (PU (A) 48), aggiornando i limiti di migrazione per piombo e cadmio nelle pentole in ceramica (secondo il regolamento di modifica e la lettura ufficiale di SGS), una direzione più restrittiva in linea con la prassi globale. Per i substrati cartacei, gli acquirenti in genere richiedono i rapporti di prova SGS, le dichiarazioni di conformità dei fornitori di rivestimenti e inchiostri e i registri di tracciabilità dei lotti (COA) come documentazione di base per la sicurezza alimentare (secondo le attuali condizioni di fornitura di Paperjoy). In secondo luogo, i confini del sistema halal: la Malesia è un polo di eccellenza per l’esportazione di alimenti halal. Secondo i requisiti pubblici del sistema halal JAKIM, i materiali di imballaggio a contatto con gli alimenti devono essere conformi alla norma MS 2565:2014 e non devono contenere Najs (sostanze impure). Una nota sull’aggiornamento: la norma MS 2565:2014 è stata sostituita dalla MS 2738:2023 il 27 agosto 2024, ma rimane in uso come riferimento gestionale per gli imballaggi halal in Malesia. La prassi operativa per un impianto di produzione di substrati è quella di fornire dichiarazioni sulle sostanze ausiliarie e descrizioni del processo che attestino la conformità a tali requisiti, a supporto della richiesta dell’acquirente, piuttosto che rivendicare un certificato halal per il substrato stesso (secondo i requisiti pubblici JAKIM/MS 2565:2014 e le attuali condizioni di fornitura di Paperjoy).
Riassumendo in una checklist preliminare, Paperjoy suggerisce agli acquirenti malesi di confermare cinque elementi: ① confermare la sottovoce HS e il certificato di origine utilizzabile (Modulo E o RCEP) e calcolare la differenza tra il 20% MFN e il tasso preferenziale dello 0% nel costo di sbarco; ② confermare la grammatura, la configurazione del rivestimento e le specifiche di taglio per la carta del cartone FBB e i substrati di laminazione e programmare le prove di stampa a foglio singolo per l’angolo della macchina per tazze per i programmi di tazze; ③ ottenere i rapporti SGS più le dichiarazioni di conformità del rivestimento e dell’inchiostro più il COA per completare il fascicolo sulla sicurezza alimentare; ④ confermare i registri di tracciabilità del lotto per supportare la contabilità dell’impronta di imballaggio nell’ambito dei progetti pilota EPR; ⑤ durante la volatilità della resina e della pasta di cellulosa, inserire nel contratto la validità del preventivo e i trigger di adeguamento del prezzo (secondo le attuali condizioni di fornitura di Paperjoy). Il calendario del divieto è pubblico e le curve dei costi stanno convergendo; Per gli acquirenti malesi, il fattore decisivo nella sostituzione delle fibre non è il prezzo in sé, ma chi ottiene per primo la documentazione, le specifiche e le prove. Fonti: Roadmap della Malesia verso l’eliminazione della plastica monouso 2018-2030 e dichiarazioni pubbliche del KPKT; informazioni pubbliche del governo dello stato di Penang e reportage di The Star e Malay Mail; Malaysian Plastics Manufacturers’ Association (MPMA) tramite Kwong Wah Yit Poh (agosto 2026) e circolare MPMA n. 153/2025; “Malaysia Plastics Market” di Mordor Intelligence (luglio 2026, SKU MOI21507801); dati commerciali pubblici dell’OEC (2024); tariffario della dogana reale malese (base ezHS JKDM) e database tariffari pubblici; Sales Tax Act 2018 e meccanismo dell’Allegato C su base pubblica; Regolamento malese sugli alimenti (modificato) 2026 (PU (A) 48) con lettura ufficiale di SGS; requisiti pubblici JAKIM/MS 2565:2014; informazioni pubbliche aziendali e osservazioni del settore (non statistiche ufficiali); fare sempre riferimento agli annunci ufficiali correnti.
Ultimo aggiornamento: 29 settembre 2026
Informazioni sui contatti
E-mail: info@nnpaperjoy.com
Tel: 0086-0771-4925950 WhatsApp/WeChat: 0086-14795799575
Sito web: www.paperjoypaper.com