









Zakaz plastiku w Malezji, faza 3: Okno z tektury FBB i materiału na kubki
Malezyjski stan Penang wprowadził inicjatywę „No Single-Use Plastic” (Bez Plastiku Jednorazowego Użytku) od 1 września 2025 r., obejmującą hipermarkety, domy towarowe, sklepy typu convenience, bary szybkiej obsługi, centra handlowe przy stacjach benzynowych, apteki sieciowe i przychodnie. Stan rozdysponował 55 000 toreb wielokrotnego użytku i utworzył trzy punkty zbiórki i redystrybucji toreb ReBag. W pierwszej fazie zwolnieni z tego obowiązku są handlarze uliczni i targowiska. Do 2026 r. zakres egzekwowania przepisów będzie się rozszerzał (według informacji publicznej rządu stanu Penang i raportu gazety „The Star” ze stycznia 2026 r.). W marcu 2026 r. stan Perak zakazał stosowania jednorazowych plastikowych toreb na zakupy. Na szczeblu federalnym malezyjski Plan działania na rzecz zerowej liczby jednorazowych tworzyw sztucznych na lata 2018–2030 wszedł w trzecią fazę w 2026 r., przesuwając środek ciężkości polityki z pobierania opłat na zakazy (zgodnie z planem działania opublikowanym przez Ministerstwo Zasobów Naturalnych i Zrównoważonego Rozwoju Środowiska (NRES) oraz publicznymi oświadczeniami Ministerstwa Mieszkalnictwa i Samorządu Lokalnego (KPKT)). Dla sieci gastronomicznych, importerów opakowań i przetwórców kubków w Malezji lista akceptowalnych opakowań plastikowych ulega zawężeniu. Jednocześnie proponowany podatek od importu żywicy i planowany podatek węglowy dodają nowe zmienne do kosztów plastiku. Zastępowanie włókien zmienia się z narracji marki w kwestię harmonogramu. Niniejszy artykuł analizuje harmonogram regulacyjny, presję kosztów i strukturę rynku, a także przedstawia, jak Papier tekturowy FBB I surowiec do produkcji kubków papierowych — Papier powlekany PE wentylator z kubka papierowegoi papier Dno kubka Roll — zmieścić się w oknie zaopatrzeniowym Malezji na rok 2026.
1. Malezja w 2026 r.: Plan działania: od pobierania opłat do ich zakazywania
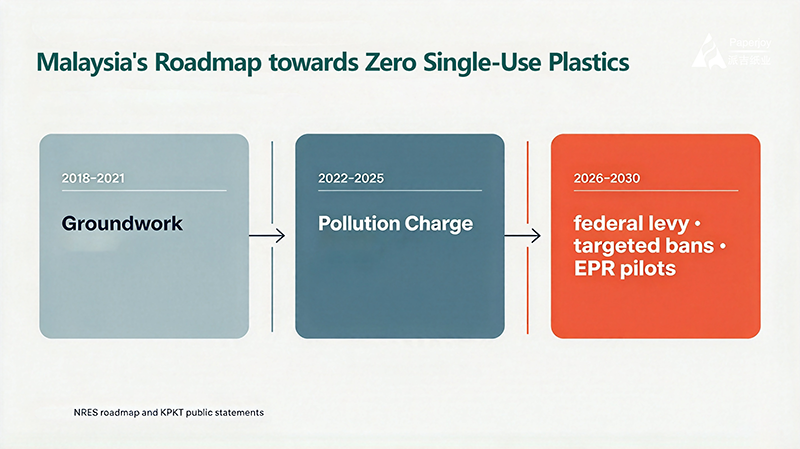
Pierwszym krokiem do zrozumienia zmian zachodzących w Malezji jest zrozumienie jej pozycji na krajowej mapie drogowej. Plan działania na rzecz zerowej emisji plastików jednorazowego użytku na lata 2018–2030, opracowany przez Ministerstwo Zasobów Naturalnych i Zrównoważonego Rozwoju Środowiska (NRES, dawniej MESTECC), przebiega etapami: do 2021 r. prace przygotowawcze i kampania „No Free Plastic Bag”; 2022–2025, etap 2, skoncentrowany na rozszerzeniu opłaty za zanieczyszczenia (opłata za torby plastikowe w wysokości 20 senów) i egzekwowaniu standardów dotyczących toreb biologicznych; oraz 2026–2030, etap 3, który wprowadza ujednoliconą federalną opłatę za zanieczyszczenia, zakazy dotyczące określonych produktów oraz pilotażowe programy rozszerzonej odpowiedzialności producenta (EPR) dla producentów opakowań (zgodnie z planem działania NRES i publicznymi oświadczeniami KPKT).
Faza Okres Skupienie polityki Źródło Faza 1 2018-2021 Kampania No Free Plastic Bag, prace przygotowawcze zgodnie z planem działania NRES Faza 2 2022-2025 Rozszerzona opłata za zanieczyszczenie (opłata 20 sen), standardy toreb biologicznych zgodnie z planem działania NRES Faza 3 2026-2030 Federalna opłata za zanieczyszczenie, ukierunkowane zakazy, pilotażowe programy odpowiedzialności producenta opakowań zgodnie z planem działania NRES i oświadczeniami publicznymi KPKT Kierunek trzeciej fazy jest wyraźny: całkowity zakaz takich przedmiotów jak pojemniki na żywność z PVC, pojemniki z polistyrenu i niekompostowalne słomki (zgodnie z planem działania NRES i oświadczeniami publicznymi KPKT). Działania na poziomie stanowym rozpoczęły się wcześniej niż harmonogram federalny. Penang wdrożył inicjatywę No Single-Use Plastic od 1 września 2025 r. w hipermarketach, domach towarowych, sklepach typu convenience, punktach fast-food, sklepach typu convenience na stacjach benzynowych, sieciach aptek i klinikach; Do 2026 roku stan będzie stopniowo wprowadzał kolejne kategorie, podczas gdy handlarze i targowiska pozostaną zwolnieni z obowiązku stosowania zakazów na pierwszym etapie, dopóki nie pojawią się alternatywy (według informacji publicznej rządu stanu Penang i doniesień gazety The Star ze stycznia 2026 r.). W stanie Perak zakazano jednorazowych plastikowych toreb na zakupy od 1 marca 2026 r., a władze stanowe otwarcie przyznały, że wcześniejsza opłata w wysokości 20 senów nie zmieniła nawyków użytkowania (według doniesień gazety Malay Mail z listopada 2025 r. i doniesień gazety The Star ze stycznia 2026 r.). Podsumowując, rok 2026 to rok, w którym malezyjska kontrola plastików jednorazowego użytku przestanie być lokalnymi programami pilotażowymi i sygnałami cenowymi, a stanie się ogólnokrajowym punktem odniesienia, egzekwowanym poprzez zakazy.
Co to oznacza dla kupujących? Jednorazowe opakowania plastikowe w gastronomii i handlu detalicznym znikają kategoria po kategorii — najpierw torby, potem pojemniki piankowe, sztućce i słomki. Egzekwowanie przepisów nie opiera się już wyłącznie na kontrolach środowiskowych. Według obserwacji branżowych, presja zgodności tworzyw sztucznych na poziomie kanału dystrybucji może wykraczać poza kontrole środowiskowe, obejmując licencje biznesowe i inne wymogi operacyjne (wnioskowanie branżowe — nie ma przepisów federalnych ani stanowych, które by to określały, a praktyka różni się w zależności od władz lokalnych). Innymi słowy, przejście na opakowania na bazie włókien w Malezji nie jest już tylko kwestią preferencji marketingowych; waga zgodności ma znaczenie dla decyzji. Dla dostawców materiałów z górnego biegu łańcucha dostaw wyznacza to dwa priorytety w ocenie programu włókienniczego przez malezyjskich kupujących: ciągłość dostaw i kompletność dokumentacji.
2. Potrójny efekt redukcji kosztów: podatek od importu żywic, inflacja cen surowców i podatek węglowy
Jeśli zakazy zadecydują o możliwości używania plastiku, trzy zmiany fiskalne przesądzą o tym, czy używanie plastiku nadal ma sens finansowy. Pierwszą z nich jest proponowany 10% podatek importowy na żywice syntetyczne (zgodnie z publicznymi oświadczeniami Malezyjskiego Stowarzyszenia Producentów Tworzyw Sztucznych (MPMA) zgłoszonymi przez Kwong Wah Yit Poh, sierpień 2026 r.). Zgodnie z publicznymi oświadczeniami MPMA (Kwong Wah Yit Poh, sierpień 2026 r.), Ministerstwo Finansów przygotowuje 10% podatek importowy na żywice syntetyczne, a branża poprosiła o sześciomiesięczne odroczenie; ministerstwo oświadczyło, że oczekuje na opinię Ministerstwa Inwestycji, Handlu i Przemysłu (MITI) przed podjęciem decyzji. Należy podkreślić jedną kwestię: podatek pozostaje propozycją. Nie ma jeszcze uchwalonego prawa ani skutecznego zawiadomienia, a nadal może zostać odłożony na półkę lub skorygowany. Należy go traktować jako zmienną scenariusza w modelach kosztów lądowania, a nie jako ustalony koszt.
Drugim czynnikiem jest inflacja cen surowców. Zgodnie z tym samym ujawnieniem MPMA, zakłócenia w łańcuchach dostaw produktów petrochemicznych spowodowane konfliktem na Bliskim Wschodzie spowodowały wzrost cen niektórych żywic z około 930 USD za tonę do prawie 2000 USD. Chociaż ceny ostatnio spadły do około 1450 USD, nadal pozostają znacznie powyżej normalnego poziomu (według danych MPMA opublikowanych przez Kwong Wah Yit Poh w sierpniu 2026 r.; dokładne dane podano w oryginalnych oświadczeniach MPMA). Koszt żywicy stanowi dolną granicę cen wyrobów z tworzyw sztucznych. Jeśli podatek importowy zostanie wprowadzony i będzie się kumulował na zawyżonej cenie żywicy, ceny lokalnie produkowanych pojemników i kubków plastikowych w Malezji ogólnie wzrosną; nawet jeśli podatek utknie w martwym punkcie, sama inflacja cen surowców już teraz wywiera presję na wzrost cen tworzyw sztucznych w 2026 r.
Trzecim jest podatek węglowy. Zgodnie z najważniejszymi informacjami z budżetu Malezji na rok 2026 (podsumowanymi w Okólniku MPMA nr 153/2025), podatek węglowy jest planowany na rok 2026, początkowo ukierunkowany na sektory energochłonne, takie jak stal i energetyka. Ważne są tu dwa wyjaśnienia. Po pierwsze, podatek węglowy pozostaje oczekiwanym elementem planu budżetowego i nie został jeszcze uchwalony, więc nie należy go traktować jako podatku już obowiązującego. Po drugie, zgodnie z publicznymi oświadczeniami Ministra Zasobów Naturalnych i Zrównoważonego Rozwoju Środowiska z kwietnia i czerwca 2026 r. (21 kwietnia minister zapowiedział, że plan wdrożenia zostanie ponownie przeanalizowany, a 16 czerwca, że wdrożenie jest nadal finalizowane i może zostać przesunięte), harmonogram podatku węglowego nadal może ulec zmianie. Jeśli zostanie wprowadzony zgodnie z harmonogramem, jego koszt będzie pośrednio przenoszony poprzez ceny energii i surowców; harmonogram powinien być zgodny z bieżącymi oficjalnymi ogłoszeniami. Dane rynkowe wskazują na to samo: według raportu Mordor Intelligence „Malaysia Plastics Market” (lipiec 2026 r., SKU MOI21507801), wartość malezyjskiego rynku tworzyw sztucznych szacowana jest na 4,19 mld USD w 2026 r., a prognozowany wzrost do 5,07 mld USD do 2031 r. przy średniorocznym tempie wzrostu (CAGR) na poziomie 3,86% w latach 2026-2031. Raport wyraźnie wskazuje na stopniowe ograniczenia wynikające z planu działania na rzecz zerowego zużycia tworzyw sztucznych jednorazowego użytku na lata 2025-2030 oraz zaostrzone kontrole importu odpadów plastikowych jako zmienne branżowe. Jedno zastrzeżenie dotyczące zakresu: są to dane dotyczące rynku tworzyw sztucznych wyłącznie w Malezji, a nie w sektorze gastronomicznym. Opakowania papierowe liczby i nie należy ich mieszać.
Umieść te trzy naciski w jednym rejestrze zamówień: opakowania plastikowe w Malezji stoją w obliczu rosnących cen materiałów, zbliżającego się podatku importowego i jednocześnie oczekiwań dotyczących kosztów emisji dwutlenku węgla, podczas gdy narastanie kosztów materiałów włóknistych — papieru tekturowego FBB, papieru powlekanego PE, wentylatora na kubki papierowe — nie pociąga za sobą ani podatku od żywicy, ani zmienności petrochemicznej, a głównymi czynnikami wahającymi są celuloza i fracht. Gdy różnica cenowa między plastikiem a papierem spadnie do zakresu operacyjnego, substytucja nie będzie już zależeć od chęci ochrony środowiska; będzie zależeć od harmonogramu produkcji i gotowości dokumentacji. Dlatego drugą połowę 2026 r. i 2027 r. traktujemy jako okno zaopatrzenia na przełączenia światłowodowe w Malezji: harmonogram zakazu jest publiczny, krzywe kosztów zbiegają się, a kupujący, którzy pierwsi zakończą swój wybór i zamówienia próbne, będą tymi, którzy będą mieli pewność i priorytetowe sloty produkcyjne.
3. Gdzie trafia substytut: papier i surowce do produkcji kubków FBB w malezyjskiej gastronomii
Malezyjska kuchnia jest różnorodna, gorąca i wilgotna: kultura ulicznych straganów, malajskie, chińskie, indyjskie i zachodnie fast foody współistnieją, a platformy dostawcze i sieciowe sieci herbaciane stale się rozwijają, więc opakowania muszą być odporne na wysoką zawartość tłuszczu, ostre przyprawy, gorące nadzienie i dostawę na wynos. Substytucja błonnika na tym rynku odbywa się dwutorowo.
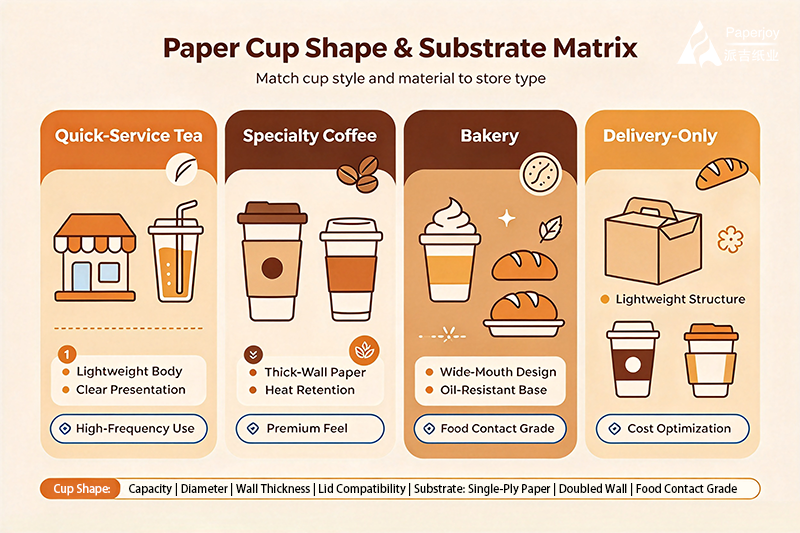
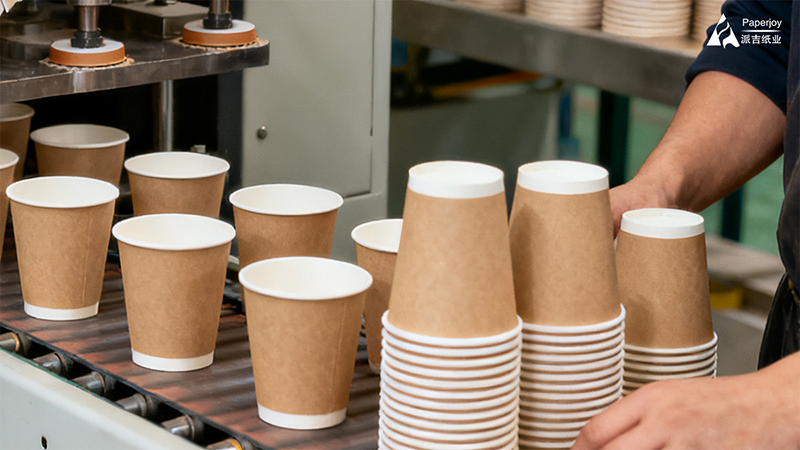
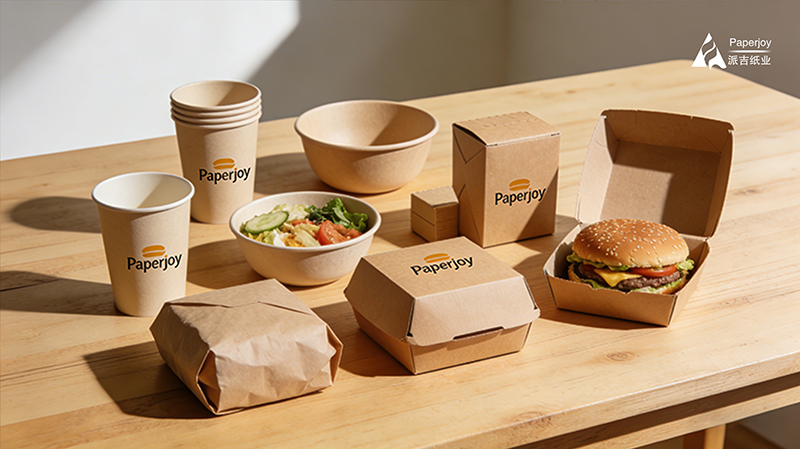
Pierwszym torem są kubki. Struktura łańcucha dostaw kubka papierowego jest prosta. Ścianka wykonana jest z papieru powlekanego polietylenem, laminowanego w rolkach jumbo, a następnie ciętego. Korpus jest formowany z wachlarza kubków papierowych, wycinanego pod kątem i wymiarami maszyny do produkcji kubków klienta, z możliwością druku fleksograficznego w 1-6 kolorach. Podstawa jest dopasowana do Rolka dolna do kubka papierowego , niestandardowe nacięcie do szerokości dna kubka. Klasyfikacja temperaturowa jest nadal punktem wyjścia specyfikacji: w standardowej specyfikacji dostaw Paperjoy, pojedynczo powlekany gatunek PE służy do gorących napojów i gorących dań na wynos w temperaturze 80-95°C, podczas gdy podwójnie powlekany gatunek PE, ceniony za odporność na kondensację na zewnętrznych ściankach, służy do zimnych napojów, lodów i mrożonek w temperaturze do 60°C; praktyczny pułap temperatury powłoki PE powinien zostać potwierdzony raportami z testów stron trzecich (np. SGS) dla konkretnej partii (zgodnie z obecnymi warunkami dostaw Paperjoy). Temperatura jednak nie jest jedyną zmienną. Bogate, tłuste i soczyste dania z Malezji — mleko kokosowe, curry, sambal — podnoszą poprzeczkę w zakresie odporności na tłuszcz i sztywności strukturalnej kubków i misek. Zmiana materiału oznacza ponowną walidację temperatury zgrzewania, wytrzymałości szwów bocznych i sztywności układania w stosy na maszynie do kubków klienta. Dlatego przed produkcją seryjną powinna nastąpić mała seria próbna (zgodnie z obecnymi warunkami dostaw Paperjoy).
Drugim torem jest tektura. FBB (tektura składana) odgrywa na tym rynku podwójną rolę. Strukturalnie stanowi szkielet opakowań gastronomicznych — koperty i koszulki na kubki, pudełka na żywność, tacki i tektury na wieczka są wycinane z tektury FBB. Graficznie, koperty i wieczka pudełek marek sieciowych to punkty styku z marką o wysokiej częstotliwości, a jasność, sztywność i drukowność tektury FBB decydują o spójności wizualnej. Dla kupujących sednem wyboru tektury FBB jest dopasowanie gramatury do konfiguracji powłoki: gramatura decyduje o sztywności i wydajności formowania, a struktura powlekana jednostronnie (C1S) dopasowana do druku fleksograficznego lub offsetowego zapewnia wydajność druku. W obliczu zaostrzających się zakazów dotyczących tworzyw sztucznych, FBB posiada jeszcze jedną niedocenianą cechę. Jako podłoże jednowłóknowe ma on wyraźniejszy ślad w strumieniach recyklingu papieru niż struktury kompozytowe z tworzyw sztucznych, co bezpośrednio wpływa na bilans śladu węglowego malezyjskich właścicieli marek, którzy obecnie uczestniczą w pilotażowych programach EPR dla opakowań (zgodnie z analizą branżową, a nie oficjalnymi statystykami).
Malezji nie brakuje mocy przetwórczych – wręcz przeciwnie, lokalny ekosystem produkcji kubków jest dojrzały. Malex Paper Products w Johor produkuje kubki papierowe i papierowe opakowania do fast foodów od 1976 roku; Asia Papercup w Selangor specjalizuje się w małych kubkach do próbek i sosów; Eco Carton w Balakong produkuje kubki z falistymi ściankami i podwójnymi ściankami do napojów gorących i zimnych; a Tiger Green Resources w Kulim uzyskał licencję MIDA na produkcję papierowych opakowań do żywności w 2026 roku, dostarczając je na terenie całego kraju z własnej fabryki (zgodnie z publicznymi informacjami firm; szczegóły licencji w oficjalnych rejestrach MIDA). Lokalny ekosystem łączy zależność surowcowa: papier bazowy, rolki laminujące i podłoża arkuszowe, których potrzebuje produkcja kubków, są w dużej mierze kupowane z zagranicy. Z obserwacji branżowych wynika, że lokalni przetwórcy pozyskują powlekane podłoża dopuszczone do kontaktu z żywnością głównie z importu, co może sugerować lukę podażową na lokalnym rynku – wniosek ten wynika z obserwowanych zachowań zakupowych, a nie z danych statystycznych, i nie wskazuje na konkretną wielkość luki. Właśnie tutaj pasuje chińska fabryka surowców — nie konkurująca z lokalnymi przetwórcami w zakresie gotowych kubków, lecz wspierająca ich w zakresie produkcji substratów.
4. Struktura rynku: kubki eksportowane do Ameryki, surowiec z Chin
Malezyjski rynek kubków papierowych ma podwójną tożsamość, którą łatwo przeoczyć. Z jednej strony Malezja jest znaczącym węzłem eksportowym w globalnym handlu papierowymi naczyniami stołowymi. Według publicznych danych handlowych OEC (Observatory of Economic Complexity) za rok 2024 (HS 4823.60, tace, naczynia, talerze i kubki papierowe; pobrane 28 września 2026 r. i opracowane przez autora, nie są to oficjalne statystyki), Malezja wyeksportowała tę kategorię za 64,7 mln USD. Stany Zjednoczone były największym odbiorcą z wynikiem 40,5 mln USD (według publicznych danych handlowych OEC), Singapur drugim z wynikiem 18,1 mln USD, a eksport do USA wzrósł o 32,1 mln USD między 2023 a 2024 rokiem, plasując Malezję na 11. miejscu wśród największych eksporterów tej kategorii na świecie. Z drugiej strony, rynek w dużej mierze opiera się na produktach importowanych. Import tej samej kategorii osiągnął wartość 50,2 mln USD w 2024 r., a 47,4 mln USD – około 94% – pochodziło z Chin. Chiny są również najszybciej rozwijającym się krajem pochodzenia, ze wzrostem o 32,3 mln USD w latach 2023-2024 (według publicznych danych handlowych OEC).
Wartość (HS 4823.60, 2024) Uwaga Malezja eksportuje 64,7 mln USD USA osiągają szczyt na poziomie 40,5 mln USD (na OEC) Malezja importuje 50,2 mln USD Chiny 47,4 mln USD, około 94% (na OEC) Wzrost importu z Chin (2023-2024) +32,3 mln USD Najszybciej rosnące pochodzenie (na OEC) Jedna uwaga dotycząca zakresu: HS 4823.60 obejmuje produkty z papieru przetworzonego (tacki, naczynia, kubki), a nie powlekany papier bazowy w ramach HS 4811 — co oznacza, że liczby te opisują przepływy handlowe gotowych kubków, podczas gdy podłoża papieru powlekanego PE i arkuszy wachlarzowych omówione w tym artykule znajdują się jeden poziom wyżej w HS 4811. Łącząc oba zestawy danych, wniosek jest jasny: Malezja sprzedaje kubki papierowe do Stanów Zjednoczonych (OEM i zaopatrzenie marki) i kupuje gotowe kubki i surowce z Chin w dużych ilościach (lokalne zużycie i Chińskie huty pełnią zatem w Malezji jednocześnie dwie role – dostawcy produktów gotowych i dostawcy substratów. Wraz ze wzrostem kosztów i ryzyka związanego z lokalnymi opakowaniami z tworzyw sztucznych w fazie 3 zakazu ich sprzedaży, oba kanały będą zyskiwać na wolumenie. Kanał substratów (papier FBB, rolki laminujące, arkusze wachlarzowe), z wyższymi wymaganiami dotyczącymi dokumentacji i stabilności specyfikacji, to ten, w którym budowany jest długoterminowy udział.
Praktyczne implikacje dla kupujących są dwukierunkowe. Importerzy obsługujący lokalny handel detaliczny i gastronomię powinni zaplanować zmianę SKU włókien z harmonogramu zakazu i krzywej kosztów żywicy, priorytetowo traktując kategorie już objęte zakazem (torby plastikowe, pojemniki piankowe) oraz kategorie objęte zakazem w latach 2026-2027 (plastikowe sztućce, słomki, pojemniki na żywność). Nastawieni na eksport producenci kubków, obsługujący marki amerykańskie, powinni zająć się kwestiami zgodności z przepisami przez amerykańskich nabywców: północnoamerykańskie wymogi dotyczące danych o migracji papieru do kontaktu z żywnością i źródeł włókien rosną z roku na rok, a kompletność dokumentacji podłoża bezpośrednio decyduje o tym, czy zamówienie OEM w ogóle zostanie przyjęte (zgodnie z analizą branżową, a nie oficjalnymi statystykami).
5. Od chińskiego młyna do Port Klang: taryfy, świadectwa pochodzenia i lista kontrolna wykonania
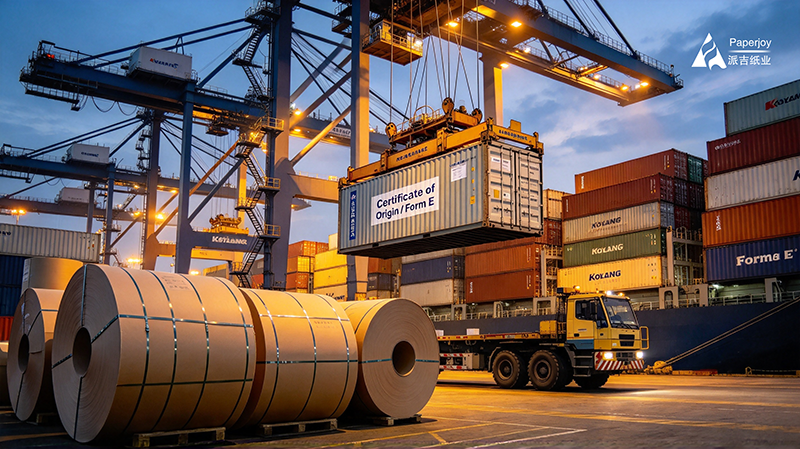
Potem pojawiają się pieniądze. Malezyjskie pozycje taryfowe w ramach HS 4811 (papier i tektura powlekane, impregnowane lub pokryte) różnią się znacząco między podpozycjami. Zgodnie z taryfą celną Królewskiego Urzędu Celnego Malezji (JKDM ezHS), sprawdzoną w publicznych bazach danych taryfowych, HS 4811.49.00 (pozostały papier i tektura powlekane) jest objęty cłem importowym klauzuli najwyższego uprzywilejowania (MFN) w wysokości 20% plus 10% podatku od sprzedaży (SST). W ramach tej samej pozycji, HS 4811.60.99 (pozostała podpozycja „MFN” dla produktów powlekanych woskiem/olejem/glicerolem) jest objęty 0% MFN i 10% podatkiem SST (zgodnie z tą samą taryfą celną). Po stronie preferencyjnej, HS 4811.49.00 jest objęty stawką 0% w ramach ACFTA (Strefy Wolnego Handlu ASEAN-Chiny, z certyfikatem pochodzenia na formularzu E), a także 0% w ramach ATIGA i CPTPP (zgodnie z taryfą celną Królewskiego Urzędu Celnego Malezji i publicznymi listami stawek preferencyjnych w bazach danych taryfowych). Różnica między 20% a 0% stanowi pierwszy próg kosztów. Jest ona ustalana wspólnie na podstawie dokładności klasyfikacji i terminowości certyfikatu pochodzenia. Błędna podpozycja lub brak certyfikatu w pliku zgłoszeniowym oznacza, że towary zostaną odprawione po stawce KNU.
Pozycja stawki HS 4811.49.00 HS 4811.60.99 Źródło KNU cło importowe 20% 0% zgodnie z harmonogramem Królewskiego Malezyjskiego Urzędu Celnego (podstawa JKDM ezHS) Podatek od sprzedaży SST 10% 10% zgodnie z publicznym harmonogramem malezyjskiego podatku od sprzedaży Umowa o wolnym handlu ASEAN-Chiny (z formularzem E) 0% 0% zgodnie z bazą danych taryf preferencyjnych ofert Porozumienia regionalne (RCEP, ATIGA, CPTPP) 0% 0% zgodnie z bazą danych taryf preferencyjnych ofert Drugą warstwą jest mechanizm podatku od sprzedaży. Zgodnie z publiczną podstawą ustawy o podatku od sprzedaży z 2018 r., SST od importu jest naliczany od wartości CIF powiększonej o cło, nie pociąga za sobą kredytu podatku naliczonego i jest kosztem utopionym, który musi zostać uwzględniony w cenach kosztów lądowania. Jednym z często pomijanych kanałów: licencjonowani producenci importujący surowce na własny użytek mogą ubiegać się o zwolnienie z podatku od sprzedaży zgodnie z harmonogramem C. Jest to standardowa procedura dla licencjonowanych producentów opakowań papierowych w Malezji i powód, dla którego oferty z chińskiej fabryki substratów powinny odróżniać nabywców bezpośrednich od handlowców (zgodnie z publiczną podstawą malezyjskiego mechanizmu Wykazu C). W kwestiach praktycznych dotyczących odprawy celnej, świadectwo pochodzenia na formularzu E w ramach ACFTA powinno być co do zasady wystawione przed wysyłką i złożone wraz z dokumentami wjazdowymi; zgodnie z przepisami ACFTA może być ono wystawione z mocą wsteczną w określonych okolicznościach, ale w praktyce najlepiej jest je uzyskać przed wysyłką, aby uniknąć opóźnień w odprawie celnej. Wymóg regionalnej wartości udziału (zwykle 40%), określony w RCEP, oznacza, że łańcuch wartości surowców wejściowych i etapów przetwarzania musi być udokumentowany z wyprzedzeniem (zgodnie z publiczną podstawą zasad pochodzenia ACFTA i RCEP).
Pod względem zgodności, droga Malezji jest łatwiejsza niż w przypadku systemów Zatoki Perskiej, ale dwa tory wymagają wcześniejszego przygotowania. Po pierwsze, dokumentacja dotycząca kontaktu z żywnością: malezyjskie przepisy dotyczące żywności opierają się na ustawie o żywności z 1983 r. oraz przepisach dotyczących żywności z 1985 r., a Ministerstwo Zdrowia nadzoruje ocenę bezpieczeństwa materiałów mających kontakt z żywnością. 30 stycznia 2026 r. Malezja opublikowała w Dzienniku Urzędowym przepisy zmieniające przepisy dotyczące żywności z 2026 r. (PU (A) 48), aktualizujące limity migracji ołowiu i kadmu w ceramicznych naczyniach kuchennych (zgodnie z przepisami zmieniającymi i oficjalnym brzmieniem SGS), co stanowi zaostrzenie przepisów zgodne z praktyką światową. W przypadku podłoży papierowych kupujący zazwyczaj wymagają raportów z badań SGS, deklaracji zgodności dostawców powłok i tuszów oraz dokumentacji śledzenia partii (COA) jako pliku podłoża w dokumentacji bezpieczeństwa żywności (zgodnie z obecnymi warunkami dostaw Paperjoy). Po drugie, granice systemu halal: Malezja jest potęgą w eksporcie żywności halal. Zgodnie z publicznymi wymogami systemu halal JAKIM, materiały opakowaniowe mające kontakt z żywnością muszą być zgodne z MS 2565:2014 i nie mogą zawierać Najs (substancji zanieczyszczonych). Uwaga dotycząca aktualności: MS 2565:2014 został zastąpiony przez MS 2738:2023 w dniu 27 sierpnia 2024 r., ale nadal jest stosowany jako punkt odniesienia dla zarządzania opakowaniami halal w Malezji. Praktyką w zakładzie produkującym substraty jest dostarczanie deklaracji dotyczących substancji pomocniczych i opisów procesów potwierdzających zgodność z tymi wymogami, wspierając wniosek kupującego, zamiast ubiegania się o certyfikat halal dla samego substratu (zgodnie z publicznymi wymogami JAKIM/MS 2565:2014 i obecnymi warunkami dostaw Paperjoy).
Skrócona do listy kontrolnej przed zapytaniem, Paperjoy sugeruje malezyjskim nabywcom potwierdzenie pięciu pozycji: ① potwierdzenie podpozycji HS i użytecznego świadectwa pochodzenia (Formularz E lub RCEP) oraz wycenę różnicy między 20% KNU a 0% stawką preferencyjną w koszcie dostawy; ② potwierdzenie gramatury, konfiguracji powłoki i specyfikacji cięcia dla papieru tekturowego FBB i podłoży laminowanych oraz zaplanowanie próbnych przebiegów arkuszy wachlarzowych pod kątem maszyny do produkcji kubków dla programów kubkowych; ③ uzyskanie raportów SGS plus deklaracji zgodności powłoki i farby oraz COA w celu uzupełnienia dokumentacji bezpieczeństwa żywności; ④ potwierdzenie zapisów identyfikowalności partii w celu wsparcia rozliczania śladu opakowania w ramach pilotaży EPR; ⑤ podczas zmienności żywicy i masy celulozowej, uwzględnienie ważności oferty i wyzwalaczy korekty ceny w umowie (zgodnie z obecnymi warunkami dostaw Paperjoy). Harmonogram zakazu jest publiczny, a krzywe kosztów zbiegają się; Dla malezyjskich nabywców decydującym czynnikiem w substytucji włókien nie jest sama cena, ale to, kto jako pierwszy otrzyma dokumentację, specyfikacje i przeprowadzi testy. Źródła: Malezyjski plan działania na rzecz zerowej produkcji tworzyw sztucznych jednorazowego użytku na lata 2018–2030 oraz publiczne oświadczenia KPKT; informacje publiczne rządu stanu Penang oraz doniesienia The Star i Malay Mail; Malezyjskie Stowarzyszenie Producentów Tworzyw Sztucznych (MPMA) za pośrednictwem Kwong Wah Yit Poh (sierpień 2026 r.) oraz Okólnik MPMA nr 153/2025; „Malezyjski rynek tworzyw sztucznych” Mordor Intelligence (lipiec 2026 r., SKU MOI21507801); publiczne dane handlowe OEC (2024 r.); taryfa celna Królewskiego Urzędu Celnego Malezji (na podstawie JKDM ezHS) i publiczne bazy danych taryfowych; ustawa o podatku od sprzedaży z 2018 r. i mechanizm na podstawie załącznika C; Rozporządzenie Malezji w sprawie zmiany przepisów dotyczących żywności z 2026 r. (PU (A) 48) z oficjalnym brzmieniem SGS; wymogi publiczne JAKIM/MS 2565:2014; informacje publiczne firmy i obserwacje branży (nie oficjalne statystyki); zawsze należy odnosić się do bieżących oficjalnych ogłoszeń.
Ostatnia aktualizacja: 29 września 2026 r.
Informacje kontaktowe
Adres e-mail: info@nnpaperjoy.com
Tel.: 0086-0771-4925950 WhatsApp/WeChat: 0086-14795799575
Strona internetowa: www.paperjoypaper.com