









Fase 3 de la prohibición del plástico en Malasia: Ventana de información sobre materiales para cartón, papel y vasos de la FBB
El estado malasio de Penang implementó su iniciativa “Cero Plásticos de Un Solo Uso” el 1 de septiembre de 2025, abarcando hipermercados, grandes almacenes, tiendas de conveniencia, establecimientos de comida rápida, tiendas de gasolineras, cadenas de farmacias y clínicas. El estado distribuyó 55.000 bolsas reutilizables y estableció tres estaciones de recolección y redistribución de ReBag, mientras que los vendedores ambulantes y los mercados tradicionales quedaron exentos en la primera fase; hasta 2026, la aplicación se amplió progresivamente (según información pública del gobierno estatal de Penang y reportajes de The Star de enero de 2026). En marzo de 2026, el estado de Perak prohibió las bolsas de plástico de un solo uso. A nivel federal, la Hoja de Ruta de Malasia hacia el Cero Plásticos de Un Solo Uso 2018-2030 entró en su tercera fase en 2026, cambiando el enfoque principal de la política de la imposición de cargos a la prohibición (según la hoja de ruta publicada por el Ministerio de Recursos Naturales y Sostenibilidad Ambiental (NRES) y declaraciones públicas del Ministerio de Vivienda y Gobierno Local (KPKT)). Para las cadenas de servicios de alimentos, los importadores de envases y los convertidores de vasos en Malasia, la lista de envases de plástico aceptables se está reduciendo. Al mismo tiempo, un impuesto propuesto a la importación de resinas y el impuesto al carbono planificado agregan nuevas variables a los costos del plástico. La sustitución de fibras está pasando de ser una narrativa de marca a una cuestión de planificación. Este artículo analiza el cronograma regulatorio, la presión de costos y la estructura del mercado, y traza un mapa de cómo Papel para tablero FBB y materia prima para vasos de papel — papel recubierto de PE ventilador de vaso de papely papel Fondo de la taza Roll — encajar en el periodo de abastecimiento de Malasia de 2026.
1. Malasia en 2026: La hoja de ruta pasa de cobrar a prohibir
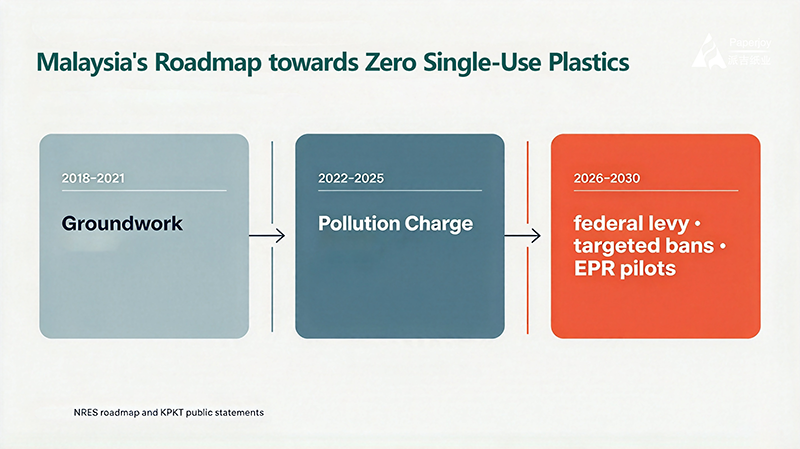
El primer paso para comprender la transformación de Malasia es conocer su posición en la hoja de ruta nacional. La Hoja de Ruta hacia el Eliminamiento de Plásticos de Un Solo Uso 2018-2030, elaborada por el Ministerio de Recursos Naturales y Sostenibilidad Ambiental (NRES, anteriormente MESTECC), avanza por fases: hasta 2021, trabajo preliminar y la campaña “No a las Bolsas de Plástico Gratuitas”; 2022-2025, Fase 2, centrada en la ampliación del impuesto a la contaminación (el gravamen de 20 sen por bolsa de plástico) y la aplicación de las normas para bolsas biodegradables; y 2026-2030, Fase 3, que introduce un impuesto federal estandarizado a la contaminación, prohibiciones de artículos específicos y proyectos piloto de Responsabilidad Extendida del Productor (REP) para fabricantes de envases (según la hoja de ruta del NRES y las declaraciones públicas del KPKT).
Fase Período Enfoque de la política Fuente Fase 1 2018-2021 Campaña No Free Plastic Bag, trabajo preliminar según la hoja de ruta NRES Fase 2 2022-2025 Cargo por contaminación extendido (impuesto de 20 sen), estándares de bolsas biológicas según la hoja de ruta NRES Fase 3 2026-2030 Impuesto federal por contaminación, prohibiciones específicas, pilotos de responsabilidad del productor de envases según la hoja de ruta NRES y declaraciones públicas de KPKT La dirección de la tercera fase es explícita: prohibición completa de artículos específicos como envases de alimentos de PVC, envases de poliestireno y pajitas no compostables (según la hoja de ruta NRES y declaraciones públicas de KPKT). La acción a nivel estatal comenzó antes que el cronograma federal. Penang ha aplicado su iniciativa No Single-Use Plastic desde el 1 de septiembre de 2025 en hipermercados, grandes almacenes, tiendas de conveniencia, establecimientos de comida rápida, tiendas de conveniencia de gasolineras, cadenas de farmacias y clínicas; Hasta 2026, el estado continúa incorporando gradualmente más categorías, mientras que los vendedores ambulantes y los mercados tradicionales permanecen exentos en la primera etapa hasta que las alternativas maduren (según información pública del gobierno estatal de Penang e informes de The Star de enero de 2026). Perak prohibió las bolsas de plástico de un solo uso a partir del 1 de marzo de 2026, y el gobierno estatal reconoció abiertamente que el cargo anterior de 20 sen no había logrado cambiar los hábitos de uso (según informes de Malay Mail de noviembre de 2025 e informes de The Star de enero de 2026). En conjunto, 2026 es el año en que el control de plásticos de un solo uso en Malasia pasa de ser un programa piloto local y señales de precios a una base nacional aplicada mediante prohibiciones.
¿Qué significa esto para los compradores? Los envases de plástico de un solo uso en el sector de la restauración y el comercio minorista están desapareciendo gradualmente: primero las bolsas, luego los envases de espuma, los cubiertos y las pajitas. La aplicación de la normativa ya no se basa únicamente en las inspecciones medioambientales. Según la industria, la presión para que se cumplan las normativas sobre plásticos en la cadena de suministro puede extenderse más allá de las inspecciones medioambientales e incluir la concesión de licencias comerciales y otros requisitos operativos (una inferencia de la industria; ninguna disposición federal o estatal lo establece, y la práctica real varía según la autoridad local). En otras palabras, el cambio a envases a base de fibra en Malasia ya no es solo una cuestión de preferencia de marketing; el peso del cumplimiento normativo está entrando en la decisión. Para los proveedores de materias primas, esto establece dos prioridades en la forma en que los compradores malasios evalúan un programa de fibra: la continuidad del suministro y la exhaustividad de la documentación.
2. La triple presión de costos: un impuesto a la importación de resina, inflación de materias primas e impuesto al carbono.
Si las prohibiciones determinan si el plástico puede utilizarse, tres cambios fiscales determinarán si su uso sigue siendo financieramente viable. El primero es el impuesto propuesto del 10 % a la importación de resina plástica (según las declaraciones públicas de la Asociación de Fabricantes de Plásticos de Malasia (MPMA), recogidas por Kwong Wah Yit Poh en agosto de 2026). Según las declaraciones públicas de la MPMA (Kwong Wah Yit Poh, agosto de 2026), el Ministerio de Finanzas está preparando un impuesto del 10 % a la importación de resina plástica, y el sector ha solicitado una prórroga de seis meses; el ministerio ha indicado que espera la respuesta del Ministerio de Inversión, Comercio e Industria (MITI) antes de tomar una decisión. Es importante destacar que el impuesto sigue siendo una propuesta. No existe ninguna ley promulgada ni notificación efectiva hasta la fecha, y podría ser archivado o modificado. Debe considerarse como una variable de escenario en los modelos de costes de importación, no como un coste fijo.
El segundo factor es la inflación de las materias primas. Según la misma información divulgada por la MPMA, la interrupción de las cadenas de suministro petroquímicas a causa del conflicto en Oriente Medio elevó los precios de algunas resinas de aproximadamente 930 USD por tonelada a casi 2000 USD, y aunque los precios han retrocedido recientemente a unos 1450 USD, siguen estando muy por encima de los niveles normales (según cifras de la MPMA publicadas por Kwong Wah Yit Poh, agosto de 2026; cifras exactas según las declaraciones originales de la MPMA). El coste de la resina es el precio mínimo de los productos plásticos. Si el impuesto a la importación se aplica y se acumula sobre la resina inflada, las cotizaciones de los envases y vasos de plástico de fabricación local en Malasia subirán en general; incluso si el impuesto se estanca, la inflación de las materias primas por sí sola ya ejerce presión al alza sobre las cotizaciones del plástico en 2026.
El tercer punto es el impuesto al carbono. Según los aspectos más destacados del Presupuesto de Malasia para 2026 (resumidos en la Circular MPMA n.° 153/2025), se prevé un impuesto al carbono para 2026, inicialmente dirigido a sectores de alto consumo energético como el acero y la energía. Dos aclaraciones son importantes. Primero, el impuesto al carbono sigue siendo una previsión del presupuesto y aún no se ha promulgado como ley, por lo que no debe considerarse un impuesto ya vigente. Segundo, según las declaraciones públicas del Ministro de Recursos Naturales y Sostenibilidad Ambiental de abril y junio de 2026 (el 21 de abril el ministro dijo que el plan de implementación se reexaminaría, y el 16 de junio que la implementación aún se estaba finalizando y podría posponerse), el calendario del impuesto al carbono está sujeto a cambios. Si se implementa según lo previsto, su costo se transmitirá indirectamente a través de los precios de la energía y las materias primas; el calendario debe ajustarse a los anuncios oficiales vigentes. Los datos del mercado apuntan en la misma dirección: según el informe “Mercado de plásticos de Malasia” de Mordor Intelligence (julio de 2026, SKU MOI21507801), el mercado de plásticos de Malasia se estima en 4190 millones de dólares en 2026, con una proyección de alcanzar los 5070 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3,86 % entre 2026 y 2031. El informe destaca explícitamente las restricciones graduales de la hoja de ruta para eliminar los plásticos de un solo uso (2025-2030) y el endurecimiento de los controles de importación de residuos plásticos como variables del sector. Una aclaración sobre el alcance: estas cifras corresponden al mercado de plásticos en Malasia en su conjunto, no al sector de la restauración. Embalaje de papel cifras, y no deben mezclarse.
Si combinamos las tres presiones en un solo cálculo de compras: los envases de plástico en Malasia se enfrentan simultáneamente a un aumento en los precios de los materiales, un impuesto a la importación pendiente y una expectativa de costo de carbono, mientras que la acumulación de costos de los materiales a base de fibra —papel para cartón FBB, papel recubierto de PE, abanicos de vasos de papel— no conlleva ni un impuesto a la resina ni volatilidad petroquímica, siendo la pulpa y el flete sus principales factores de fluctuación. Cuando la diferencia de precio entre el plástico y el papel se sitúa en un rango operativo, la sustitución ya no depende de la voluntad ambiental, sino de la planificación de la producción y la preparación de la documentación. Por eso interpretamos la segunda mitad de 2026 y el inicio de 2027 como la ventana de abastecimiento para la transición a la fibra en Malasia: el calendario de la prohibición es público, las curvas de costos están convergiendo y los compradores que completen primero sus pedidos de selección y prueba serán los que tengan certeza y prioridad en los cupos de producción.
3. ¿Dónde aterriza la sustitución?: Materia prima para cartón, papel y vasos FBB en el sector de la alimentación en Malasia.
El sector de la restauración en Malasia es diverso, caluroso y húmedo: coexisten la cultura de los puestos callejeros, la comida rápida malaya, china, india y occidental, y las plataformas de reparto y las cadenas de té siguen expandiéndose, por lo que los envases deben soportar el alto contenido en grasas, las especias fuertes, los rellenos calientes y el reparto a domicilio. La sustitución de fibra en este mercado se desarrolla en dos frentes.
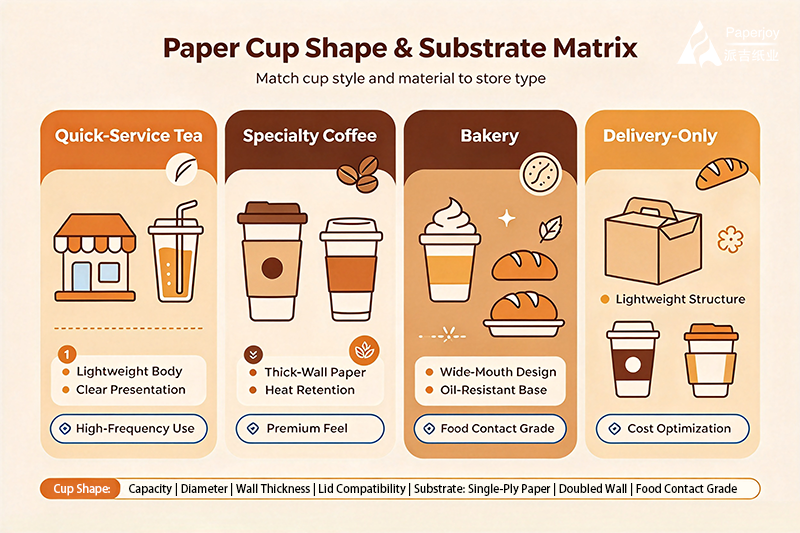
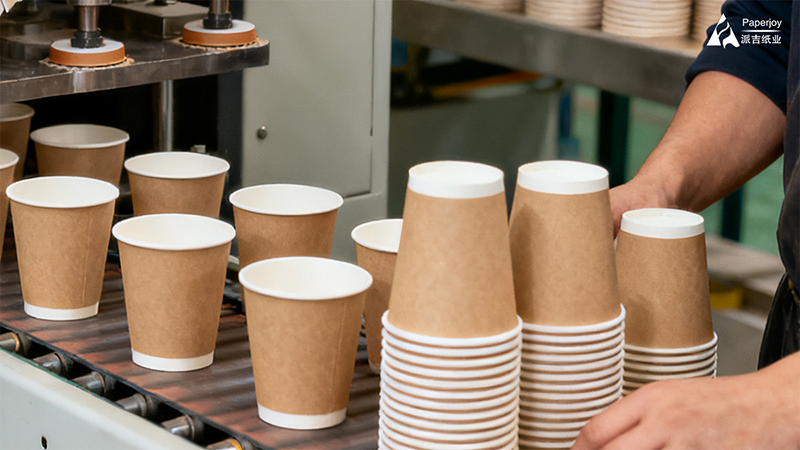
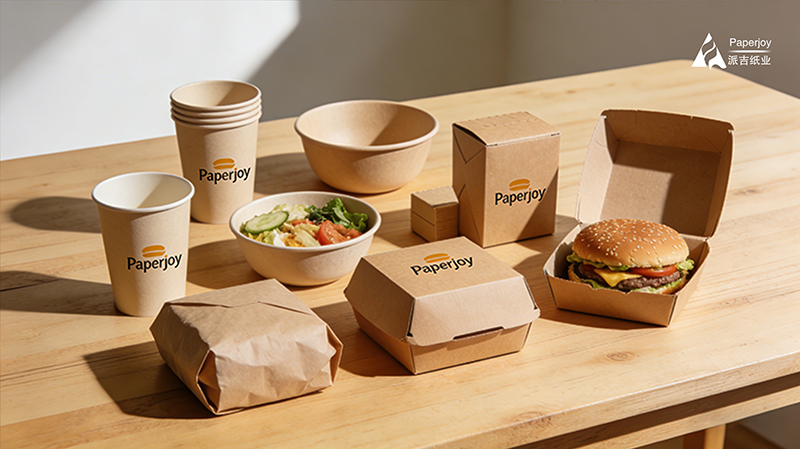
La primera pista son los vasos. La estructura de la cadena de suministro de un vaso de papel es sencilla. La pared es de papel recubierto de PE, laminado en rollos jumbo y luego cortado. El cuerpo está formado por un abanico de vasos de papel, troquelado al ángulo y las dimensiones de la máquina de vasos del cliente, con soporte para impresión flexográfica de 1 a 6 colores. La base se combina con Rollo inferior de vaso de papel , corte personalizado al ancho de la base de la taza. La clasificación de la temperatura sigue siendo el punto de partida de la especificación: en la especificación de suministro estándar de Paperjoy, el grado PE de una sola capa sirve bebidas calientes y rellenos calientes para llevar a 80-95 °C, mientras que el grado PE de doble capa, valorado por su resistencia a la condensación de la pared exterior, sirve bebidas frías, helados y aplicaciones congeladas hasta 60 °C; el límite de temperatura práctico del recubrimiento de PE debe confirmarse con informes de pruebas de terceros (por ejemplo, SGS) para el lote específico (según los términos de suministro actuales de Paperjoy). Sin embargo, la temperatura no es la única variable. Los platos ricos, aceitosos y con salsa de Malasia (leche de coco, curries, sambal) elevan el nivel de resistencia a la grasa y rigidez estructural en tazas y tazones. Cambiar el material significa volver a validar la temperatura de sellado, la resistencia de la costura lateral y la rigidez de apilamiento en la máquina de vasos del cliente. Por lo tanto, se debe realizar una pequeña prueba antes de la producción en volumen (según los términos de suministro actuales de Paperjoy).
El segundo segmento es el cartón. El cartón plegable (FBB) desempeña un doble papel en este mercado. Estructuralmente, es el esqueleto del embalaje para servicios de alimentos: fundas y cubiertas para vasos, cajas de alimentos, bandejas y tapas se troquelan a partir de cartón FBB. Gráficamente, las fundas y tapas de las cajas de las cadenas de marcas son puntos de contacto frecuentes con la marca, y el brillo, la rigidez y la imprimibilidad del cartón FBB determinan la coherencia visual. Para los compradores, la clave para seleccionar el cartón FBB reside en combinar el gramaje con la configuración del recubrimiento: el gramaje influye en la rigidez y el rendimiento de conformado, y una estructura con recubrimiento a una cara (C1S) adaptada a la impresión flexográfica u offset optimiza la eficiencia de impresión. Ante las crecientes restricciones al plástico, el FBB posee otra ventaja a menudo subestimada. Como sustrato de fibra única, tiene una vía más clara en los flujos de reciclaje de papel que las estructuras compuestas de plástico, lo que afecta directamente al impacto ambiental de los envases de las marcas malasias que ahora participan en proyectos piloto de Responsabilidad Extendida del Productor (REP) para envases (según análisis del sector, no estadísticas oficiales).
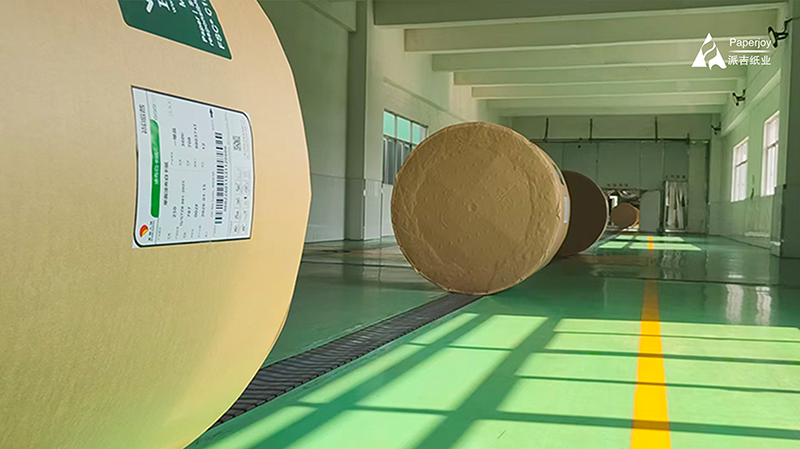
Malasia no carece de capacidad de conversión; todo lo contrario, el ecosistema local de fabricación de vasos está consolidado. Malex Paper Products en Johor fabrica vasos de papel y envases de papel para comida rápida desde 1976; Asia Papercup en Selangor se especializa en vasos pequeños para muestras y salsas; Eco Carton en Balakong fabrica vasos de doble pared para bebidas frías y calientes; y Tiger Green Resources en Kulim obtuvo una licencia de fabricación de MIDA para envases de papel para alimentos en 2026, abasteciendo a nivel nacional desde su propia planta (según la información pública de las empresas; detalles de la licencia según los registros oficiales de MIDA). Lo que sí comparte el ecosistema local es una dependencia en la materia prima: el papel base, los rollos de laminación y los sustratos de láminas en abanico que requiere la conversión de vasos se compran en gran medida en el extranjero. Según la observación del sector, los convertidores locales obtienen los sustratos recubiertos aptos para alimentos principalmente mediante importaciones, de lo que se puede inferir una brecha de suministro en el mercado local; una inferencia extraída del comportamiento de adquisición observado, no de datos estadísticos, y que no indica ninguna magnitud específica de dicha brecha. Ahí es precisamente donde encaja una fábrica china de materia prima: no compite con los transformadores locales en vasos terminados, sino que los respalda con capacidad de producción de sustrato.
4. Estructura del mercado: vasos exportados a Estados Unidos, materia prima procedente de China.
El mercado de vasos de papel de Malasia tiene una doble identidad que a menudo pasa desapercibida. Por un lado, Malasia es un importante nodo exportador en el comercio mundial de vajilla de papel. Según los datos comerciales públicos del OEC (Observatorio de Complejidad Económica) para 2024 (HS 4823.60, bandejas, platos, vasos y tazas de papel; consultados el 28 de septiembre de 2026 y compilados por el autor, no son estadísticas oficiales), Malasia exportó 64,7 millones de dólares de esta categoría. Estados Unidos fue el principal destino con 40,5 millones de dólares (según los datos comerciales públicos del OEC), Singapur ocupó el segundo lugar con 18,1 millones de dólares, y las exportaciones a Estados Unidos crecieron en 32,1 millones de dólares entre 2023 y 2024, lo que sitúa a Malasia como el undécimo mayor exportador mundial de esta categoría. Por otro lado, el mercado depende en gran medida de los productos importados. Las importaciones de la misma categoría alcanzaron los 50,2 millones de dólares en 2024, de los cuales 47,4 millones (aproximadamente el 94%) procedían de China. China es también el país de origen con mayor crecimiento, con un aumento de 32,3 millones de dólares entre 2023 y 2024 (según datos comerciales públicos de la OEC).
Métrica (HS 4823.60, 2024) Valor Nota Malasia exporta USD 64.7 millones EE. UU. lidera en USD 40.5 millones (por OEC) Malasia importa USD 50.2 millones China USD 47.4 millones, alrededor del 94% (por OEC) Crecimiento de las importaciones de China (2023-2024) +USD 32.3 millones Origen de más rápido crecimiento (por OEC) Una nota sobre el alcance: HS 4823.60 cubre productos de papel transformados (bandejas, platos, vasos), no papel base recubierto bajo HS 4811, lo que significa que estas cifras describen flujos comerciales de vasos terminados, mientras que el papel recubierto de PE y los sustratos de hojas en abanico discutidos en este artículo se encuentran un nivel más arriba en la cadena de suministro en HS 4811. Al juntar los dos conjuntos de datos, la conclusión es clara: Malasia vende vasos de papel a los Estados Unidos (OEM y suministro de marca) y compra vasos terminados y materia prima de China en volumen (consumo local y relleno de brechas). Por lo tanto, las fábricas chinas desempeñan simultáneamente dos funciones en Malasia: proveedoras de producto terminado y de sustrato. A medida que la Fase 3 de la prohibición del plástico eleva el costo y el riesgo de los envases de plástico locales, ambos canales experimentarán un aumento en el volumen de ventas. El canal de sustrato (papel para cartón FBB, rollos de laminación, láminas de abanico), con sus mayores exigencias en cuanto a documentación y estabilidad de las especificaciones, es donde se consolida la cuota de mercado a largo plazo.
La implicación práctica para los compradores se manifiesta en dos direcciones. Los importadores que abastecen al comercio minorista y al sector de la restauración local deberían planificar con antelación el cambio de referencia de fibra a partir del calendario de prohibiciones y la curva de costes de la resina, priorizando las categorías ya prohibidas (bolsas de plástico, envases de espuma) y las que se enfrentarán a prohibiciones en 2026-2027 (cubiertos de plástico, pajitas, envases de alimentos). Los fabricantes de vasos orientados a la exportación que abastecen a marcas estadounidenses deberían anticipar las cuestiones de cumplimiento normativo de los compradores estadounidenses: los requisitos norteamericanos sobre datos de migración de papel en contacto con alimentos y abastecimiento de fibra aumentan año tras año, y la exhaustividad de la documentación del sustrato determina directamente si se puede aceptar un pedido OEM (según análisis del sector, no estadísticas oficiales).
5. De la fábrica china a Port Klang: aranceles, certificados de origen y lista de verificación de ejecución.
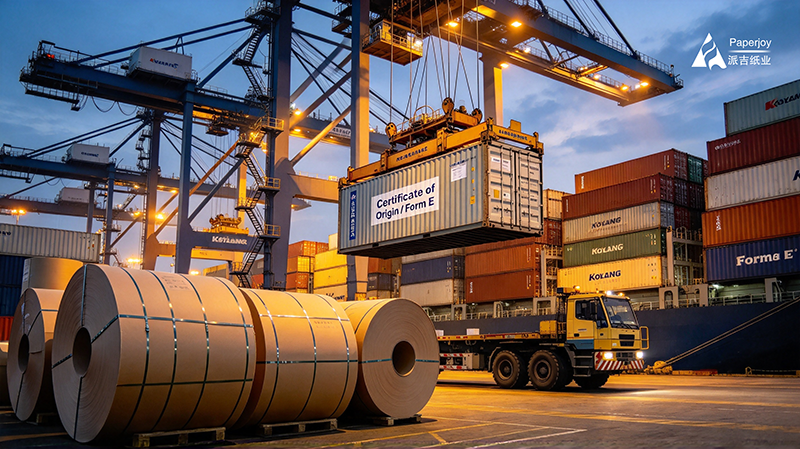
Luego viene el tema del dinero. Las líneas arancelarias de Malasia dentro del código HS 4811 (papel y cartón recubiertos, impregnados o envueltos) difieren notablemente entre las subpartidas. Según el arancel de la Aduana Real de Malasia (JKDM ezHS), cotejado con bases de datos arancelarias públicas, el código HS 4811.49.00 (otro papel y cartón recubiertos) tiene un arancel de importación de Nación Más Favorecida (NMF) del 20% más un impuesto sobre las ventas (ISV) del 10%. En la misma partida, el código HS 4811.60.99 (la subpartida “otros” recubiertos con cera, aceite o glicerol) tiene un NMF del 0% con un ISV del 10% (según el mismo código aduanero). En cuanto a las condiciones preferenciales, la partida arancelaria HS 4811.49.00 entra al 0% bajo el ACFTA (Área de Libre Comercio ASEAN-China, con certificado de origen Formulario E), y también al 0% bajo el ATIGA y el CPTPP (según el arancel de la Aduana Real de Malasia y las listas públicas de tipos preferenciales en las bases de datos arancelarias). El margen entre el 20% y el 0% es el primer factor de ajuste de costes. Se determina conjuntamente por la precisión de la clasificación y la puntualidad del certificado de origen. Una subpartida incorrecta o la falta del certificado en el expediente de entrada implica que las mercancías se despachen al tipo de trato de nación más favorecida (NMF).
Artículo de tasa HS 4811.49.00 HS 4811.60.99 Fuente MFN arancel de importación 20% 0% según el programa de Aduanas Reales de Malasia (base JKDM ezHS) Impuesto sobre las ventas SST 10% 10% según el programa público de impuestos sobre las ventas de Malasia TLC ASEAN-China (con Formulario E) 0% 0% según listados preferenciales de la base de datos arancelaria Acuerdos regionales (RCEP, ATIGA, CPTPP) 0% 0% según listados preferenciales de la base de datos arancelaria La segunda capa es el mecanismo del impuesto sobre las ventas. Según la base pública de la Ley del Impuesto sobre las Ventas de 2018, el SST sobre las importaciones se cobra sobre el valor CIF más el arancel, no tiene crédito fiscal por insumos y es un costo hundido que debe incorporarse en el precio del costo de desembarque. Un canal que a menudo se pasa por alto: los fabricantes con licencia que importan materias primas para su propio uso pueden solicitar una exención del impuesto sobre las ventas del Anexo C. Esta es la ruta estándar para los fabricantes de envases de papel con licencia de Malasia, y la razón por la que las cotizaciones de una fábrica de sustratos china deben distinguir a los compradores directos de los comerciantes (según la base pública del mecanismo del Anexo C de Malasia). En cuanto a los aspectos prácticos del despacho, un certificado de origen Formulario E bajo el ACFTA debe, en principio, emitirse antes del envío y presentarse con los documentos de entrada; según las reglas del ACFTA, puede emitirse retroactivamente en circunstancias específicas, pero en la práctica es mejor obtenerlo antes del envío para evitar demoras en el despacho. El requisito de contenido de valor regional del RCEP (generalmente 40 %) significa que la cadena de valor de los insumos de materia prima y los pasos de procesamiento deben documentarse con anticipación (según la base pública de las reglas de origen del ACFTA y el RCEP).
En cuanto al cumplimiento normativo, la ruta de Malasia es más sencilla que los sistemas del Golfo, pero es necesario preparar con antelación dos aspectos. Primero, la documentación de contacto con alimentos: la normativa alimentaria malasia se basa en la Ley de Alimentos de 1983 y el Reglamento de Alimentos de 1985, y el Ministerio de Salud supervisa la evaluación de seguridad de los materiales en contacto con alimentos. El 30 de enero de 2026, Malasia publicó en la gaceta el Reglamento de Alimentos (Enmienda) de 2026 (PU (A) 48), que actualiza los límites de migración de plomo y cadmio en utensilios de cocina de cerámica (según el reglamento de enmienda y la lectura oficial de SGS), una dirección más estricta acorde con la práctica mundial. Para los sustratos de papel, los compradores suelen exigir informes de pruebas de SGS, declaraciones de cumplimiento del proveedor de recubrimientos y tintas y registros de trazabilidad de lotes (COA) como archivo de sustrato de su documentación de seguridad alimentaria (según los términos de suministro actuales de Paperjoy). Segundo, el alcance del sistema halal: Malasia es una potencia en exportaciones de alimentos halal. Según los requisitos públicos del sistema halal de JAKIM, los materiales de embalaje en contacto con alimentos deben cumplir con la norma MS 2565:2014 y no deben contener Najs (sustancias impuras). Nota sobre la vigencia: la norma MS 2565:2014 fue reemplazada por la MS 2738:2023 el 27 de agosto de 2024, pero sigue vigente como referencia para la gestión de envases halal en Malasia. La práctica habitual de un fabricante de sustratos consiste en proporcionar declaraciones de sustancias auxiliares y descripciones de procesos que demuestren el cumplimiento de estos requisitos, lo que respalda la solicitud del comprador en lugar de solicitar un certificado halal para el sustrato en sí (según los requisitos públicos de JAKIM/MS 2565:2014 y las condiciones de suministro actuales de Paperjoy).
Condensado en una lista de verificación previa a la consulta, Paperjoy sugiere que los compradores malasios confirmen cinco puntos: ① confirmar la subpartida HS y el certificado de origen utilizable (Formulario E o RCEP), y valorar la diferencia entre el 20 % MFN y la tasa preferencial del 0 % en el costo de llegada; ② confirmar el gramaje, la configuración del recubrimiento y las especificaciones de corte para el papel de cartón FBB y los sustratos de laminación, y programar pruebas de hojas en abanico al ángulo de la máquina de vasos para programas de vasos; ③ obtener informes SGS más declaraciones de cumplimiento de recubrimiento y tinta más COA para completar el archivo de seguridad alimentaria; ④ confirmar registros de trazabilidad de lotes para respaldar la contabilidad de la huella de embalaje bajo los pilotos EPR; ⑤ durante la volatilidad de la resina y la pulpa, poner la validez de la cotización y los disparadores de ajuste de precios en el contrato (según los términos de suministro actuales de Paperjoy). El calendario de prohibición es público y las curvas de costos están convergiendo; Para los compradores malasios, el factor decisivo en la sustitución de fibra no es el precio en sí, sino quién obtiene primero la documentación, las especificaciones y las pruebas. Fuentes: Hoja de ruta de Malasia hacia el uso cero de plásticos de un solo uso 2018-2030 y declaraciones públicas de KPKT; información pública del gobierno del estado de Penang e informes de The Star y Malay Mail; la Asociación de Fabricantes de Plásticos de Malasia (MPMA) a través de Kwong Wah Yit Poh (agosto de 2026) y la Circular No. 153/2025 de la MPMA; “Mercado de plásticos de Malasia” de Mordor Intelligence (julio de 2026, SKU MOI21507801); datos comerciales públicos de OEC (2024); el listado arancelario de la Aduana Real de Malasia (base JKDM ezHS) y bases de datos arancelarias públicas; la Ley del Impuesto sobre las Ventas de 2018 y el mecanismo del Anexo C de base pública; Reglamento de Alimentos (Enmienda) de Malasia de 2026 (PU (A) 48) con lectura oficial de SGS; Requisitos públicos de JAKIM/MS 2565:2014; información pública de la empresa y observación del sector (no estadísticas oficiales); siempre remita a los comunicados oficiales vigentes.
Última actualización: 29 de septiembre de 2026
Información del contacto
Correo electrónico: info@nnpaperjoy.com
Tel.: 0086-0771-4925950 WhatsApp/WeChat: 0086-14795799575
Web: www.paperjoypaper.com