









Malaysia Plastikverbot Phase 3: FBB-Papier- und Bechermaterialfenster
Der malaysische Bundesstaat Penang hat seine Initiative gegen Einwegplastik seit dem 1. September 2025 in Kraft gesetzt. Sie gilt für Supermärkte, Kaufhäuser, Convenience-Stores, Schnellimbisse, Tankstellenshops, Apothekenketten und Kliniken. Der Staat verteilte 55.000 wiederverwendbare Taschen und richtete drei Sammelstellen für ReBag-Taschen ein. Straßenhändler und Wochenmärkte sind in der ersten Phase ausgenommen; bis 2026 wird die Regelung schrittweise ausgeweitet (laut Pressemitteilung der Regierung von Penang und einem Bericht der Zeitung „The Star“ vom Januar 2026). Im März 2026 verbot der Bundesstaat Perak Einwegplastiktüten. Auf Bundesebene trat Malaysias Fahrplan zur Abschaffung von Einwegplastik 2018–2030 im Jahr 2026 in seine dritte Phase ein. Der politische Schwerpunkt verlagerte sich dabei von Gebühren hin zu Verboten (gemäß dem vom Ministerium für natürliche Ressourcen und ökologische Nachhaltigkeit (NRES) veröffentlichten Fahrplan und öffentlichen Erklärungen des Ministeriums für Wohnungsbau und Kommunalverwaltung (KPKT)). Für Gastronomieketten, Verpackungsimporteure und Becherhersteller in Malaysia schrumpft die Liste der zulässigen Kunststoffverpackungen. Gleichzeitig erhöhen eine geplante Einfuhrsteuer für Harze und die geplante CO₂-Steuer die Kunststoffkosten zusätzlich. Die Substitution von Fasern entwickelt sich von einer Markenstrategie zu einer Frage der Planung. Dieser Artikel analysiert den regulatorischen Zeitplan, den Kostendruck und die Marktstruktur und zeigt auf, wie … FBB-Vorstandspapier Und Rohmaterial für Papierbecher — PE-beschichtetes Papier Fächer aus Pappbechernund Papier Tassenboden Roll — passt in Malaysias Beschaffungsfenster 2026.
1. Malaysia im Jahr 2026: Der Fahrplan wandelt sich von der Gebührenerhebung zum Verbot
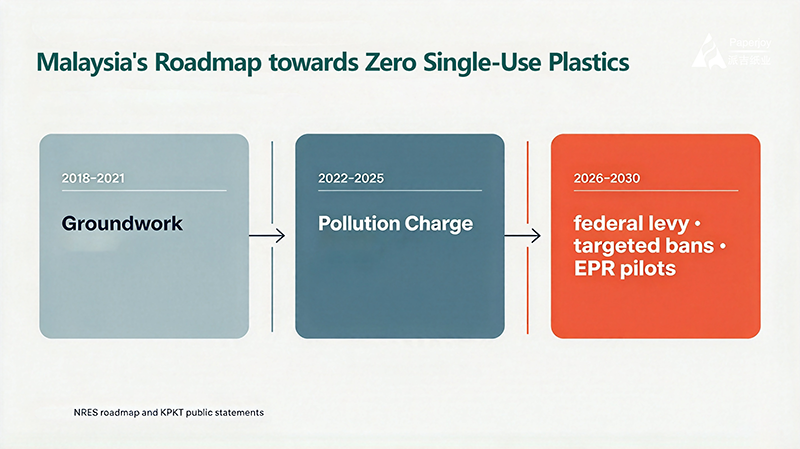
Um Malaysias Wandel zu verstehen, ist es wichtig zu wissen, wo das Land im nationalen Fahrplan steht. Der vom Ministerium für natürliche Ressourcen und ökologische Nachhaltigkeit (NRES, ehemals MESTECC) erstellte Fahrplan zur Vermeidung von Einwegplastik 2018–2030 ist in Phasen unterteilt: Bis 2021 werden die Grundlagen geschaffen und die Kampagne „Keine kostenlosen Plastiktüten“ gestartet; Phase 2 (2022–2025) konzentriert sich auf die Ausweitung der Umweltabgabe (die 20-Sen-Plastiktütenabgabe) und die Durchsetzung von Standards für Bio-Beutel; und Phase 3 (2026–2030) sieht eine einheitliche bundesweite Umweltabgabe, Verbote bestimmter Artikel und Pilotprojekte zur erweiterten Herstellerverantwortung (EPR) für Verpackungshersteller vor (gemäß dem NRES-Fahrplan und öffentlichen Erklärungen der KPKT).
Phase Zeitraum Politischer Schwerpunkt Quelle Phase 1 2018-2021 Kampagne „Keine kostenlosen Plastiktüten“, Vorbereitungsarbeiten gemäß NRES-Roadmap Phase 2 2022-2025 Erweiterte Umweltabgabe (20 Sen Abgabe), Standards für Bio-Beutel gemäß NRES-Roadmap Phase 3 2026-2030 Bundesweite Umweltabgabe, gezielte Verbote, Pilotprojekte zur Herstellerverantwortung für Verpackungen gemäß NRES-Roadmap und öffentlichen Erklärungen von KPKT Die Richtung der dritten Phase ist eindeutig: vollständiges Verbot bestimmter Artikel wie PVC-Lebensmittelbehälter, Polystyrolbehälter und nicht kompostierbare Strohhalme (gemäß NRES-Roadmap und öffentlichen Erklärungen von KPKT). Maßnahmen auf Landesebene begannen früher als der Zeitplan des Bundes. Penang hat seine Initiative „Kein Einwegplastik“ seit dem 1. September 2025 in Supermärkten, Kaufhäusern, Convenience-Stores, Schnellrestaurants, Tankstellenshops, Apothekenketten und Kliniken durchgesetzt; Bis 2026 führt der Staat Penang schrittweise weitere Produktkategorien ein, wobei Straßenhändler und Wochenmärkte zunächst ausgenommen bleiben, bis Alternativen verfügbar sind (laut öffentlicher Mitteilung der Regierung von Penang und einem Bericht der Zeitung „The Star“ vom Januar 2026). Perak verbot Einweg-Plastiktüten ab dem 1. März 2026. Die Regierung des Bundesstaates räumte offen ein, dass die vorherige Gebühr von 20 Sen das Konsumverhalten nicht verändert hatte (laut einem Bericht des „Malay Mail“ vom November 2025 und einem Bericht der Zeitung „The Star“ vom Januar 2026). Insgesamt betrachtet ist 2026 das Jahr, in dem Malaysias Kontrolle von Einwegplastik von lokalen Pilotprojekten und Preissignalen zu einer landesweiten, durch Verbote durchgesetzten Regelung übergeht.
Was bedeutet das für Einkäufer? Einwegplastikverpackungen im Gastronomie- und Einzelhandel verschwinden kategorieweise – zuerst Tüten, dann Schaumstoffbehälter, Besteck und Strohhalme. Die Einhaltung der Vorschriften beschränkt sich nicht mehr allein auf Umweltinspektionen. Branchenbeobachtungen zufolge könnte der Druck zur Einhaltung der Kunststoffrichtlinien auf Vertriebskanalebene über Umweltinspektionen hinaus auch die Gewerbelizenzierung und andere betriebliche Auflagen betreffen (eine Branchenvermutung – es gibt keine bundesstaatliche oder einzelstaatliche Regelung, die dies vorschreibt, und die tatsächliche Praxis variiert je nach lokaler Behörde). Anders ausgedrückt: Die Umstellung auf faserbasierte Verpackungen in Malaysia ist nicht mehr nur eine Frage der Marketingpräferenz; die Einhaltung der Vorschriften spielt eine immer wichtigere Rolle. Für Rohstofflieferanten ergeben sich daraus zwei Prioritäten bei der Bewertung eines Faserprogramms durch malaysische Einkäufer: Lieferkontinuität und Vollständigkeit der Dokumentation.
2. Dreifacher Kostendruck: Einfuhrsteuer für Harze, Rohstoffinflation und CO2-Steuer
Sollten die Verbote darüber entscheiden, ob Plastik überhaupt noch verwendet werden darf, hängen drei steuerliche Änderungen davon ab, ob die Verwendung von Plastik weiterhin wirtschaftlich sinnvoll ist. Die erste ist die vorgeschlagene Einfuhrsteuer von 10 % auf Kunststoffgranulat (laut öffentlicher Stellungnahmen des malaysischen Kunststoffherstellerverbands (MPMA), veröffentlicht von Kwong Wah Yit Poh im August 2026). Laut MPMA-Stellungnahmen (Kwong Wah Yit Poh, August 2026) bereitet das Finanzministerium eine solche Steuer vor. Die Industrie hat um eine sechsmonatige Verschiebung gebeten; das Ministerium wartet auf eine Rückmeldung des Ministeriums für Investitionen, Handel und Industrie (MITI), bevor es eine Entscheidung trifft. Wichtig ist: Die Steuer ist lediglich ein Vorschlag. Es gibt bisher kein verabschiedetes Gesetz und keine offizielle Bekanntmachung, und sie kann jederzeit verworfen oder angepasst werden. Behandeln Sie sie in Kostenmodellen daher als Szenariovariable und nicht als fixen Kostenfaktor.
Der zweite Faktor ist die Rohstoffinflation. Laut derselben Veröffentlichung der MPMA trieben die durch den Nahostkonflikt verursachten Störungen der petrochemischen Lieferketten die Preise einiger Harze von etwa 930 US-Dollar pro Tonne auf fast 2.000 US-Dollar. Obwohl die Preise zuletzt auf etwa 1.450 US-Dollar zurückgegangen sind, liegen sie weiterhin deutlich über dem Normalniveau (laut MPMA-Zahlen, veröffentlicht von Kwong Wah Yit Poh, August 2026; genaue Zahlen gemäß den Originalangaben der MPMA). Die Harzkosten bilden die Preisuntergrenze für Kunststoffprodukte. Sollte die Einfuhrsteuer eingeführt werden und sich auf die ohnehin schon hohen Harzpreise auswirken, werden die Preise für lokal hergestellte Kunststoffbehälter und -becher in Malaysia insgesamt steigen. Selbst wenn die Steuer nicht eingeführt wird, sorgt die Rohstoffinflation bereits jetzt für einen Aufwärtsdruck auf die Kunststoffpreise im Jahr 2026.
Drittens ist die CO₂-Steuer geplant. Laut den öffentlichen Ankündigungen zum malaysischen Haushalt 2026 (zusammengefasst in MPMA-Rundschreiben Nr. 153/2025) ist für 2026 eine CO₂-Steuer vorgesehen, die zunächst energieintensive Sektoren wie die Stahl- und Energiewirtschaft betreffen soll. Zwei Punkte sind hierbei wichtig: Erstens handelt es sich bei der CO₂-Steuer weiterhin um eine Haushaltsplanung und sie ist noch nicht in Kraft getreten. Sie sollte daher nicht als bereits geltende Steuer betrachtet werden. Zweitens kann sich der Zeitplan für die Einführung der CO₂-Steuer laut den öffentlichen Erklärungen des Ministers für natürliche Ressourcen und ökologische Nachhaltigkeit vom April und Juni 2026 noch ändern (am 21. April erklärte der Minister, der Umsetzungsplan werde überarbeitet, und am 16. Juni, die Umsetzung werde noch finalisiert und könne verschoben werden). Sollte die Steuer planmäßig eingeführt werden, würden sich die Kosten indirekt über die Energie- und Rohstoffpreise auswirken; der Zeitplan sollte sich an den jeweils aktuellen offiziellen Ankündigungen orientieren. Marktdaten bestätigen dies: Laut Mordor Intelligences „Malaysia Plastics Market“ (Juli 2026, SKU MOI21507801) wird der malaysische Kunststoffmarkt im Jahr 2026 auf 4,19 Milliarden US-Dollar geschätzt und soll bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,86 % (2026–2031) auf 5,07 Milliarden US-Dollar anwachsen. Der Bericht hebt die schrittweise Einführung der Maßnahmen des Fahrplans zur Abschaffung von Einwegkunststoffen (2025–2030) sowie die verschärften Einfuhrkontrollen für Kunststoffabfälle als wichtige Einflussfaktoren hervor. Wichtig: Es handelt sich um Zahlen für den gesamten Kunststoffmarkt in Malaysia, nicht um den Lebensmittelbereich. Papierverpackung Die beiden Figuren sollten nicht vermischt werden.
Betrachten wir die drei Druckfaktoren in einem Beschaffungsbuch: Kunststoffverpackungen in Malaysia stehen gleichzeitig vor steigenden Materialpreisen, einer anstehenden Einfuhrsteuer und der Erwartung steigender CO₂-Kosten. Die Kostenentwicklung faserbasierter Materialien – FBB-Karton, PE-beschichtetes Papier, Pappbecherfächer – ist hingegen weder von einer Harzsteuer noch von petrochemischen Preisschwankungen betroffen; Zellstoff und Frachtkosten sind die Hauptfaktoren. Sobald die Preisdifferenz zwischen Kunststoff und Papier in einen praktikablen Bereich sinkt, hängt die Substitution nicht mehr von Umweltbewusstsein ab, sondern von Produktionsplanung und der Verfügbarkeit der erforderlichen Dokumentation. Daher sehen wir die zweite Jahreshälfte 2026 bis 2027 als Malaysias entscheidendes Zeitfenster für die Umstellung auf faserbasierte Materialien: Der Zeitplan für das Verbot ist öffentlich, die Kostenkurven gleichen sich an, und die Käufer, die ihre Auswahl und Testbestellungen zuerst abschließen, sichern sich Planungssicherheit und bevorzugte Produktionsplätze.
3. Wo Substitutionsprodukte zum Einsatz kommen: Rohmaterialien für FBB-Karton, Papier und Becher im malaysischen Gastgewerbe
Die malaysische Gastronomie ist vielfältig, heiß und feucht: Straßenküchen, malaiische, chinesische, indische und westliche Schnellrestaurants existieren nebeneinander, und Lieferdienste sowie Teeketten expandieren stetig. Daher müssen Verpackungen fettreiche Speisen, scharfe Gewürze, heiße Füllungen und die Lieferung zum Mitnehmen problemlos verarbeiten können. Der Ersatz von Ballaststoffen in diesem Markt verfolgt zwei Ansätze.
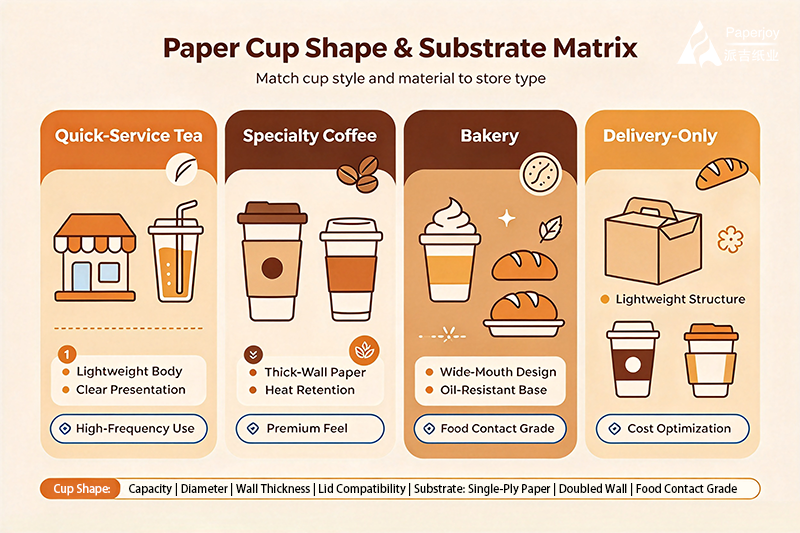
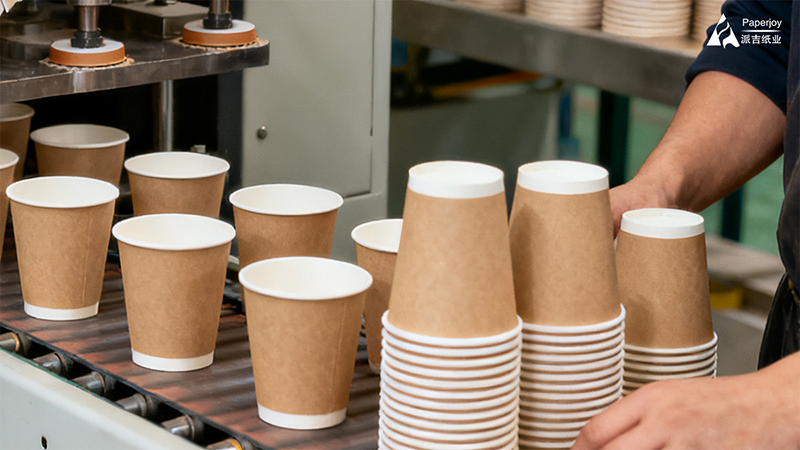
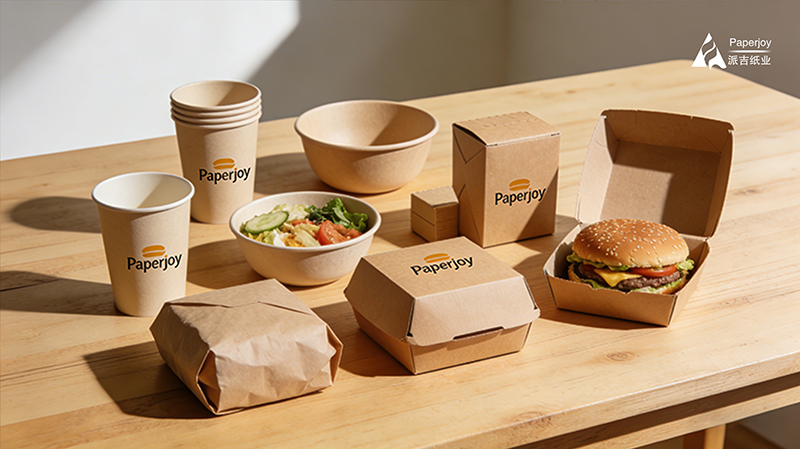
Der erste Produktionszweig sind Becher. Die Lieferkettenstruktur eines Pappbechers ist einfach. Die Wand besteht aus PE-beschichtetem Papier, das zu Jumbo-Rollen laminiert und anschließend geschnitten wird. Der Korpus wird aus Pappbecher-Fächer geformt, der auf den Winkel und die Abmessungen der Bechermaschine des Kunden zugeschnitten wird und für den 1- bis 6-Farben-Flexodruck geeignet ist. Der Boden ist passend dazu Pappbecherbodenrolle Die Becher werden individuell auf die Breite des Becherbodens zugeschnitten. Die Temperaturstufen bilden weiterhin den Ausgangspunkt der Spezifikation: Laut Paperjoys Standardlieferspezifikation eignet sich die einfach beschichtete PE-Variante für Heißgetränke und Heißgetränke zum Mitnehmen bei 80–95 °C, während die doppelseitig beschichtete PE-Variante, die für ihre Kondensationsbeständigkeit an der Außenwand geschätzt wird, für Kaltgetränke, Eiscreme und Tiefkühlprodukte bis zu 60 °C geeignet ist. Die praktische Temperaturgrenze der PE-Beschichtung sollte anhand von Prüfberichten Dritter (z. B. SGS) für die jeweilige Charge bestätigt werden (gemäß den aktuellen Lieferbedingungen von Paperjoy). Die Temperatur ist jedoch nicht der einzige Faktor. Malaysias reichhaltige, ölige und soßenreiche Gerichte – Kokosmilch, Currys, Sambal – stellen höhere Anforderungen an die Fettbeständigkeit und die Stabilität von Bechern und Schalen. Ein Materialwechsel erfordert die erneute Überprüfung der Siegeltemperatur, der Seitennahtfestigkeit und der Stapelstabilität an der Bechermaschine des Kunden. Daher sollte vor der Serienproduktion ein kleiner Testlauf durchgeführt werden (gemäß den aktuellen Lieferbedingungen von Paperjoy).
Der zweite Bereich ist Karton. Faltschachtelkarton (FBB) spielt in diesem Markt eine doppelte Rolle. Strukturell bildet er das Grundgerüst von Lebensmittelverpackungen – Becherhüllen, Lebensmittelboxen, Schalen und Deckel werden aus FBB-Karton gestanzt. Grafisch gesehen sind Hüllen und Deckel von Markenartikelketten häufige Markenkontaktpunkte, und die Helligkeit, Steifigkeit und Bedruckbarkeit von FBB-Karton bestimmen die visuelle Konsistenz. Für Einkäufer ist die Abstimmung von Flächengewicht und Beschichtung entscheidend bei der Auswahl von FBB-Karton: Das Flächengewicht beeinflusst Steifigkeit und Formbarkeit, während eine einseitig beschichtete (C1S) Struktur in Kombination mit Flexo- oder Offsetdruck die Druckeffizienz steigert. Angesichts verschärfter Plastikverbote besitzt FBB einen weiteren, oft unterschätzten Vorteil: Als Einfaser-Substrat lässt es sich im Papierrecycling leichter verarbeiten als Kunststoffverbunde. Dies wirkt sich direkt auf die Verpackungsbilanz malaysischer Markenhersteller aus, die sich derzeit an Pilotprojekten zur erweiterten Herstellerverantwortung (EPR) für Verpackungen beteiligen (laut Branchenanalyse, nicht offizieller Statistik).
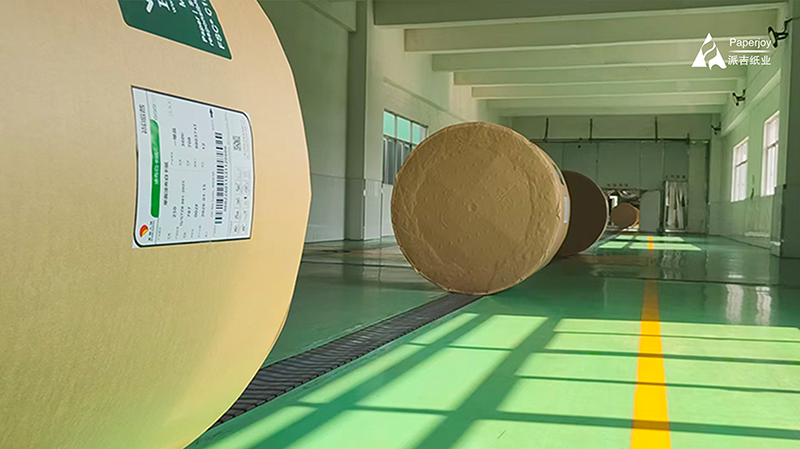
Malaysia verfügt nicht über mangelnde Verarbeitungskapazitäten – ganz im Gegenteil, der lokale Becherherstellungssektor ist etabliert. Malex Paper Products in Johor produziert seit 1976 Papierbecher und Papierverpackungen für Fast Food; Asia Papercup in Selangor ist auf kleine Probier- und Saucenbecher spezialisiert; Eco Carton in Balakong stellt geriffelte und doppelwandige Becher für Heiß- und Kaltgetränke her; und Tiger Green Resources in Kulim erhielt 2026 eine MIDA-Herstellungslizenz für Lebensmittelverpackungen aus Papier und beliefert landesweit aus dem eigenen Werk (laut Unternehmensangaben; Lizenzdetails laut offiziellen MIDA-Unterlagen). Allen lokalen Herstellern gemeinsam ist die Abhängigkeit von Rohstoffen: Das für die Becherherstellung benötigte Basispapier, Laminierrollen und Fächerpapiere werden größtenteils importiert. Branchenbeobachtungen zufolge beziehen lokale Verarbeiter lebensmittelgeeignete beschichtete Substrate hauptsächlich über Importe, woraus sich eine Angebotslücke auf dem lokalen Markt ableiten lässt – eine Schlussfolgerung, die sich aus dem beobachteten Beschaffungsverhalten und nicht aus statistischen Daten ergibt und keine konkrete Größe der Lücke angibt. Genau hier setzt eine chinesische Rohstofffabrik an – sie konkurriert nicht mit lokalen Verarbeitern bei der Herstellung von fertigen Tassen, sondern unterstützt sie mit Substratkapazitäten.
4. Die Marktstruktur: Tassenexport nach Amerika, Rohmaterial aus China
Der malaysische Markt für Pappbecher hat eine Doppelrolle, die leicht übersehen wird. Einerseits ist Malaysia ein bedeutender Exporteur im globalen Handel mit Papiergeschirr. Laut den öffentlichen Handelsdaten der OEC (Observatory of Economic Complexity) für 2024 (HS 4823.60, Tabletts, Schalen, Teller und Becher aus Papier; abgerufen am 28. September 2026 und vom Autor zusammengestellt, keine offizielle Statistik) exportierte Malaysia diese Produktkategorie im Wert von 64,7 Millionen US-Dollar. Die USA waren mit 40,5 Millionen US-Dollar (laut OEC-Handelsdaten) der wichtigste Abnehmer, gefolgt von Singapur mit 18,1 Millionen US-Dollar. Die Exporte in die USA stiegen zwischen 2023 und 2024 um 32,1 Millionen US-Dollar, wodurch Malaysia zum elftgrößten Exporteur dieser Produktkategorie weltweit aufstieg. Andererseits ist der Markt stark von Importen abhängig. Die Importe derselben Kategorie erreichten 2024 einen Wert von 50,2 Millionen US-Dollar, wovon 47,4 Millionen US-Dollar – rund 94 % – aus China stammten. China ist auch der am schnellsten wachsende Herkunftsmarkt mit einem Anstieg von 32,3 Millionen US-Dollar im Zeitraum 2023–2024 (laut öffentlichen Handelsdaten der OEC).
Metrisch (HS 4823.60, 2024) Wertangabe Malaysia exportiert Papier im Wert von 64,7 Mio. USD, davon 40,5 Mio. USD aus den USA (pro OEC). Malaysia importiert Papier im Wert von 50,2 Mio. USD, davon 47,4 Mio. USD aus China (ca. 94 % pro OEC). Importwachstum aus China (2023–2024): +32,3 Mio. USD. Am schnellsten wachsende Herkunftsregion (pro OEC). Anmerkung zum Anwendungsbereich: HS 4823.60 umfasst verarbeitete Papierprodukte (Tabletts, Teller, Becher), nicht gestrichenes Basispapier gemäß HS 4811. Das bedeutet, dass diese Zahlen den Handel mit fertigen Bechern beschreiben, während die in diesem Artikel erwähnten PE-beschichteten Papiere und Fächerpapiere eine Stufe höher in HS 4811 angesiedelt sind. Die Zusammenführung beider Datensätze führt zu einem eindeutigen Ergebnis: Malaysia exportiert Papierbecher in die USA (OEM- und Markenlieferung) und importiert gleichzeitig große Mengen an fertigen Bechern und Rohmaterialien aus China (lokaler Verbrauch und Bedarfsdeckung). Chinesische Papierfabriken spielen in Malaysia daher gleichzeitig eine Doppelrolle – sie liefern Fertigprodukte und Substrate. Da Phase 3 des Plastikverbots die Kosten und Risiken lokaler Kunststoffverpackungen erhöht, werden beide Vertriebskanäle an Volumen gewinnen. Der Substratkanal (FBB-Karton, Laminierrollen, Fächerbögen) mit seinen höheren Anforderungen an Dokumentation und Spezifikationsstabilität bietet das Potenzial für langfristigen Marktanteilsaufbau.
Die praktischen Auswirkungen für Käufer sind zweifach. Importeure, die den lokalen Einzelhandel und die Gastronomie beliefern, sollten die Umstellung ihrer Faserprodukte anhand des Verbotszeitplans und der Harzkostenentwicklung rückwirkend planen und dabei bereits verbotene Kategorien (Plastiktüten, Styroporbehälter) sowie Kategorien, die 2026/27 verboten werden (Kunststoffbesteck, Strohhalme, Lebensmittelbehälter), priorisieren. Exportorientierte Becherhersteller, die US-Marken beliefern, sollten die Fragen amerikanischer Käufer zur Einhaltung der Vorschriften frühzeitig angehen: Die nordamerikanischen Anforderungen an Migrationsdaten von Papier mit Lebensmittelkontakt und an die Faserbeschaffung steigen jährlich, und die Vollständigkeit der Substratdokumentation entscheidet direkt darüber, ob ein OEM-Auftrag überhaupt angenommen werden kann (laut Branchenanalyse, nicht offizieller Statistik).
5. Von der chinesischen Mühle nach Port Klang: Zölle, Ursprungszeugnisse und die Ausführungs-Checkliste
Dann kommt es auf die Kosten an. Die malaysischen Zolltarifpositionen innerhalb der HS-Klasse 4811 (beschichtetes, imprägniertes oder überzogenes Papier und Pappe) unterscheiden sich je nach Unterposition deutlich. Laut dem malaysischen Zolltarifverzeichnis (JKDM ezHS), abgeglichen mit öffentlichen Zolldatenbanken, unterliegt die HS-Klasse 4811.49.00 (anderes beschichtetes Papier und Pappe) einem Meistbegünstigungszoll (MFN) von 20 % zuzüglich 10 % Mehrwertsteuer (SST). Innerhalb derselben Position unterliegt die HS-Klasse 4811.60.99 (die Unterposition „andere“ mit Wachs-/Öl-/Glycerinbeschichtung) einem MFN-Zoll von 0 % und einer SST von 10 % (ebenfalls laut Zolltarifverzeichnis). Auf der Präferenzseite wird HS 4811.49.00 im Rahmen des ACFTA (ASEAN-China-Freihandelszone, mit Ursprungszeugnis Form E) sowie im Rahmen von ATIGA und CPTPP (gemäß dem malaysischen Zolltarifverzeichnis und den öffentlich zugänglichen Präferenzzolllisten in Zolldatenbanken) mit 0 % eingeführt. Die Differenz zwischen 20 % und 0 % stellt den ersten Kostenfaktor dar. Sie hängt sowohl von der Genauigkeit der Klassifizierung als auch von der Aktualität des Ursprungszeugnisses ab. Eine falsche Unterposition oder ein fehlendes Ursprungszeugnis in den Einfuhrunterlagen führt zur Verzollung der Waren zum Meistbegünstigungszollsatz.
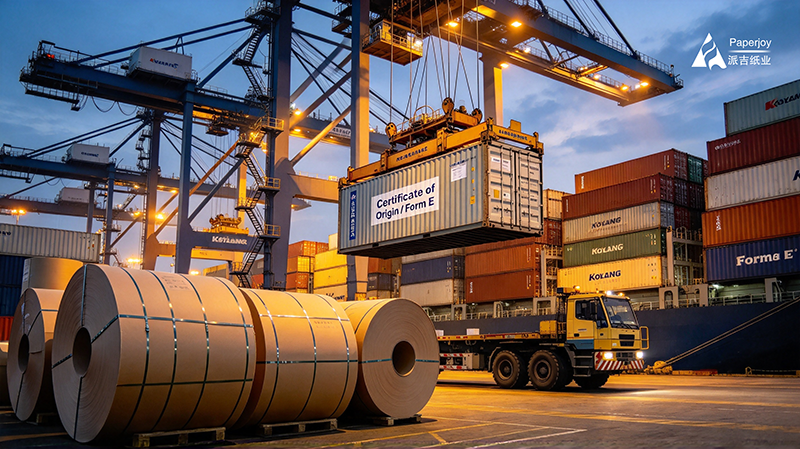
Zollsatz HS 4811.49.00 HS 4811.60.99 Quelle MFN Einfuhrzoll 20 % 0 % gemäß Zolltarif der Königlichen Malaysischen Zollbehörde (JKDM ezHS-Basis) SST Umsatzsteuer 10 % 10 % gemäß öffentlichem Umsatzsteuertarif Malaysias ASEAN-China FTA (mit Formular E) 0 % 0 % gemäß Präferenzlisten in der Zolltarifdatenbank Regionale Abkommen (RCEP, ATIGA, CPTPP) 0 % 0 % gemäß Präferenzlisten in der Zolltarifdatenbank Die zweite Ebene ist der Umsatzsteuermechanismus. Gemäß der öffentlichen Grundlage des Umsatzsteuergesetzes 2018 wird die SST auf Importe auf den CIF-Wert zuzüglich Zoll erhoben, berechtigt nicht zum Vorsteuerabzug und ist eine versunkene Kosten, die in die Preisgestaltung der Einlandungskosten einkalkuliert werden muss. Ein oft übersehener Kanal: Lizenzierte Hersteller, die Rohstoffe für den Eigenbedarf importieren, können eine Umsatzsteuerbefreiung nach Schedule C beantragen. Dies ist der Standardweg für malaysische, lizenzierte Papierverpackungshersteller. Aus diesem Grund sollten Angebote chinesischer Substratfabriken Direktkäufer von Händlern unterscheiden (gemäß der öffentlich zugänglichen Grundlage des malaysischen Mechanismus nach Anhang C). Hinsichtlich der Zollabfertigung sollte ein Ursprungszeugnis (Formular E) gemäß ACFTA grundsätzlich vor dem Versand ausgestellt und mit den Einfuhrdokumenten eingereicht werden. Gemäß den ACFTA-Regeln kann es unter bestimmten Umständen rückwirkend ausgestellt werden, in der Praxis ist es jedoch ratsam, es vor dem Versand zu beschaffen, um Verzögerungen bei der Zollabfertigung zu vermeiden. Die RCEP-Anforderung an den regionalen Wertschöpfungsanteil (in der Regel 40 %) bedeutet, dass die Wertschöpfungskette der Rohstoffe und Verarbeitungsschritte im Voraus dokumentiert werden muss (gemäß der öffentlich zugänglichen Grundlage der ACFTA- und RCEP-Ursprungsregeln).
Im Hinblick auf die Einhaltung von Vorschriften ist Malaysias Vorgehen weniger bürokratisch als das der Golfstaaten, dennoch müssen zwei Bereiche frühzeitig vorbereitet werden. Erstens die Dokumentation für Lebensmittelkontaktmaterialien: Die malaysische Lebensmittelregulierung basiert auf dem Lebensmittelgesetz von 1983 und den Lebensmittelverordnungen von 1985. Das Gesundheitsministerium ist für die Sicherheitsbewertung von Lebensmittelkontaktmaterialien zuständig. Am 30. Januar 2026 veröffentlichte Malaysia die Lebensmitteländerungsverordnung 2026 (PU (A) 48), mit der die Migrationsgrenzwerte für Blei und Cadmium in Keramikkochgeschirr aktualisiert wurden (gemäß der Änderungsverordnung und der offiziellen Auslegung von SGS). Diese Verschärfung entspricht internationaler Praxis. Für Papiersubstrate verlangen Käufer in der Regel SGS-Prüfberichte, Konformitätserklärungen der Beschichtungs- und Tintenlieferanten sowie Chargenrückverfolgbarkeitsnachweise (CoA) als Substratdokumentation für ihre Lebensmittelsicherheitsdokumentation (gemäß den aktuellen Lieferbedingungen von Paperjoy). Zweitens die Grenzen des Halal-Systems: Malaysia ist ein bedeutender Exporteur von Halal-Lebensmitteln. Gemäß den öffentlichen Anforderungen des JAKIM-Halal-Systems müssen Verpackungsmaterialien, die mit Lebensmitteln in Berührung kommen, der Norm MS 2565:2014 entsprechen und dürfen keine Najs (unreine Substanzen) enthalten. Hinweis: Die Norm MS 2565:2014 wurde am 27. August 2024 durch die Norm MS 2738:2023 ersetzt, dient aber weiterhin als Management-Referenzstandard für Halal-Verpackungen in Malaysia. Die übliche Vorgehensweise von Substratherstellern besteht darin, Hilfsstoffdeklarationen und Prozessbeschreibungen vorzulegen, die die Einhaltung dieser Anforderungen belegen und den Antrag des Käufers unterstützen, anstatt ein Halal-Zertifikat für das Substrat selbst zu beantragen (gemäß den öffentlichen Anforderungen von JAKIM/MS 2565:2014 und den aktuellen Lieferbedingungen von Paperjoy).
Paperjoy empfiehlt malaysischen Käufern in einer Checkliste für die Voranfrage, fünf Punkte zu bestätigen: ① Bestätigung der HS-Unterposition und des gültigen Ursprungszeugnisses (Formular E oder RCEP) sowie Einkalkulation der Differenz zwischen dem 20%igen Meistbegünstigungszoll und dem 0%igen Präferenzzoll in die Gesamtkosten; ② Bestätigung von Flächengewicht, Beschichtungskonfiguration und Schneidespezifikationen für FBB-Kartonpapier und Laminiersubstrate sowie Planung von Testläufen mit Fächerbogen im richtigen Winkel zur Bechermaschine für Becherproduktionsprogramme; ③ Einholung von SGS-Berichten sowie Konformitätserklärungen für Beschichtung und Druckfarbe und Analysezertifikaten zur Vervollständigung der Dokumentation zur Lebensmittelsicherheit; ④ Bestätigung der Chargenrückverfolgbarkeitsaufzeichnungen zur Unterstützung der Bilanzierung des Verpackungsfußabdrucks im Rahmen der EPR-Pilotprojekte; ⑤ Bei Preisschwankungen bei Harz und Zellstoff sollten die Gültigkeit des Angebots und Auslöser für Preisanpassungen (gemäß den aktuellen Lieferbedingungen von Paperjoy) in den Vertrag aufgenommen werden. Der Zeitplan für das Verbot ist öffentlich und die Kostenkurven konvergieren. Für malaysische Käufer ist bei der Substitution von Fasern nicht der Preis selbst ausschlaggebend, sondern wer zuerst die Dokumentation, Spezifikationen und Testläufe vorlegt. Quellen: Malaysias Fahrplan zur Vermeidung von Einwegplastik 2018–2030 und öffentliche Stellungnahmen des KPKT; öffentliche Informationen der Regierung des Bundesstaates Penang sowie Berichte von The Star und Malay Mail; der malaysische Verband der Kunststoffhersteller (MPMA) über Kwong Wah Yit Poh (August 2026) und MPMA-Rundschreiben Nr. 153/2025; Mordor Intelligences „Malaysia Plastics Market“ (Juli 2026, SKU MOI21507801); öffentliche Handelsdaten der OEC (2024); der Zolltarif des Königlichen Malaysischen Zolls (JKDM ezHS-Basis) und öffentliche Zolldatenbanken; das Umsatzsteuergesetz 2018 und die öffentliche Grundlage des Mechanismus gemäß Anhang C; Malaysias Lebensmittelverordnung (Änderung) 2026 (PU (A) 48) mit der offiziellen Fassung von SGS. Öffentliche Anforderungen gemäß JAKIM/MS 2565:2014; Unternehmensinformationen und Branchenbeobachtungen (keine amtlichen Statistiken); stets den aktuellen offiziellen Bekanntmachungen folgen.
Letzte Aktualisierung: 29. September 2026
Kontaktinformationen
E-Mail: info@nnpaperjoy.com
Tel.: 0086-0771-4925950 WhatsApp/WeChat: 0086-14795799575
Webseite: www.paperjoypaper.com