









マレーシアのプラスチック禁止措置第3段階:FBBボード紙とカップ素材の窓
マレーシアのペナン州は、2025年9月1日から使い捨てプラスチック禁止イニシアチブを実施しており、ハイパーマーケット、デパート、コンビニエンスストア、ファストフード店、ガソリンスタンド併設のコンビニ、チェーン薬局、診療所などが対象となっている。同州は5万5000個の再利用可能なバッグを配布し、3か所のReBag回収・再配布ステーションを設置した。一方、屋台や生鮮市場は第一段階では対象外となっている。2026年まで実施範囲は拡大され続ける(ペナン州政府の広報資料およびThe Star紙の2026年1月の報道による)。2026年3月には、ペラ州が使い捨てプラスチック製レジ袋を禁止した。連邦レベルでは、マレーシアの使い捨てプラスチックゼロに向けたロードマップ2018-2030が2026年に第3段階に入り、政策の重心が課金から禁止へと移行しました(天然資源・環境持続可能性省(NRES)が発表したロードマップおよび住宅・地方自治省(KPKT)の公式声明による)。マレーシアの食品サービスチェーン、包装材輸入業者、カップ加工業者にとって、使用可能なプラスチック包装材のリストは狭まっています。同時に、提案されている樹脂輸入税と計画されている炭素税がプラスチックコストに新たな変数を加えています。繊維代替はブランドストーリーからスケジュールの問題へと変わりつつあります。この記事では、規制のタイムライン、コストの圧迫、市場構造を分析し、どのように FBBボードペーパー そして 紙コップの原材料 — PEコーティング紙 紙コップファン紙 カップ底 ロール ― マレーシアの2026年の調達期間に適合する。
1. 2026年のマレーシア:ロードマップは課金から禁止へと移行する
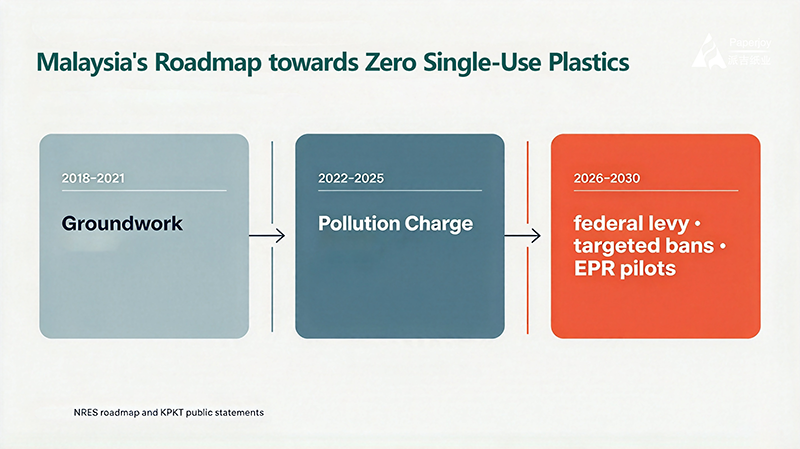
マレーシアの変革を理解する第一歩は、国家ロードマップにおける位置づけを知ることです。天然資源・環境持続可能性省(NRES、旧MESTECC)が作成した「使い捨てプラスチックゼロに向けたロードマップ2018-2030」は、段階的に進められます。2021年までは基礎固めと「無料プラスチック袋禁止キャンペーン」、2022年から2025年までは第2段階として、汚染税(20センのプラスチック袋課税)の拡大とバイオバッグ基準の施行に重点が置かれ、2026年から2030年までは第3段階として、標準化された連邦汚染税、対象品目の禁止、包装メーカー向けの拡大生産者責任(EPR)パイロットプログラムが導入されます(NRESロードマップおよびKPKTの公式声明による)。
フェーズ 期間 政策の焦点 出典 フェーズ 1 2018-2021 無料プラスチックバッグ禁止キャンペーン、NRES ロードマップに基づく準備 フェーズ 2 2022-2025 汚染税の拡大 (20 センの課税)、NRES ロードマップに基づくバイオバッグ基準 フェーズ 3 2026-2030 連邦汚染税、対象を絞った禁止、NRES ロードマップおよび KPKT の公式声明に基づく包装生産者責任パイロット 第 3 フェーズの方向性は明確です。PVC 食品容器、ポリスチレン容器、堆肥化できないストローなどの対象品の完全禁止 (NRES ロードマップおよび KPKT の公式声明による)。州レベルの行動は、連邦政府のスケジュールよりも早く開始されました。ペナン州は、2025 年 9 月 1 日からハイパーマーケット、デパート、コンビニエンス ストア、ファスト フード店、ガソリンスタンドのコンビニエンス ストア、チェーン薬局、クリニックで使い捨てプラスチック禁止イニシアチブを実施しています。 2026 年まで、州はさらに多くのカテゴリーを段階的に導入し続け、代替品が成熟するまで、屋台や生鮮市場は最初の段階で免除されたままとなる(ペナン州政府の公開情報および The Star 紙の 2026 年 1 月の報道による)。ペラ州は 2026 年 3 月 1 日から使い捨てプラスチック製レジ袋を禁止したが、州政府は以前の 20 センの課金では使用習慣を変えることができなかったことを公然と認めている(Malay Mail 紙の 2025 年 11 月の報道および The Star 紙の 2026 年 1 月の報道による)。これらを総合すると、2026 年はマレーシアの使い捨てプラスチック規制が、地方の試験的取り組みや価格シグナルから、禁止によって強制される全国的な基準へと移行する年となる。
これは購入者にとって何を意味するのでしょうか?食品サービスおよび小売業界における使い捨てプラスチック包装は、カテゴリーごとに姿を消しつつあります。まずは袋、次に発泡スチロール容器、カトラリー、ストローです。規制の執行はもはや環境検査だけに頼るものではありません。業界の見解によれば、流通チャネルレベルでのプラスチック規制遵守の圧力は、環境検査にとどまらず、事業許可やその他の運営要件にまで及ぶ可能性があります(これは業界の推測であり、連邦法や州法で明記されているわけではなく、実際の運用は地方自治体によって異なります)。言い換えれば、マレーシアで繊維ベースの包装に切り替えることは、もはやマーケティング上の好みだけの問題ではなく、規制遵守の重要性が意思決定に影響を与えています。上流の材料供給業者にとって、これはマレーシアの購入者が繊維プログラムを評価する際の2つの優先事項、すなわち供給の継続性と文書の完全性を設定することになります。
2.三重のコスト圧迫:樹脂輸入税、原材料インフレ、炭素税
禁止措置によってプラスチックがそもそも使用できるかどうかが決まるとすれば、3つの財政変更によってプラスチックの使用が依然として経済的に理にかなっているかどうかが決まります。1つ目は、プラスチック樹脂に対する10%の輸入税案です(マレーシアプラスチック製造業者協会(MPMA)の公式声明によると、Kwong Wah Yit Pohが2026年8月に報じた)。MPMAの公式声明(Kwong Wah Yit Poh、2026年8月)によると、財務省はプラスチック樹脂に対する10%の輸入税を準備しており、業界は6か月の延期を求めています。財務省は、決定する前に投資貿易産業省(MITI)からのフィードバックを待っていると述べています。強調すべき点が1つあります。この税はあくまで提案段階です。今のところ法律は制定されておらず、正式な通知もありません。また、棚上げまたは調整される可能性もあります。これを確定コストとしてではなく、着地コストモデルにおけるシナリオ変数として扱ってください。
2つ目は原材料価格の高騰です。MPMAの同じ開示情報によると、中東紛争による石油化学サプライチェーンの混乱により、一部の樹脂価格は1トンあたり約930米ドルから2,000米ドル近くまで上昇し、最近は1,450米ドル程度まで下がったものの、依然として通常の水準をはるかに上回っています(Kwong Wah Yit Pohが2026年8月に報告したMPMAのデータに基づく。正確な数値はMPMAの元の声明による)。樹脂コストはプラスチック製品価格の下限です。輸入税が高騰した樹脂に課せられ、積み重なれば、マレーシア国内で製造されるプラスチック容器やカップの価格は全体的に上昇するでしょう。たとえ税が停滞したとしても、原材料価格の高騰だけでも、2026年のプラスチック価格の上昇圧力を支えています。
3つ目は炭素税です。マレーシアの2026年度予算の概要(MPMA通達第153/2025号に要約)によると、炭素税は2026年に導入される予定で、当初は鉄鋼やエネルギーなどのエネルギー集約型セクターを対象としています。ここで2つの点を明確にする必要があります。まず、炭素税は予算案の構想段階であり、まだ法律として制定されていないため、既に施行されている税金として扱うべきではありません。次に、天然資源・環境持続可能性大臣が2026年4月と6月に発表した声明(4月21日には実施計画を再検討すると述べ、6月16日には実施計画はまだ最終決定されておらず延期される可能性があると述べていた)によると、炭素税の導入時期は変更される可能性があります。予定通りに導入された場合、そのコストはエネルギー価格や原料価格を通じて間接的に転嫁されることになります。導入時期は、現在の公式発表に従うべきです。市場側のデータも同様の傾向を示しています。Mordor Intelligenceの「マレーシアプラスチック市場」(2026年7月、SKU MOI21507801)によると、マレーシアのプラスチック市場は2026年に41億9000万米ドルと推定され、2026年から2031年にかけて年平均成長率(CAGR)3.86%で成長し、2031年には50億7000万米ドルに達すると予測されています。同レポートでは、2025年から2030年までの使い捨てプラスチックゼロロードマップの段階的な規制と、強化されたプラスチック廃棄物輸入規制が業界変数として明確に指摘されています。ただし、範囲に関する注意点として、これらはマレーシアのプラスチック市場全体の数値であり、食品サービス市場は含まれていません。 紙製包装 数値はそれぞれ異なり、両者を混同してはならない。
3つの圧力を1つの調達台帳にまとめると、マレーシアのプラスチック包装は、材料価格の上昇、輸入税の導入、炭素コストの期待という3つの圧力に同時に直面している一方、繊維ベースの材料(FBBボード紙、PEコート紙、紙コップファンなど)のコスト上昇は、樹脂税や石油化学製品の価格変動がなく、パルプと輸送が主な変動要因となっている。プラスチックと紙の価格差が運用可能な範囲に収まれば、代替はもはや環境への意欲に左右されず、生産計画と文書の準備状況に左右される。そのため、2026年後半から2027年にかけてをマレーシアの繊維切り替え調達期間と見なしている。禁止のスケジュールは公表されており、コスト曲線は収束しつつあり、選定と試用注文を最初に完了したバイヤーが確実性と優先的な生産枠を確保できるからである。
3. 代替品の適用範囲:マレーシアの食品サービスにおけるFBBボード紙とカップの原材料
マレーシアのフードサービスは多様で、高温多湿です。屋台文化、マレー料理、中華料理、インド料理、西洋料理のクイックサービスが共存し、デリバリープラットフォームやチェーンのお茶飲料も拡大し続けているため、包装は高脂肪、強い香辛料、熱い具材、持ち帰り配送に対応する必要があります。この市場における食物繊維代替は、2つの方向性で展開されます。
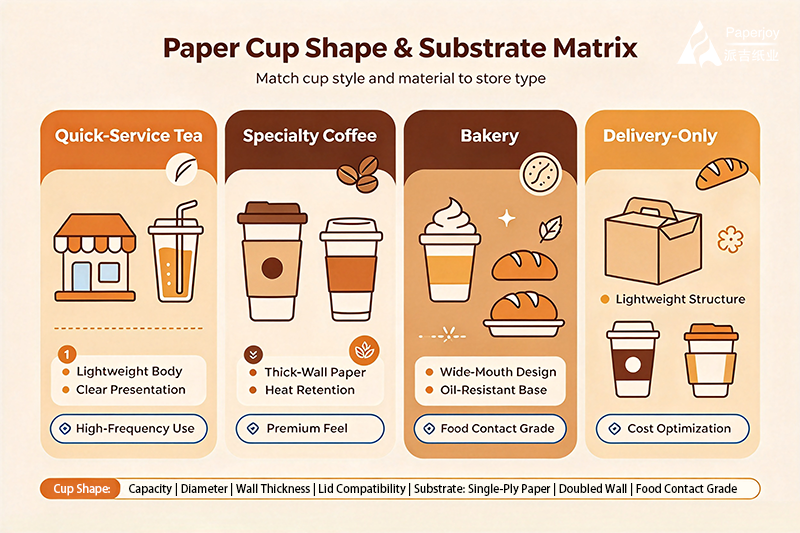
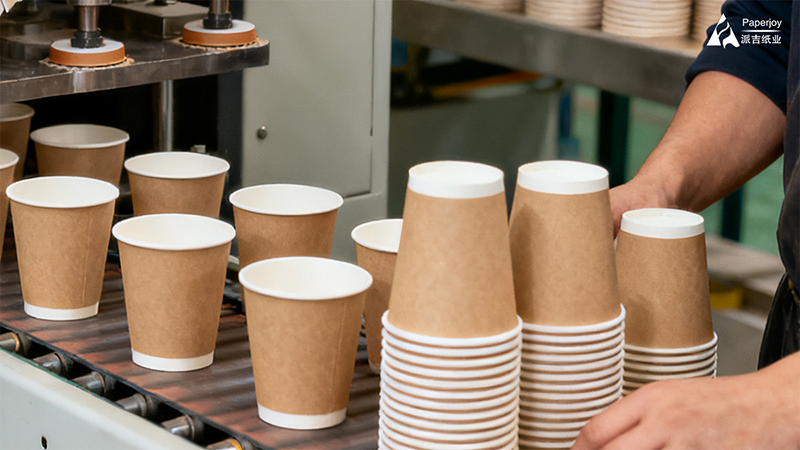
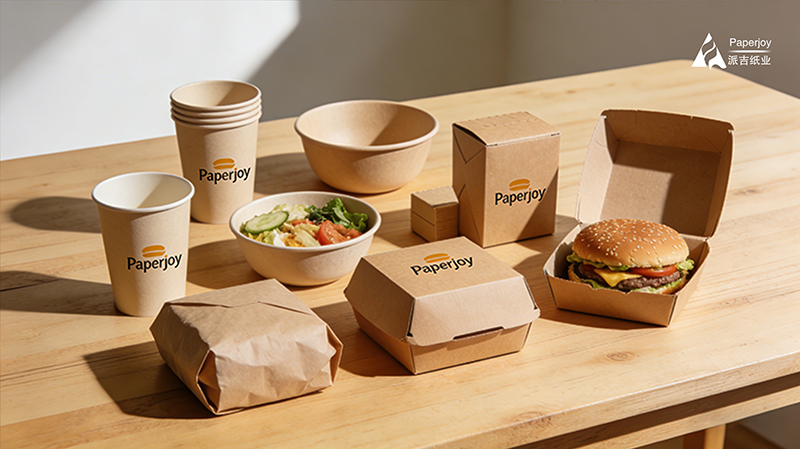
最初のトラックはカップです。紙コップのサプライチェーン構造は単純です。壁はPEコーティング紙で、ジャンボロールでラミネート加工され、スリットされます。本体は紙コップファンから形成され、顧客のカップ製造機の角度と寸法に合わせてダイカットされ、1~6色のフレキソ印刷に対応しています。ベースは 紙コップ底ロール カップ底幅に合わせたカスタムスリット。温度階層は仕様の出発点です。Paperjoyの標準供給仕様では、シングルコーティングPEグレードは80~95℃のホットドリンクとホットテイクアウトフィリングに使用され、外壁結露耐性が評価されるダブルコーティングPEグレードは、最大60℃のコールドドリンク、アイスクリーム、冷凍アプリケーションに使用されます。PEコーティングの実用的な温度上限は、特定のバッチについて第三者機関のテストレポート(SGSなど)で確認する必要があります(Paperjoyの現在の供給条件による)。ただし、温度は唯一の変数ではありません。マレーシアの濃厚で油っぽくソースの多い料理(ココナッツミルク、カレー、サンバルなど)は、カップやボウルの耐油性と構造的剛性の基準を引き上げます。材料を変更すると、顧客のカップマシンでシール温度、サイドシーム強度、スタッキング剛性を再検証する必要があります。したがって、量産前に小規模な試作を行う必要があります(Paperjoyの現在の供給条件による)。
2つ目のトラックは板紙です。FBB(折りたたみ式板紙)はこの市場で二重の役割を果たしています。構造的には、食品サービス用パッケージの骨組みであり、カップスリーブやジャケット、食品ボックス、トレイ、蓋板はFBB板紙から型抜きされます。グラフィック面では、チェーンブランドのスリーブや箱の蓋は頻繁にブランドに触れるポイントであり、FBB板紙の明るさ、剛性、印刷適性が視覚的な一貫性を決定します。購入者にとって、FBB板紙の選択の核心は、坪量とコーティング構成のマッチングです。坪量は剛性と成形性能を左右し、フレキソ印刷またはオフセット印刷に合わせた片面コート(C1S)構造は印刷効率を高めます。プラスチック規制が強化される中、FBBにはもう一つ過小評価されている特性があります。単一繊維基材であるため、プラスチック複合構造よりも紙リサイクルの流れが明確であり、これは現在パッケージEPRパイロットプログラムに参加しているマレーシアのブランドオーナーのパッケージフットプリント台帳に直接影響を与えます(業界分析によるもので、公式統計ではありません)。
マレーシアは加工能力に不足しているわけではなく、むしろその逆で、地元のカップ製造エコシステムは成熟している。ジョホール州のMalex Paper Productsは1976年から紙コップとファストフードの紙包装を製造しており、セランゴール州のAsia Papercupは小型の試飲用カップとソースカップを専門としている。バラコンのEco Cartonは波型壁、二重壁の温冷カップを扱っており、クリムのTiger Green Resourcesは2026年に食品紙包装の製造ライセンスをMIDAから取得し、自社工場から全国に供給している(各社の公開情報による。ライセンスの詳細はMIDAの公式記録による)。地元のエコシステムに共通しているのは、原材料の依存である。カップ加工に必要な原紙、ラミネートロール、ファンシート基材は、主に海外から購入されている。業界の観察によると、地元の加工業者は食品グレードのコーティング基材を主に輸入で調達しており、そこから地元市場で供給ギャップが生じていると推測できる。ただし、これは統計データではなく、観察された調達行動から導き出された推測であり、具体的なギャップの大きさを示すものではない。まさにそこに中国の原材料工場が適している。完成品のカップで地元の加工業者と競合するのではなく、原料供給能力で彼らを支援するのだ。
4.市場構造:カップはアメリカへ輸出、原材料は中国から調達
マレーシアの紙コップ市場には、見落としがちな二面性がある。一方では、マレーシアは世界の紙製食器貿易において重要な輸出拠点となっている。OEC(経済複雑性観測所)の2024年の公開貿易データ(HS 4823.60、紙製のトレイ、皿、プレート、カップ。2026年9月28日に取得し、著者が編集したもので、公式統計ではない)によると、マレーシアはこのカテゴリーで6,470万米ドルを輸出した。米国が4,050万米ドルで最大の輸出先(OECの公開貿易データによる)、シンガポールが1,810万米ドルで2位であり、米国向け輸出は2023年から2024年の間に3,210万米ドル増加し、マレーシアはこのカテゴリーで世界第11位の輸出国となった。他方では、この市場は輸入品に大きく依存している。同カテゴリーの輸入額は2024年に5,020万米ドルに達し、そのうち4,740万米ドル(約94%)が中国からのものでした。中国は輸入元としても最も成長率が高く、2023年から2024年にかけて3,230万米ドル増加しました(OECの公開貿易データによる)。
メトリック (HS 4823.60、2024 年) 値 注記 マレーシアの輸出額は 6,470 万米ドル、米国が 4,050 万米ドルでトップ (OEC あたり) マレーシアの輸入額は 5,020 万米ドル、中国が 4,740 万米ドル、約 94% (OEC あたり) 中国からの輸入増加額 (2023~2024 年) +3,230 万米ドル 最も急速に成長している原産地 (OEC あたり) 範囲に関する注記: HS 4823.60 は加工紙製品 (トレイ、皿、カップ) を対象としており、HS 4811 のコーティングされたベース紙は対象外です。つまり、これらの数値は完成カップの貿易フローを表しており、この記事で議論されている PE コーティング紙とファンシート基材は HS 4811 の 1 階層上流に位置しています。 2 つのデータセットを合わせると、結論は明らかです。マレーシアは紙コップを米国に販売 (OEM およびブランド供給) すると同時に、完成カップと原材料を中国から大量に購入 (国内消費と不足分を補う) しています。そのため、中国の製紙工場はマレーシアにおいて、完成品サプライヤーと基材サプライヤーという二つの役割を同時に担っている。プラスチック禁止措置の第3段階により、国内のプラスチック包装のコストとリスクが高まるにつれ、両方の流通経路で販売量が増加すると予想される。特に、文書化と仕様の安定性に対する要求が高い基材経路(FBB板紙、ラミネートロール、ファンシート)は、長期的な市場シェア構築の場となるだろう。
購入者にとっての実務上の影響は2つの方向性があります。地元の小売業や食品サービス業にサービスを提供する輸入業者は、禁止スケジュールと樹脂コスト曲線から繊維SKUの切り替えを逆算して計画し、すでに禁止されているカテゴリー(ビニール袋、発泡容器)と2026~2027年に禁止されるカテゴリー(プラスチック製カトラリー、ストロー、食品容器)を優先する必要があります。米国ブランドにサービスを提供する輸出志向のカップ加工業者は、米国の購入者のコンプライアンスに関する質問を前倒しで進める必要があります。食品接触紙の移行データと繊維調達に関する北米の要件は年々増加しており、基材文書の完全性がOEM注文を受注できるかどうかを直接左右します(業界分析によるもので、公式統計ではありません)。
5. 中国の製粉所からポートクラン港まで:関税、原産地証明書、および実施チェックリスト
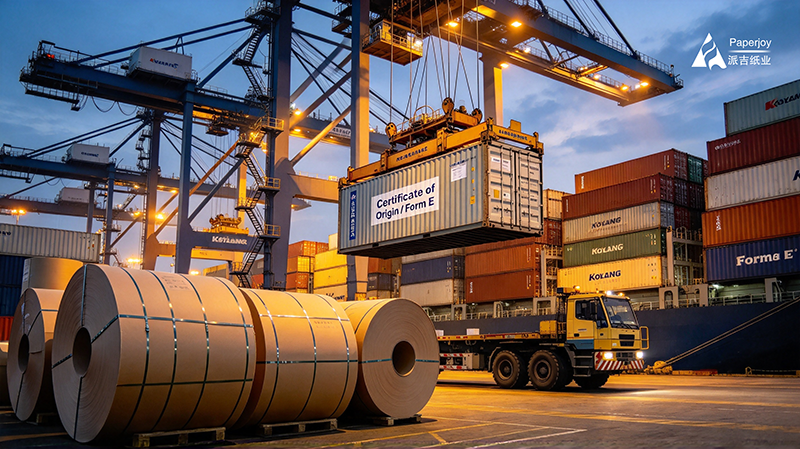
次に、お金の話になります。マレーシアのHS 4811(塗工紙、含浸紙、または被覆紙および板紙)内の関税品目は、細目ごとに大きく異なります。マレーシア王立税関の関税表(JKDM ezHS)によると、公開されている関税データベースと照合すると、HS 4811.49.00(その他の塗工紙および板紙)には、最恵国待遇(MFN)輸入関税20%と売上税(SST)10%が課されます。同じ見出しのHS 4811.60.99(ワックス/油/グリセロールでコーティングされた「その他」の細目)には、MFNは0%、SSTは10%です(同じ税関の関税表による)。特恵関税の面では、HS 4811.49.00はACFTA(ASEAN-中国自由貿易地域、フォームE原産地証明書が必要)の下では0%で輸入され、ATIGAおよびCPTPPの下でも0%で輸入されます(マレーシア王立税関の関税表および関税データベースの公開特恵関税率リストによる)。20%から0%の間の差が最初のコストレバーとなります。これは分類の正確性と原産地証明書の適時性によって共同で決定されます。誤った細目分類や輸入申告書に証明書が欠落している場合は、商品は最恵国待遇(MFN)で通関されます。
税率項目 HS 4811.49.00 HS 4811.60.99 出典 MFN 輸入関税 20% 0% マレーシア王立税関スケジュール (JKDM ezHS ベース) による SST 売上税 10% 10% マレーシア売上税公開スケジュールによる ASEAN-中国 FTA (フォーム E 付き) 0% 0% 関税データベース特恵リストによる 地域協定 (RCEP、ATIGA、CPTPP) 0% 0% 関税データベース特恵リストによる 2 番目の層は売上税メカニズムです。2018 年売上税法の公開ベースによると、輸入に対する SST は CIF 値と関税に課され、仕入税額控除はなく、着地コスト価格に組み込む必要がある埋没コストです。見落とされがちなチャネルの 1 つは、自社で使用するために原材料を輸入するライセンス製造業者がスケジュール C 売上税免除を申請できることです。これはマレーシアの認可を受けた紙包装メーカーの標準的なルートであり、中国の基材工場からの見積もりで直接の購入者と貿易業者を区別する必要がある理由です(マレーシアのスケジュールCメカニズムの公開基準による)。通関の実務上、ACFTAに基づくフォームE原産地証明書は原則として出荷前に発行され、輸入書類とともに提出する必要があります。ACFTA規則では、特定の状況下で遡及的に発行できますが、実際には通関の遅延を避けるために出荷前に取得するのが最善です。RCEPの地域付加価値要件(一般的に40%)は、原材料投入と加工ステップのバリューチェーンを事前に文書化する必要があることを意味します(ACFTAおよびRCEP原産地規則の公開基準による)。
コンプライアンス面では、マレーシアのルートは湾岸諸国のシステムよりも緩やかですが、2つのトラックを早期に準備する必要があります。まず、食品接触文書:マレーシアの食品規制は、1983年食品法と1985年食品規則に基づいており、保健省が食品接触材料の安全性評価を監督しています。2026年1月30日、マレーシアは食品(改正)規則2026(PU(A)48)を官報に掲載し、セラミック調理器具の鉛とカドミウムの移行限度を更新しました(改正規則とSGSの公式見解による)。これは、世界的な慣行に沿った強化の方向性です。紙基材の場合、購入者は通常、食品安全文書の基材ファイルとして、SGS試験レポート、コーティングとインクのサプライヤーのコンプライアンス宣言、バッチトレーサビリティ記録(COA)を要求します(Paperjoyの現在の供給条件による)。2つ目は、ハラールシステムの境界です。マレーシアはハラール食品輸出の有力国です。 JAKIMハラールシステムの公的な要件によれば、食品と接触する包装材料はMS 2565:2014に準拠し、Najs(不純物質)を含んではなりません。通貨に関する注記:MS 2565:2014は2024年8月27日にMS 2738:2023に置き換えられましたが、マレーシアのハラール包装の管理基準として引き続き使用されています。基材工場の実務では、基材自体のハラール認証を主張するのではなく(JAKIM/MS 2565:2014の公的な要件およびPaperjoyの現在の供給条件に従い)、これらの要件への準拠を証明する補助物質宣言とプロセス説明を提供し、購入者の申請をサポートします。
Paperjoy は、マレーシアのバイヤーに次の 5 つの項目を確認するよう事前問い合わせチェック リストにまとめています。① HS サブヘッディングと使用可能な原産地証明書 (フォーム E または RCEP) を確認し、20% MFN と 0% の特恵税率の差を着地コストに価格設定する。② FBB ボード紙とラミネート基材のグラム数、コーティング構成、スリット仕様を確認し、カップ プログラム用にカップ マシンの角度に合わせてファン シートの試運転をスケジュールする。③ SGS レポート、コーティングとインクの適合宣言、および COA を入手して食品安全ファイルを完成させる。④ EPR パイロットの下での包装フットプリント会計をサポートするためにバッチ トレーサビリティ レコードを確認する。⑤ 樹脂とパルプの変動中は、見積もりの有効性と価格調整トリガーを契約に含める (Paperjoy の現在の供給条件に従って)。禁止のタイムテーブルは公開されており、コスト カーブは収束しています。マレーシアのバイヤーにとって、繊維代替の決定要因は価格そのものではなく、誰が最初に文書、仕様、試運転を完了したかである。出典: マレーシアの使い捨てプラスチックゼロへのロードマップ 2018-2030 および KPKT の公式声明; ペナン州政府の公式情報および The Star と Malay Mail の報道; マレーシアプラスチック製造業者協会 (MPMA) による Kwong Wah Yit Poh (2026 年 8 月) および MPMA 回覧 No. 153/2025; Mordor Intelligence の「マレーシアプラスチック市場」(2026 年 7 月、SKU MOI21507801); OEC の公開貿易データ (2024 年); マレーシア王立税関の関税表 (JKDM ezHS ベース) および公開関税データベース; 売上税法 2018 およびスケジュール C メカニズムの公開ベース;マレーシア食品(改正)規則2026(PU(A)48)SGS公式解説、JAKIM/MS 2565:2014公開要件、企業公開情報および業界観察(公式統計ではありません)、常に最新の公式発表を参照してください。
最終更新日:2026年9月29日
連絡先
メールアドレス:info@nnpaperjoy.com
電話番号:0086-0771-4925950 WhatsApp/WeChat:0086-14795799575
ウェブサイト:www.paperjoypaper.com