









Interdiction du plastique en Malaisie – Phase 3 : Fenêtre d’opportunité pour les matériaux FBB (carton, papier et gobelets).
L’État malaisien de Penang a mis en œuvre son initiative « Zéro plastique à usage unique » le 1er septembre 2025, couvrant les hypermarchés, les grands magasins, les supérettes, les fast-foods, les stations-service, les chaînes de pharmacies et les cliniques. L’État a distribué 55 000 sacs réutilisables et installé trois points de collecte et de redistribution ReBag. Les vendeurs ambulants et les marchés de produits frais sont exemptés dans un premier temps ; tout au long de l’année 2026, le champ d’application de la mesure s’étend progressivement (selon les informations publiques du gouvernement de l’État de Penang et un article du journal The Star paru en janvier 2026). En mars 2026, l’État de Perak a interdit les sacs plastiques à usage unique. Au niveau fédéral, la feuille de route malaisienne pour l’élimination des plastiques à usage unique (2018-2030) est entrée dans sa troisième phase en 2026, déplaçant l’accent de la politique de la taxation à l’interdiction (conformément à la feuille de route publiée par le ministère des Ressources naturelles et du Développement durable (NRES) et aux déclarations publiques du ministère du Logement et des Collectivités locales (KPKT)). Pour les chaînes de restauration, les importateurs d’emballages et les fabricants de gobelets en Malaisie, la liste des emballages plastiques autorisés se restreint. Parallèlement, une taxe proposée sur les importations de résine et la taxe carbone prévue ajoutent de nouvelles variables au coût du plastique. La substitution des fibres passe d’un argument de marque à une question de planification. Cet article analyse le calendrier réglementaire, la pression sur les coûts et la structure du marché, et décrit comment papier cartonné FBB et matière première pour gobelets en papier — papier couché PE éventail en gobelet en papieret papier Fond de bonnet Rouler — s’inscrit dans la fenêtre d’approvisionnement malaisienne de 2026.
1. La Malaisie en 2026 : La feuille de route passe de la taxation à l’interdiction
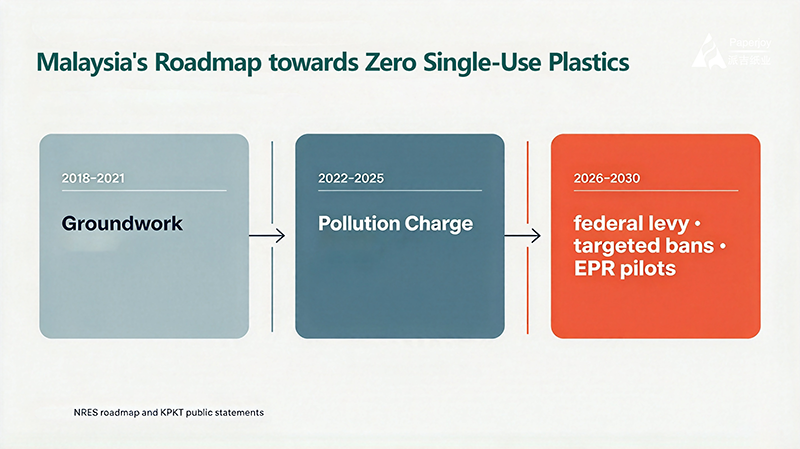
Pour comprendre la transition de la Malaisie, il est essentiel de situer le pays sur la feuille de route nationale. La Feuille de route pour le zéro plastique à usage unique 2018-2030, élaborée par le ministère des Ressources naturelles et du Développement durable (NRES, anciennement MESTECC), se déroule par phases : jusqu’en 2021, travaux préparatoires et campagne « Pas de sacs plastiques gratuits » ; 2022-2025, phase 2, axée sur l’extension de la taxe sur la pollution (la taxe de 20 sen sur les sacs plastiques) et l’application des normes relatives aux sacs biodégradables ; et 2026-2030, phase 3, qui instaure une taxe fédérale standardisée sur la pollution, l’interdiction de certains produits ciblés et des projets pilotes de responsabilité élargie des producteurs (REP) pour les fabricants d’emballages (conformément à la feuille de route du NRES et aux déclarations publiques du KPKT).
Phase Période Politique Orientation Source Phase 1 2018-2021 Campagne « Zéro sac plastique gratuit », préparation du terrain conformément à la feuille de route NRES Phase 2 2022-2025 Extension de la taxe sur la pollution (taxe de 20 sen), normes relatives aux sacs biodégradables conformément à la feuille de route NRES Phase 3 2026-2030 Taxe fédérale sur la pollution, interdictions ciblées, projets pilotes de responsabilité des producteurs d’emballages conformément à la feuille de route NRES et aux déclarations publiques du KPKT L’orientation de la troisième phase est explicite : interdiction totale des articles ciblés tels que les contenants alimentaires en PVC, les contenants en polystyrène et les pailles non compostables (conformément à la feuille de route NRES et aux déclarations publiques du KPKT). L’action au niveau de l’État a commencé plus tôt que le calendrier fédéral. Penang a mis en œuvre son initiative « Zéro plastique à usage unique » depuis le 1er septembre 2025 dans les hypermarchés, les grands magasins, les supérettes, les points de restauration rapide, les supérettes des stations-service, les chaînes de pharmacies et les cliniques ; Tout au long de 2026, l’État continuera d’introduire progressivement de nouvelles catégories de plastiques à usage unique, tandis que les vendeurs ambulants et les marchés de produits frais resteront exemptés dans un premier temps, jusqu’à ce que des alternatives soient disponibles (selon les informations publiques du gouvernement de l’État de Penang et un article du Star paru en janvier 2026). Le Perak a interdit les sacs en plastique à usage unique à compter du 1er mars 2026, le gouvernement de l’État reconnaissant ouvertement que la taxe de 20 sen initialement instaurée n’avait pas permis de modifier les habitudes de consommation (selon un article du Malay Mail paru en novembre 2025 et un article du Star paru en janvier 2026). En résumé, 2026 marque le passage, en Malaisie, d’une politique de contrôle des plastiques à usage unique basée sur des projets pilotes locaux et des signaux de prix à une norme nationale appliquée par des interdictions.
Quelles conséquences pour les acheteurs ? Les emballages plastiques à usage unique disparaissent progressivement des secteurs de la restauration et du commerce de détail : d’abord les sacs, puis les contenants en polystyrène, les couverts et les pailles. Le contrôle ne se limite plus aux seules inspections environnementales. Selon les observations du secteur, la pression en matière de conformité des plastiques au niveau de la chaîne de distribution pourrait s’étendre au-delà des inspections environnementales et concerner les licences d’exploitation et autres exigences opérationnelles (il s’agit d’une hypothèse du secteur, car aucune disposition fédérale ou étatique ne le stipule et les pratiques varient selon les autorités locales). Autrement dit, le passage aux emballages à base de fibres en Malaisie n’est plus seulement une question de choix marketing ; la conformité réglementaire entre désormais en ligne de compte. Pour les fournisseurs de matières premières, cela définit deux priorités dans l’évaluation d’un programme de fibres par les acheteurs malaisiens : la continuité de l’approvisionnement et l’exhaustivité de la documentation.
2. La triple compression des coûts : taxe sur les importations de résine, inflation des matières premières et taxe carbone
Si les interdictions déterminent si le plastique peut être utilisé, trois changements fiscaux décideront de sa rentabilité. Le premier est la taxe d’importation de 10 % proposée sur la résine plastique (selon les déclarations publiques de l’Association malaisienne des fabricants de plastique (MPMA), rapportées par Kwong Wah Yit Poh en août 2026). Toujours selon ces déclarations, le ministère des Finances prépare une telle taxe, et le secteur a demandé un report de six mois. Le ministère a indiqué attendre l’avis du ministère de l’Investissement, du Commerce et de l’Industrie (MITI) avant de prendre une décision. Il est important de souligner que cette taxe n’est pour l’instant qu’une proposition. Aucune loi n’a été promulguée et aucun décret d’application n’a été publié à ce jour. Elle pourrait donc être abandonnée ou modifiée. Il convient de la considérer comme une variable de scénario dans les modèles de coût total de revient, et non comme un coût définitif.
Le second facteur est l’inflation des matières premières. Selon les mêmes informations publiées par la MPMA, les perturbations des chaînes d’approvisionnement pétrochimiques dues au conflit au Moyen-Orient ont fait grimper le prix de certaines résines, le faisant passer d’environ 930 USD la tonne à près de 2 000 USD. Bien que les prix aient récemment reflué pour se situer autour de 1 450 USD, ils restent largement supérieurs aux niveaux habituels (selon les chiffres de la MPMA rapportés par Kwong Wah Yit Poh en août 2026 ; les chiffres exacts proviennent des déclarations originales de la MPMA). Le coût de la résine constitue le prix plancher des produits en plastique. Si la taxe à l’importation est mise en place et s’ajoute à la hausse du prix de la résine, les prix des contenants et gobelets en plastique fabriqués localement en Malaisie augmenteront globalement. Même si cette taxe est suspendue, l’inflation des matières premières à elle seule exerce déjà une pression à la hausse sur les prix du plastique en 2026.
Le troisième point concerne la taxe carbone. D’après les grandes lignes du budget malaisien 2026 (résumées dans la circulaire n° 153/2025 de la MPMA), une taxe carbone est prévue pour 2026, ciblant initialement les secteurs énergivores tels que la sidérurgie et l’énergie. Deux précisions s’imposent. Premièrement, la taxe carbone demeure une mesure budgétaire et n’a pas encore été adoptée ; elle ne doit donc pas être considérée comme déjà en vigueur. Deuxièmement, selon les déclarations publiques du ministre des Ressources naturelles et du Développement durable en avril et juin 2026 (le 21 avril, il a indiqué que le plan de mise en œuvre serait réexaminé et le 16 juin, que sa mise en œuvre était encore en cours de finalisation et pourrait être reportée), le calendrier de la taxe carbone reste susceptible d’évoluer. Si elle est mise en place comme prévu, son coût se répercutera indirectement sur les prix de l’énergie et des matières premières ; le calendrier devrait donc être conforme aux annonces officielles en vigueur. Les données du marché confirment cette tendance : selon l’étude « Malaysia Plastics Market » de Mordor Intelligence (juillet 2026, référence MOI21507801), le marché malaisien des plastiques était estimé à 4,19 milliards de dollars en 2026 et devrait atteindre 5,07 milliards de dollars d’ici 2031, soit un TCAC de 3,86 % sur la période 2026-2031. Le rapport souligne explicitement que les restrictions progressives du plan de développement « zéro plastique à usage unique » (2025-2030) et le renforcement des contrôles à l’importation des déchets plastiques constituent des variables sectorielles. Attention : ces chiffres concernent l’ensemble du marché des plastiques en Malaisie, et non le secteur de la restauration. Emballages en papier des chiffres, et les deux ne doivent pas être mélangés.
Intégrez ces trois pressions dans un seul registre d’approvisionnement : en Malaisie, les emballages plastiques sont confrontés simultanément à la hausse des prix des matières premières, à une taxe à l’importation imminente et à l’intégration des coûts carbone. Parallèlement, le coût des matériaux à base de fibres (carton FBB, papier couché PE, éventails en papier) n’est soumis ni à une taxe sur la résine ni à la volatilité des prix des produits pétrochimiques, la pâte à papier et le transport étant les principaux facteurs de variation. Lorsque l’écart de prix entre le plastique et le papier se réduira à un niveau acceptable, la substitution ne dépendra plus de la volonté environnementale, mais de la planification de la production et de la disponibilité des documents nécessaires. C’est pourquoi nous considérons le second semestre 2026 et 2027 comme la période propice à la transition de la Malaisie vers les matériaux à base de fibres : le calendrier d’interdiction est public, les courbes de coûts convergent et les acheteurs qui finaliseront leur sélection et leurs commandes d’essai en premier bénéficieront de la certitude d’un approvisionnement prioritaire.
3. Où se situe la substitution : le carton FBB et les matières premières pour gobelets dans la restauration en Malaisie
Le secteur de la restauration en Malaisie est diversifié, chaud et humide : la culture des stands de rue, la restauration rapide malaise, chinoise, indienne et occidentale coexistent, et les plateformes de livraison et les chaînes de thé ne cessent de se développer. Les emballages doivent donc résister à une forte teneur en matières grasses, aux épices fortes, aux garnitures chaudes et à la vente à emporter. La substitution des fibres sur ce marché se divise en deux axes.
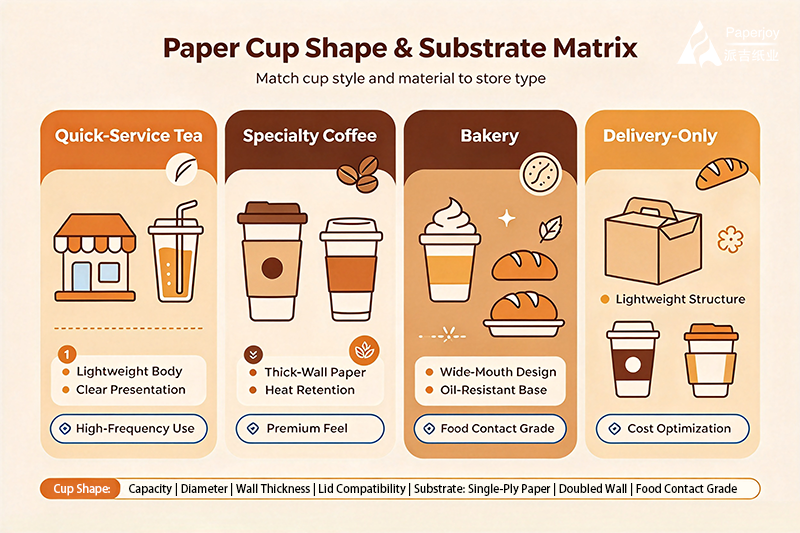
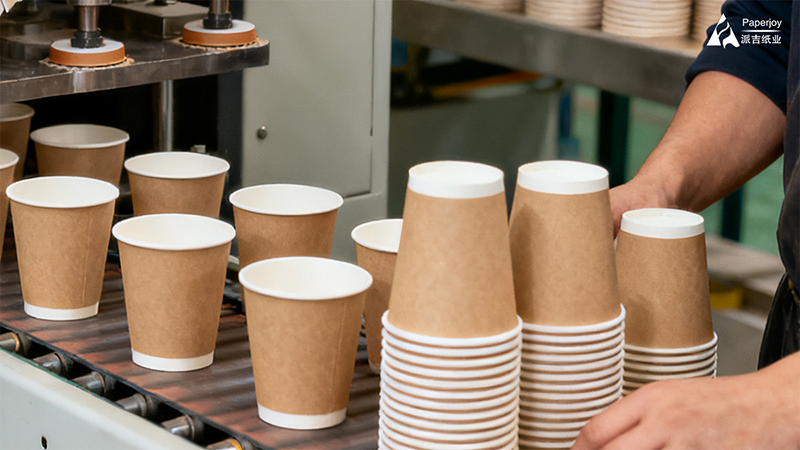
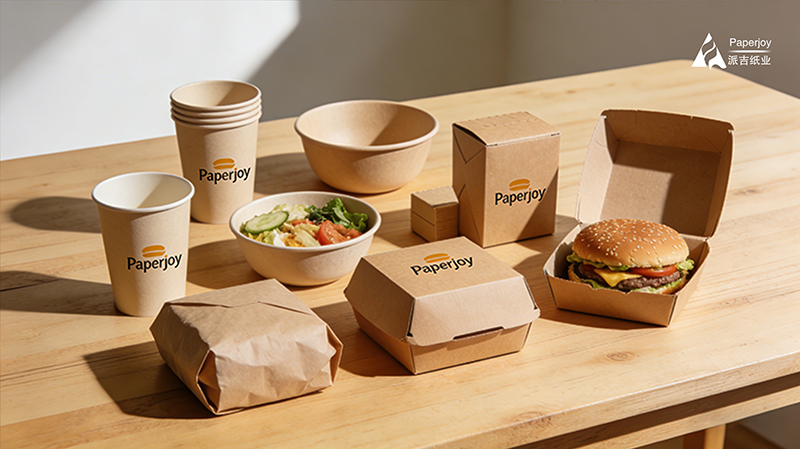
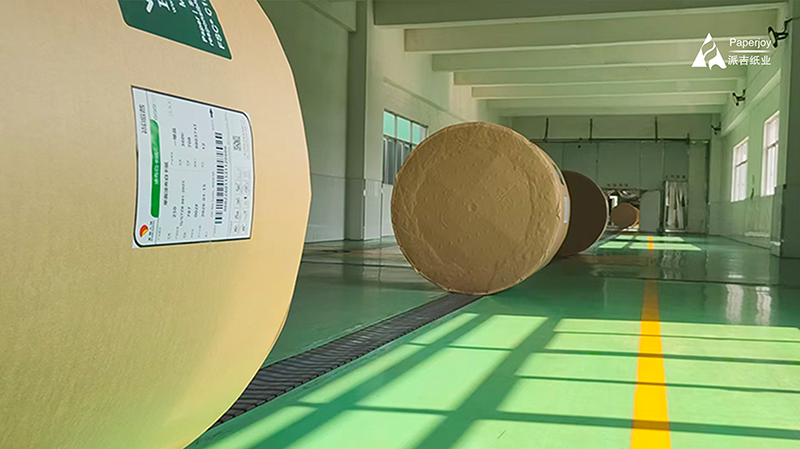
Le premier segment concerne les gobelets. La structure de la chaîne d’approvisionnement d’un gobelet en papier est simple. La paroi est en papier couché PE, laminé en rouleaux jumbo puis découpé. Le corps est formé à partir d’un éventail de gobelets en papier, découpé à l’emporte-pièce selon l’angle et les dimensions de la machine à gobelets du client, avec une capacité d’impression flexographique de 1 à 6 couleurs. La base est assortie à Rouleau de fond de gobelet en papier Une fente sur mesure est prévue à la largeur du fond du gobelet. La classification par température reste le point de départ des spécifications : selon les spécifications standard de Paperjoy, le PE monocouche convient aux boissons chaudes et aux préparations chaudes à emporter entre 80 et 95 °C, tandis que le PE double couche, apprécié pour sa résistance à la condensation sur la paroi extérieure, convient aux boissons froides, aux crèmes glacées et aux produits surgelés jusqu’à 60 °C. La température limite pratique du revêtement PE doit être confirmée par des rapports de tests effectués par un organisme tiers (par exemple, SGS) pour le lot concerné (conformément aux conditions générales de vente de Paperjoy). La température n’est cependant pas le seul facteur à prendre en compte. Les plats malaisiens riches, gras et en sauce – lait de coco, currys, sambal – exigent une résistance accrue aux graisses et une rigidité structurelle renforcée des gobelets et des bols. Tout changement de matériau implique de revérifier la température de scellage, la résistance de la soudure latérale et la rigidité d’empilage sur la machine à gobelets du client. Un essai à petite échelle est donc recommandé avant la production en série (conformément aux conditions générales de vente de Paperjoy).
Le deuxième segment est celui du carton. Le carton pour boîtes pliantes (FBB) joue un double rôle sur ce marché. Sur le plan structurel, il constitue l’ossature des emballages alimentaires : manchons et étuis pour gobelets, boîtes alimentaires, plateaux et couvercles sont découpés dans du carton FBB. Sur le plan graphique, les manchons et les couvercles des boîtes des chaînes de magasins sont des points de contact fréquents avec la marque, et la blancheur, la rigidité et l’imprimabilité du carton FBB déterminent la cohérence visuelle. Pour les acheteurs, le choix du carton FBB repose essentiellement sur l’adéquation du grammage à la configuration du couchage : le grammage influe sur la rigidité et la facilité de formage, tandis qu’une structure couchée sur une seule face (C1S) adaptée à l’impression flexographique ou offset optimise l’efficacité d’impression. Face au durcissement des réglementations sur le plastique, le carton FBB présente un autre atout souvent négligé. En tant que substrat monofibre, il s’intègre plus facilement dans les filières de recyclage du papier que les structures composites en plastique, ce qui a un impact direct sur l’empreinte écologique des emballages des marques malaisiennes, actuellement impliquées dans des projets pilotes de responsabilité élargie des producteurs (REP) (selon une analyse sectorielle, et non des statistiques officielles).
La Malaisie ne manque pas de capacités de transformation ; bien au contraire, l’écosystème local de fabrication de gobelets est bien établi. Malex Paper Products, à Johor, fabrique des gobelets en papier et des emballages pour la restauration rapide depuis 1976 ; Asia Papercup, à Selangor, est spécialisée dans les petits gobelets pour échantillons et sauces ; Eco Carton, à Balakong, propose des gobelets à double paroi ondulée pour boissons chaudes et froides ; et Tiger Green Resources, à Kulim, a obtenu une licence de fabrication MIDA pour les emballages alimentaires en papier en 2026, approvisionnant tout le pays depuis sa propre usine (selon les informations publiques des entreprises ; détails de la licence disponibles dans les registres officiels de la MIDA). Le point commun de cet écosystème local est sa dépendance aux matières premières : le papier de base, les rouleaux de lamination et les supports en feuilles en éventail nécessaires à la transformation des gobelets sont majoritairement importés. D’après les observations du secteur, les transformateurs locaux s’approvisionnent principalement en supports couchés de qualité alimentaire par le biais d’importations, ce qui laisse supposer un déficit d’approvisionnement sur le marché local – une conclusion tirée des pratiques d’achat observées, et non de données statistiques, et qui ne précise pas l’ampleur de ce déficit. C’est précisément là que le rôle d’une usine chinoise de matières premières s’inscrit : non pas en concurrence avec les transformateurs locaux sur les tasses finies, mais en les soutenant grâce à sa capacité de production de substrat.
4. Structure du marché : gobelets exportés vers l’Amérique, matières premières provenant de Chine
Le marché malaisien des gobelets en papier présente une double identité souvent méconnue. D’une part, la Malaisie est un important nœud d’exportation du commerce mondial de la vaisselle en papier. Selon les données publiques de l’OEC (Observatoire de la complexité économique) pour 2024 (code SH 4823.60, plateaux, plats, assiettes et gobelets en papier ; données consultées le 28 septembre 2026 et compilées par l’auteur, il ne s’agit pas de statistiques officielles), la Malaisie a exporté pour 64,7 millions de dollars de cette catégorie. Les États-Unis étaient la première destination avec 40,5 millions de dollars (selon les données publiques de l’OEC), suivis de Singapour avec 18,1 millions de dollars. Les exportations vers les États-Unis ont progressé de 32,1 millions de dollars entre 2023 et 2024, plaçant la Malaisie au 11e rang mondial des exportateurs de cette catégorie. D’autre part, ce marché est fortement dépendant des importations. Les importations de cette même catégorie ont atteint 50,2 millions de dollars en 2024, dont 47,4 millions de dollars – soit environ 94 % – provenaient de Chine. La Chine est également le pays d’origine dont la croissance est la plus rapide, avec une hausse de 32,3 millions de dollars US entre 2023 et 2024 (selon les données commerciales publiques de l’OEC).
Données métriques (SH 4823.60, 2024) Valeur Note Malaisie exportations : 64,7 millions USD États-Unis en tête avec 40,5 millions USD (par OEC) Malaisie importations : 50,2 millions USD Chine : 47,4 millions USD, soit environ 94 % (par OEC) Croissance des importations en provenance de Chine (2023-2024) : +32,3 millions USD Origine à la croissance la plus rapide (par OEC) Remarque sur le champ d’application : le SH 4823.60 couvre les produits en papier transformés (plateaux, assiettes, gobelets), et non le papier de base couché relevant du SH 4811. Autrement dit, ces chiffres décrivent les flux commerciaux de gobelets finis, tandis que le papier couché PE et les substrats en feuilles en éventail mentionnés dans cet article se situent un niveau en amont dans le SH 4811. En combinant les deux ensembles de données, la conclusion est claire : la Malaisie vend des gobelets en papier aux États-Unis (fournitures OEM et de marques) et achète en grande quantité des gobelets finis et des matières premières à la Chine (consommation locale et comblement des déficits). Les usines chinoises jouent donc simultanément un double rôle en Malaisie : fournisseur de produits finis et fournisseur de substrats. Avec la hausse des coûts et des risques liés aux emballages plastiques locaux (phase 3), les volumes des deux circuits de distribution augmenteront. Le circuit des substrats (carton FBB, rouleaux de lamination, feuilles de papier), avec ses exigences plus élevées en matière de documentation et de stabilité des spécifications, est celui où se construit une part de marché durable.
Pour les acheteurs, les conséquences pratiques sont doubles. Les importateurs desservant la grande distribution et la restauration locales doivent anticiper la transition de leurs références de fibres en fonction du calendrier des interdictions et de l’évolution du coût des résines, en priorisant les catégories déjà interdites (sacs plastiques, contenants en polystyrène) et celles qui le seront en 2026-2027 (couverts plastiques, pailles, emballages alimentaires). Les fabricants de gobelets destinés à l’exportation et travaillant avec des marques américaines doivent anticiper les questions de conformité des acheteurs américains : les exigences nord-américaines relatives aux données de migration des fibres sur le papier en contact avec les aliments et à leur approvisionnement augmentent d’année en année, et l’exhaustivité de la documentation sur le substrat détermine directement l’acceptation d’une commande OEM (selon une analyse sectorielle, et non des statistiques officielles).
5. De l’usine chinoise au port de Klang : tarifs douaniers, certificats d’origine et liste de contrôle d’exécution
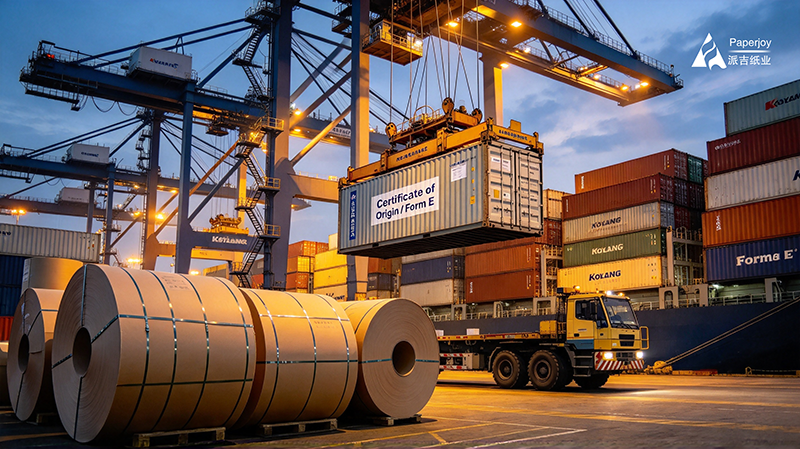
Vient ensuite la question du coût. Les lignes tarifaires malaisiennes au sein du SH 4811 (papiers et cartons couchés, imprégnés ou recouverts) présentent des variations importantes selon les sous-positions. D’après le tarif douanier royal malaisien (JKDM ezHS), vérifié dans les bases de données tarifaires publiques, le SH 4811.49.00 (autres papiers et cartons couchés) est soumis à un droit d’importation de 20 % au titre de la nation la plus favorisée (NPF), auquel s’ajoute une taxe sur les ventes (TSV) de 10 %. Dans la même position, le SH 4811.60.99 (sous-position « autres » couchés à la cire, à l’huile ou au glycérol) est soumis à un droit NPF de 0 % et à une TSF de 10 % (conformément au même tarif douanier). Du côté préférentiel, le code SH 4811.49.00 bénéficie d’un taux d’entrée de 0 % dans le cadre de l’ACFTA (Zone de libre-échange ASEAN-Chine, sur présentation d’un certificat d’origine de type E), ainsi que dans le cadre de l’ATIGA et du CPTPP (conformément au tarif douanier des douanes royales malaisiennes et aux listes publiques de taux préférentiels figurant dans les bases de données tarifaires). L’écart entre 0 % et 20 % constitue le premier levier de coût. Il est déterminé conjointement par l’exactitude du classement et la validité du certificat d’origine. Une sous-position erronée ou l’absence de certificat dans le dossier d’entrée entraîne le dédouanement des marchandises au taux NPF (Norme nationale).
Code SH 4811.49.00 Code SH 4811.60.99 Source : Droit de douane NPF 20 % 0 % selon le barème des douanes royales malaisiennes (base JKDM ezHS) Taxe de vente SST 10 % 10 % selon le barème public de la taxe de vente malaisienne ALE ASEAN-Chine (avec formulaire E) 0 % 0 % selon les listes préférentielles de la base de données tarifaires Accords régionaux (RCEP, ATIGA, CPTPP) 0 % 0 % selon les listes préférentielles de la base de données tarifaires Le deuxième niveau est le mécanisme de la taxe de vente. Conformément à la base publique de la loi de 2018 sur la taxe de vente, la SST sur les importations est facturée sur la valeur CAF majorée des droits de douane, ne donne pas droit à un crédit de taxe sur les intrants et constitue un coût irrécupérable qui doit être intégré dans le prix au coût rendu. Un canal souvent négligé : les fabricants agréés important des matières premières pour leur propre usage peuvent demander une exonération de taxe de vente en vertu de l’annexe C. Il s’agit de la procédure standard pour les fabricants d’emballages papier agréés en Malaisie, et c’est pourquoi les devis d’une usine de substrats chinoise doivent distinguer les acheteurs directs des négociants (conformément au principe de transparence du mécanisme de l’Annexe C de la Malaisie). Concernant les formalités de dédouanement, un certificat d’origine de type E, conformément à l’ACFTA, doit en principe être délivré avant l’expédition et joint aux documents d’importation ; les règles de l’ACFTA autorisent sa délivrance rétroactive dans certains cas, mais il est préférable, en pratique, de l’obtenir avant l’expédition afin d’éviter tout retard de dédouanement. L’exigence de contenu régional en valeur ajoutée du RCEP (généralement 40 %) implique que la chaîne de valeur des matières premières et des étapes de transformation doit être documentée au préalable (conformément au principe de transparence des règles d’origine de l’ACFTA et du RCEP).
Du point de vue de la conformité, le système malaisien est moins contraignant que celui des pays du Golfe, mais deux points nécessitent une préparation anticipée. Premièrement, la documentation relative aux matériaux en contact avec les aliments : la réglementation alimentaire malaisienne repose sur la loi de 1983 sur les aliments et le règlement de 1985 sur les aliments, le ministère de la Santé supervisant l’évaluation de la sécurité de ces matériaux. Le 30 janvier 2026, la Malaisie a publié au Journal officiel le Règlement de 2026 modifiant le Règlement sur les aliments (PU(A) 48), actualisant les limites de migration du plomb et du cadmium dans les ustensiles de cuisine en céramique (conformément à ce règlement et à l’interprétation officielle de SGS), une mesure de renforcement conforme aux pratiques internationales. Concernant les supports papier, les acheteurs exigent généralement des rapports d’essais SGS, des déclarations de conformité des fournisseurs de revêtements et d’encres, ainsi que des certificats d’analyse (COA) pour constituer le dossier relatif aux supports dans leur documentation sur la sécurité alimentaire (conformément aux conditions d’approvisionnement actuelles de Paperjoy). Deuxièmement, le système halal : la Malaisie est un acteur majeur des exportations de produits alimentaires halal. Conformément aux exigences publiques du système halal JAKIM, les matériaux d’emballage en contact avec les aliments doivent être conformes à la norme MS 2565:2014 et ne doivent pas contenir de substances impures (Najs). À noter : la norme MS 2565:2014 a été remplacée par la norme MS 2738:2023 le 27 août 2024, mais elle reste en vigueur comme référence pour la gestion des emballages halal en Malaisie. La pratique courante des fabricants de substrats consiste à fournir des déclarations relatives aux substances auxiliaires et des descriptions de procédés attestant de la conformité à ces exigences, à l’appui de la demande de l’acheteur, plutôt que de revendiquer un certificat halal pour le substrat lui-même (conformément aux exigences publiques JAKIM/MS 2565:2014 et aux conditions générales de vente actuelles de Paperjoy).
Dans une liste de vérification préalable à toute demande de renseignements, Paperjoy suggère aux acheteurs malaisiens de confirmer cinq points : ① confirmer la sous-position du SH et le certificat d’origine utilisable (formulaire E ou RCEP), et intégrer l’écart entre le taux NPF de 20 % et le taux préférentiel de 0 % dans le coût rendu ; ② confirmer le grammage, la configuration du couchage et les spécifications de découpe du papier cartonné FBB et des supports de lamination, et planifier des essais de production de feuilles en éventail selon l’angle de la machine à gobelets pour les programmes de fabrication de gobelets ; ③ obtenir les rapports SGS, les déclarations de conformité du couchage et de l’encre, ainsi que le certificat d’analyse pour compléter le dossier de sécurité alimentaire ; ④ confirmer les enregistrements de traçabilité des lots pour étayer la comptabilisation de l’empreinte environnementale des emballages dans le cadre des projets pilotes de REP ; ⑤ en cas de volatilité des prix de la résine et de la pâte à papier, intégrer au contrat les clauses de validité du devis et les mécanismes d’ajustement des prix (conformément aux conditions d’approvisionnement actuelles de Paperjoy). Le calendrier des interdictions est public et les courbes de coûts convergent. Pour les acheteurs malaisiens, le facteur déterminant dans le choix des fibres de substitution n’est pas le prix lui-même, mais plutôt la priorité accordée à l’obtention de la documentation, des spécifications et à la réalisation des essais. Sources : Feuille de route de la Malaisie pour l’élimination des plastiques à usage unique 2018-2030 et déclarations publiques du KPKT ; informations publiques du gouvernement de l’État de Penang et articles de The Star et du Malay Mail ; Association malaisienne des fabricants de plastiques (MPMA) via Kwong Wah Yit Poh (août 2026) et circulaire MPMA n° 153/2025 ; « Marché des plastiques en Malaisie » de Mordor Intelligence (juillet 2026, SKU MOI21507801) ; données commerciales publiques de l’OEC (2024) ; tarif douanier royal malaisien (norme ezHS JKDM) et bases de données tarifaires publiques ; loi sur la taxe de vente de 2018 et mécanisme de l’annexe C (base publique) ; règlement malaisien sur les aliments (amendement) de 2026 (PU (A) 48) avec lecture officielle de SGS. Exigences publiques JAKIM/MS 2565:2014 ; informations publiques de l’entreprise et observations du secteur (et non statistiques officielles) ; toujours se référer aux annonces officielles en vigueur.
Dernière mise à jour : 29 septembre 2026
Coordonnées
Courriel : info@nnpaperjoy.com
Tél. : 0086-0771-4925950 WhatsApp/WeChat : 0086-14795799575
Site web : www.paperjoypaper.com